

今日,Jefferies 分析师将 eBay 评级从“持有”下调至“跑输大盘”。主要担忧在于广告收入增长放缓及中国跨境贸易可能面临逆风,受此影响 eBay 股价下跌。
分析师表示:“我们看到广告收入增速放缓,同时营销投入增加,导致利润增长乏力。”
分析师补充称,该公司是“一家关键的电子商务参与者,但未能实现核心市场业务的可持续复苏”。
Jefferies 指出,广告增长率已从 2023 年第四季度的 23% 降至 2024 年第三季度的 7%。部分原因在于 eBay 依赖需支付展示费的站外推广广告,而非核心站内广告。
中国增长正在放缓
Jefferies 还指出,来自中国的收入增长率从去年第三季度的 26% 降至今年的 10%。若该趋势持续,或将成为业绩逆风因素。
eBay 正努力维持在中国的增长。按卖家所在地计算,中国已成为其第三大市场,业务主要为从中国向美国及其他国家的跨境出口,集中在汽车零部件等关键品类。

近期,eBay 通过接入支付宝(Alipay)试图扩大中国活跃买家规模,旨在触达该支付平台超十亿用户群体。
尽管 CEO Jamie Iannone 对 Temu、Shein 等低价平台的竞争不以为意,声称 eBay 不与低价值新批量商品竞争,但最新报告显示 eBay 在澳大利亚受欢迎程度已跌至第三位,竞争风险不容忽视。
在政治格局变化、潜在关税影响未知及最低免税额规则变动扰乱运输成本的背景下,eBay 显然清楚自身对中国持续增长的依赖度。
eBay 在该地区举措的重要性体现在一则新招聘中:大中华区政府关系负责人,重点在于“保护 eBay 声誉并帮助区域业务增长”,通过“识别、培养和维护与关键中国官员的长期建设性关系”来实现。

Jefferies 另一主要担忧是广告收入放缓。这在一定程度上可归因于去年同期引入了 Halo Attribution(光环归因),显著扩大了适用广告费用的交易数量,造成广告收入无机增长及巨大的同比增幅。
如今距 Halo Attribution 发布已逾一年,同比比较不再那么令人印象深刻。除上述因素外,eBay 可能正遭遇卖家的真实抵制,因为卖家不堪重负,面对平台上日益复杂且成本攀升的广告产品。
eBay 第三季度财报令人失望,第四季度营收指引疲软,主要受英国免佣金销售和其他 C2C 举措影响。这些举措尚未通过买家费用重新货币化,计划于 2025 年第一季度推出的管理运输变现也尚需时日。
面对投资者担忧,eBay 似乎为确保黑五/网一旺季前推动 Q4 广告收入增长,不惜在未通知卖家的情况下突然提高最低广告费率,甚至将商业道德和合规性抛诸脑后。
首先,卖家震惊地发现,eBay 将推广列表通用动态广告的最低费率上限从 2% 提高到了 5%。
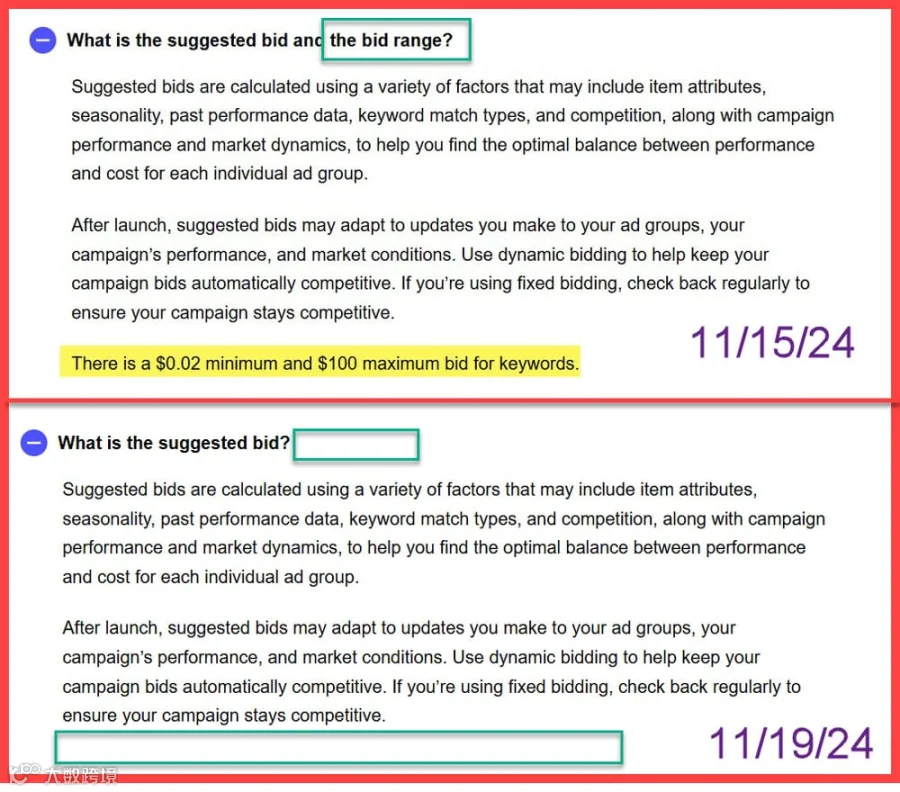
此外,eBay 还将推广列表优先点击付费广告的最低出价大幅提高,涨幅高达 10 倍。在某些情况下,从之前每次点击至少 0.02 美元提高到 0.20 美元。
当被公开指出存在隐蔽的广告费率上调时,eBay 修改了政策页面,删除了关于出价范围的任何提及,但未以任何方式公开承认这一编辑或政策变更。
除了最低费率上涨,eBay 还大量发放推广列表促销优惠积分,试图吸引卖家创建新的按销售付费的推广列表通用广告,或按点击付费的推广列表优先/站外广告活动。
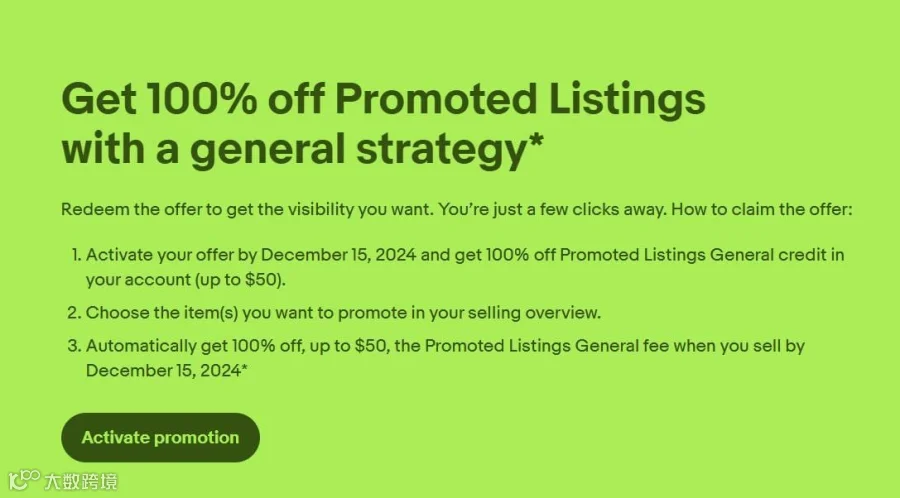
eBay 还在大力提供折扣促销,试图将普通卖家转化为“热情买家”,这也是投资者担心增长停滞的另一关键指标。
假设隐性费率上升及各类促销活动能助力 eBay “神奇地”交出“好于预期”的 Q4 业绩,投资者仍应审慎考量:这些策略是有利于公司实现可持续的长期收入增长,还是仅仅为了在被迫直面现实前再撑一个季度的权宜之计。