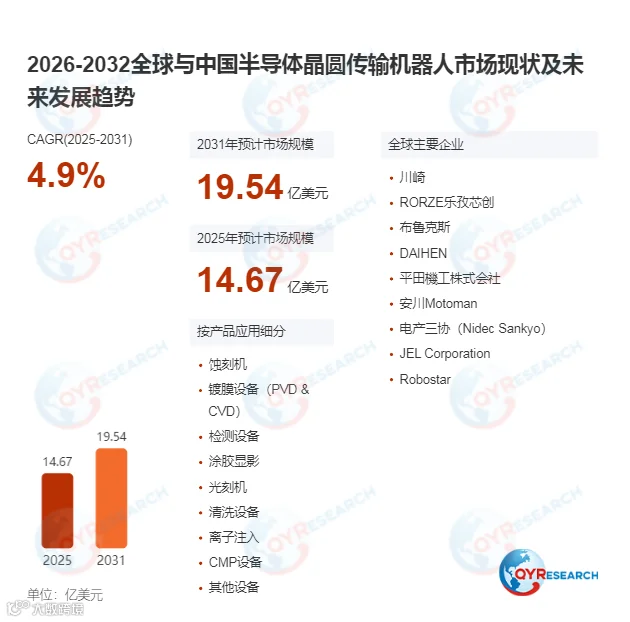
在全球12英寸先进制程晶圆产能持续扩张、芯片制程节点向3nm及以下演进以及晶圆厂向全自动化无人化方向升级的背景下,一类决定晶圆搬运定位精度、超洁净环境粒子控制水平与全产线流转效率的核心洁净自动化装备正迎来稳健增长窗口——半导体晶圆传输机器人。当前下游半导体制造产业普遍面临传统普通工业搬运机器人洁净度不足无法满足晶圆厂Class 1级超洁净环境管控要求、常规非专用晶圆传输机器人重复定位精度偏低易导致晶圆对接偏移引发碎片报废、老旧普通搬运机器人振动控制能力不足易在高速移动过程中产生微颗粒污染晶圆表面的应用痛点,半导体晶圆传输机器人依托SEMI标准兼容的超洁净高精度专属架构,为行业提供了下一代万片级月产能先进晶圆厂场景超洁净高精度晶圆搬运高效落地的核心解决方案。据QYResearch统计,2025年全球半导体晶圆传输机器人市场销售额达14.67亿美元,预计2031年将达到19.54亿美元,2025-2031年期间年复合增长率(CAGR)为4.9%。
半导体晶圆传输机器人位于半导体装备产业链中游的核心洁净自动化装备环节,是衔接微米级重复定位精度管控、Class 1级超洁净环境适配、全产线SEMI标准协议互联互通等上游核心要素与下一代十万片级月产能先进逻辑芯片大规模量产场景的核心载体。其运行逻辑为:在晶圆厂超洁净环境内,将装载于FOUP载具中的300mm乃至450mm大尺寸晶圆,在光刻机、刻蚀机、薄膜沉积设备等各类前道工艺装备之间实现无污染高精度自动流转,机器人的重复定位精度、运动过程粒子生成量与全系统互联互通兼容性指标直接决定整套晶圆厂的最终晶圆流转效率与生产良率表现,进而填补传统普通工业搬运机器人在半导体超洁净晶圆搬运维度的应用短板。
按核心运行环境划分,大气环境半导体晶圆传输机器人凭借极高的运行稳定性表现占据当前晶圆厂大气端传输主流市场,适配绝大多数晶圆存储与工艺设备对接的大气洁净场景;真空环境半导体晶圆传输机器人则依托极高的超高真空环境适配能力优势,在刻蚀与薄膜沉积工艺腔室内部场景实现规模化渗透。从下游应用结构来看,刻蚀机是支撑行业发展的核心需求基本盘,镀膜与检测设备领域构成长期核心增量市场。
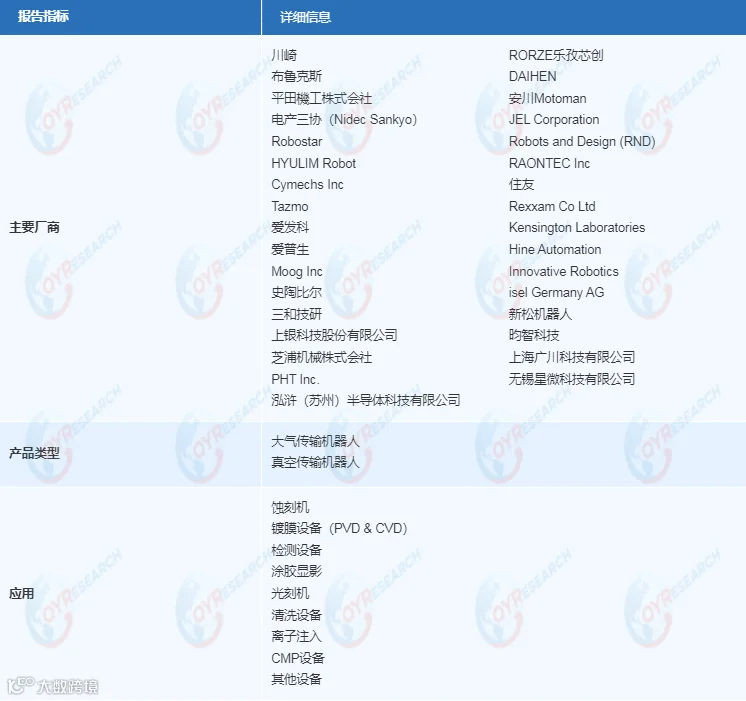
全球供给端已形成“国际头部高端洁净自动化装备巨头长期主导全球尖端3nm以下制程配套超高精度半导体晶圆传输机器人市场、本土高可靠半导体晶圆传输机器人企业依托国内先进晶圆厂产能集群优势加速全球半导体装备供应链渗透”的高壁垒集中竞争格局,行业技术壁垒处于持续稳步提升阶段,核心竞争聚焦于微米级重复定位精度管控技术优化、Class 1级超洁净材料与结构工艺迭代与全产线SEMI标准协议互联互通体系构建三大方向。
海外头部厂商凭借数十年高端洁净自动化装备技术研发积淀,在全球头部晶圆代工厂标杆先进制程产线配套市场保持稳固先发优势;国内企业依托国内全球规模最大的12英寸先进制程晶圆厂产能集群红利,在通用型中精度半导体晶圆传输机器人赛道的市场份额持续提升,正稳步向全球核心半导体装备供应链深度渗透。从区域分布来看,中国大陆依托全球增速最快的先进制程晶圆厂产能建设需求,在半导体晶圆传输机器人大规模落地应用领域占据核心增量市场,日本依托全球最早的高端半导体自动化装备技术产业化积淀,在前沿3nm以下制程配套超高精度半导体晶圆传输机器人技术研发领域占据先发高地。
行业长期增长受三重引擎推动。首先,下游半导体制造产业需求刚性释放:受全球先进制程晶圆厂产能持续落地驱动,核心洁净自动化装备配套市场规模稳步扩容,直接带动半导体晶圆传输机器人采购需求稳步释放。其次,产品性能升级加速:受芯片制程节点持续微缩趋势影响,下游对半导体晶圆传输机器人的重复定位精度、运动粒子控制水平与全系统互联互通兼容性要求持续抬升,进而拉动高附加值3nm以下制程配套超高精度半导体晶圆传输机器人产品的价值量上涨。此外,无人化牵引:受晶圆厂全自动化无人化升级趋势牵引,大量新增高可靠超洁净晶圆自动搬运装备的核心自动化部件采购需求催生独立的半导体晶圆传输机器人采购增量。
展望未来,半导体晶圆传输机器人市场将在4.9%的稳健年复合增长率驱动下保持平稳扩张,其作为超洁净高精度晶圆搬运核心洁净自动化装备的不可替代属性,叠加全球晶圆厂升级对下一代全自动化无人化晶圆传输体系的长期刚需,将推动行业从“单一标准化传输机器人供应”向“定制化微米级高精度运动控制技术开发—全工况晶圆搬运性能协同优化—下游全系列先进制程产线场景生产良率协同提升”方向跃迁,具备全产品序列布局、头部主流大型晶圆厂产线落地验证与长期下游晶圆传输效率联合调优服务能力的供应商,将持续锁定核心市场份额。