


1980年,迈克尔·波特在《竞争战略》里提出一个概念,专门解释一种看上去很不理性的现象:明明行业已经不赚钱,为什么还有那么多企业不肯走。他的答案是退出壁垒——退出一个行业要付出的代价,往往比当初进入它更高。波特据此给出一个推论:退出壁垒高的行业,过剩产能出清得慢,价格战会以更长的周期、更低的利润持续下去。他当时研究的是钢铁、轮胎这些重资产制造业。

四十多年后,中国烘焙业正在替他做一次完整的验证。
过去一年,全国面包烘焙门店净减少约8.8万家,闭店率超过25%,门店平均存活时长32个月,57%的门店撑不到开业两周年。这些数字描述的是结果。真正决定行业还能不能重新平衡的,是另一个从没被认真统计过的数字——关掉一家门店,要付出多少钱。
开店是一次投资决策,关店是一次清算决策
投资看的是回报,清算看的是残值。这是两套完全不同的算法。
做开店决策时,几乎所有人用的都是投资那套逻辑:投入多少、月流水能做到多少、多久回本。而在关店那一刻,真正起作用的是清算那套逻辑:手里这些东西还能换回多少现金。绝大多数烘焙创业者从来没有用后一套逻辑,把门店算过一遍。
先看行业平均的投入量级。据中国烘焙行业协会2026年一季度的加盟备案数据,主流品牌单店初始投入的中位数约16万元,区间在9.8万到28.5万元之间;定位中高端的模型,单店启动投资普遍落在50万到110万元。占比最大的一项是设备,占首期投入的34%到42%,装修含VI系统占20%到25%。这些钱在开店那天是资产,在关店那天是一批待处理的存货。
而烘焙资产的清算价值极低。行业回收市场给出的残值区间是:烤箱、醒发箱、开酥机这类烘焙设备在8%到55%之间,冷柜等制冷设备在10%到60%之间;准新机大约能卖到原价的一半,用到三年以上就只剩三成以内。至于装修,残值几乎为零——它跟着铺面走,拆不走也卖不掉。

资产的账面价值和清算价值之间那道裂缝,是烘焙这门生意最容易被忽略的一笔成本。
退出成本的四项,最重的一项不在设备上
退出成本可以拆成四块,一块比一块隐蔽。
商铺租约通常签三到五年,押金按行业惯例是“押二付三”或“押一付六”,签约当月就要掏出三到七个月租金。行业平均租金占营业额的17%左右,但位置越核心、面积越小,比例越高——30平方米的小门面,租金可以吃掉营业额的22%到35%,一线城市核心商圈的铺位月租超过10万元。这正是闭店潮第二阶段的特征:想走的人多,能接的人少。
押金通常两到三个月租金,装修是彻底沉没的支出。餐饮门店的基础装修行业均价在每平方米800到1500元之间,商场店和品牌店在2000元以上;一个200平方米的门店,装修款就是三四十万,关店那天一并归零。
行业人力成本占营业额的22%到31%,烘焙师月薪已涨到8000到12000元,比2020年上涨约40%。遣散、社保结算、师傅的留存安排,都是一次性现金支出,而这一项在开店计划里几乎从不出现。
这一项现在有上市公司财报可以做参照——元祖股份2021年到2025年末,合同负债中的卡券预收款余额分别约为7.53亿元、7.96亿元、8.05亿元、7.34亿元和7.10亿元,2025年末比2023年末减少了约9500万元;同期业绩也在承压,公司2026年上半年预计归母净利润亏损5950万元到7140万元,而上年同期尚在盈利。

一家成规模的上市企业,账上长期沉淀着七亿元以上的预收款,这就是预付费模式在烘焙行业的真实体量。
储值余额在会计上是一笔负债,但在收款那天它是现金;
行业里多数门店早把它当成了流动资金,关店时必须还,钱多半已经花掉了。
而烘焙的闭店又普遍带着一个特征——不是慢慢亏死,是“一夜消失”,于是一次关店就从经营问题升级成了信用问题与法律问题。
四项相加,才是真正意义上的“关店报价”。

退出壁垒的效果,是让整个行业继续失血
波特的原意是:退出壁垒让落后产能无法出清,留在行业里的玩家被迫在低利润里长期僵持。烘焙业正在经历这件事,而且它的传导链条比制造业更清晰。
老品牌的退出过程展示得最彻底。
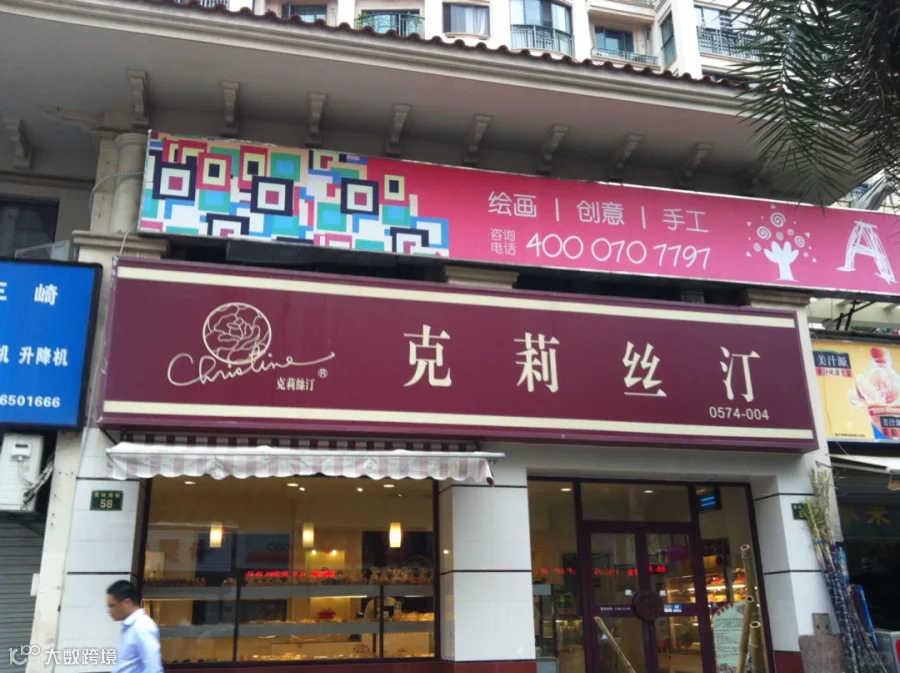
克莉丝汀曾被称为“中国烘焙第一股”,巅峰时期在长三角坐拥千家门店、市值超过20亿港元,2021年开始急转直下,四年累计关店超过600家,2024年底正式退市并进入破产清算——从第一次关店到最终清算,隔了四年多。
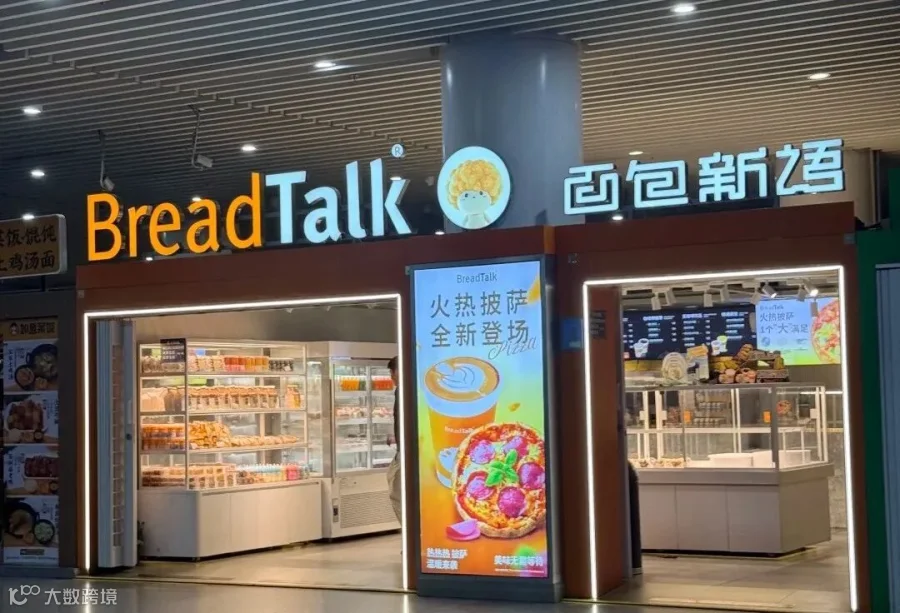
面包新语2003年进入中国后一度开出超过400家门店,此后净减少179家,2026年3月关闭北京最后一家门店。
紧接着是一连串同样熟悉的名字:85度C在多地关掉最后一家门店,巴黎贝甜撤出西安,多乐之日无锡四店集体歇业,天津法颂以“租约到期、行业内卷”为由贴出闭店通知,东莞顶东面包花园突然大规模闭店并拖欠员工薪资与供应商货款,合肥巴莉甜甜进入破产重整程序,温州欧文酵室多地门店停摆,涉及金额超过千万元。它们的退出不是一次决策,而是无数次“再撑一撑”的连续选择——每一家关不掉的门店,都在替整个行业继续贡献产能。
门店关不掉,就只能继续经营;继续经营就要降价换客流,而这些客流来自同行。价格战因此没有终点——它的目的已经不是赚钱,而是维持现金流,把清算往后推。
同时,关不掉的门店还在维持供给,供给不减,客流就被摊得更薄。华东地区现烤面包均价在三年内下跌26%,中小烘焙企业的利润率被压缩到8%到10%。两个看似矛盾的事实由此同时成立:一边是八万多家门店消失,一边是活着的门店客流还在下降。
二手设备市场是这套机制最直接的温度计。设备价格崩得越狠,说明退出的人越多;但它同时反过来抬高了退出成本——你的设备越不值钱,你越关不起。越多人想退,退出的代价越高;代价越高,越多人只能不退。
低退出成本的模型,正在获得一种被忽略的优势
行业过去只用一套标准评估门店模型:坪效、客单价、复购率。现在应该再加上一项——退出成本。
两类模型的差别很清楚。重资产现制店的首期投入落在50万到110万元,面积大、装修重、设备多、对储值依赖强,两个月的经营波动就足以把一家好店拖成一家关不起的店。
而冷冻烘焙工厂店,标准面积40到80平方米,单店落地总成本15万元左右,没有后厨、没有现烤设备、不养师傅,主要资产是几台冷柜和一批货。这种模型签租约可以谈短租,转手时设备和店面都能被下一个接盘者直接使用,退出成本极低。
退出成本低不是一项优点,它是一种战略弹性。
进退自由的企业,可以在下行期快速收缩、保住现金,把资源挪到还有效率的地方;
退不出的企业,只能被自己的资产结构绑在原地。
同一个下行周期里,前者是主动调整,后者是被动拖死,两者的差别会在两三年后集中体现出来。

结语
烘焙行业的上半场,比的是谁开得快、开得多、开得响。下半场,比的是谁能干净地退出一家店,并且把现金留在手里。
给经营者一个自查问题:把你目前最差的那家门店,明天关掉,需要付出多少钱?租约还剩多久、押金能退回多少、设备能卖多少、遣散要花多少、会员余额还欠多少——把这五个数字加起来。
如果你算不出来,说明你从来没有评估过自己承担的退出壁垒有多大。而在这个行业里,算不清退出成本的人,通常也看不清自己真正的风险在哪里。
3000 个县城等待烘焙,为什么入局者大多输了?
闭店潮下的真相:烘焙赚钱的不再是开面包店的人
中端烘焙正在批量出局,你的品牌站在哪一边?
面包产品摆满货架就高枕无忧?这种想法已经过时了
想靠低价面包抢生意,先降价你就大错特错了
图片来源于网络,侵权请联系删除
作者:老七 | 德匠品牌咨询创始人
帮助100家民营企业实现利润型增长