前不久,OpenAI将GPT-6 Luna模型向免费用户开放。
与此同时,付费用户继续使用旗舰版本Sol。这一举措意味着OpenAI悄然打破了部分付费壁垒。
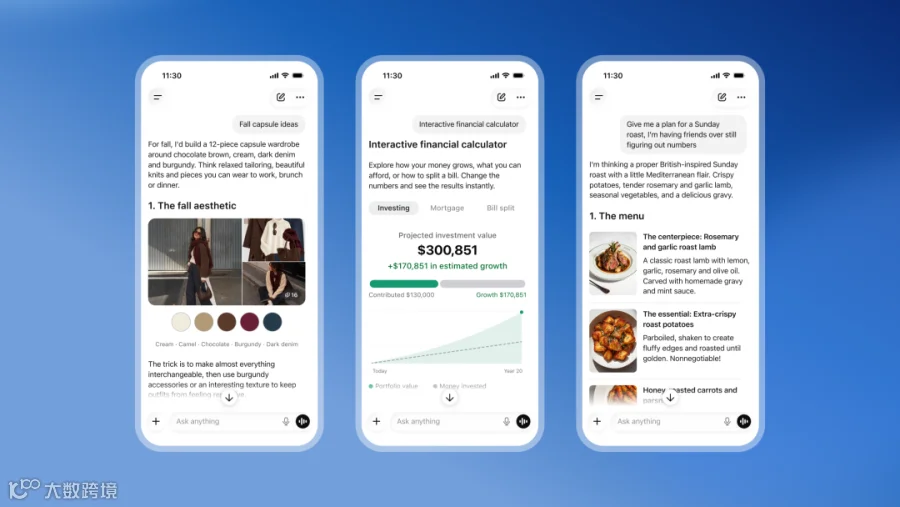
除模型下放外,ChatGPT同步上线“智能UI”功能,可根据用户需求实时渲染图表、交互组件及表单。
OpenAI此次调整实质上拆除了三道壁垒:模型墙、订阅墙、对话墙。
回顾时间线:2025年OpenAI营收约130亿美元,净亏损约80亿美元,呈现“越增长越烧钱”的状态;2026年3月,因成本与商业化压力,Sora项目被迫关停;2026年初,ChatGPT测试广告业务,上线6周年时广告收入突破1亿美元,广告主超600家。
OpenAI的战略布局逐渐清晰:年初跑通广告模式,确立基本盘付费基础;10月7日免费开放GPT-6以扩大用户规模;同步上线智能UI,将用户决策场景锁定在对话框内。
从规模、场景、用户三个维度入手,OpenAI正试图将AI时代的流量入口汇聚于ChatGPT。
免费GPT-6的战略意义
10月7日,OpenAI将GPT-6 Sol与Luna同时推向全量用户。付费用户使用旗舰版Sol,免费用户首次获得Lune访问权。伴随发布的还有“智能UI”能力,支持现场渲染图表、交互组件、表单等可视化界面。
在此之前,ChatGPT周活用户超8000万,其中免费用户占比高达95%。这一数据表明,尽管用户基数庞大,但绝大多数用户未产生直接收入,订阅付费增长已触及天花板。
向免费用户开放GPT-6 Luna,是OpenAI的一项战略判断:与其在难以变现的用户群体上强求转化,不如进一步放大这部分资产的价值。
免费用户规模的扩张旨在支撑新的商业模式。据《华尔街日报》披露,2025年OpenAI研发和算力投入约220亿美元,远超130亿美元的营收,净亏损约80亿美元。AI公司的增长逻辑不同于传统互联网,用户增长伴随边际成本激增。预计至2028年,其算力支出可能达1210亿美元。
随着订阅和API增速放缓,高昂的算力成本无法仅靠用户付费支撑。Sora项目的关停即是战略收缩的信号。OpenAI需要新的现金流来维持免费策略,而庞大的免费用户基盘正是承接广告现金流的基础。
GPT-6免费开放恰好解决了现金流来源与用户规模扩大的双重需求。
广告商业模式的伏笔
OpenAI的策略并非临时起意。今年年初,其在免费版和低价订阅版中悄然引入广告,标志着商业模式从“单一用户付费”向“广告补充现金流”转变。
广告业务进展迅速。上线6周,年化收入突破1亿美元,吸附超过600家品牌广告主。CPM单价超60美元,单个活动起步价20万美元。OpenAI通过高门槛筛选优质广告主,确立了高于传统展示广告的价格基准。
在投放形式上,OpenAI保持克制:广告位于回答底部独立区域并明确标注“Sponsored”;生成内容与广告推荐系统隔离;用户数据经聚合匿名处理后提供给广告主;医疗、政治等敏感场景屏蔽广告。
合作方面,OpenAI联合WPP、电通、The Trade Desk等机构测试互动式广告,允许用户在对话中完成后续决策。欧莱雅旗下美宝莲、修丽可、兰蔻等品牌均参与试点。
这一系列动作实为有意识的筹备,旨在构建“用户规模扩大-广告库存增加-现金流稳定-支撑免费模型”的商业闭环。这与传统互联网“先补贴后收割”的逻辑相反,呈现出“先变现、再扩规模”的特征。
广告主的入场逻辑
广告主将预算转向ChatGPT,主要受以下因素驱动:
首先,搜索流量结构发生转移。2026年,AI问答在全球搜索类查询中的市场份额突破52%,传统搜索流量下滑约25%。用户行为从传统搜索引擎向AI对话产品迁移,迫使广告主调整预算分配。
其次,ChatGPT正在切分由谷歌和Meta主导的数字广告存量市场。更重要的是,AI对话场景下的广告转化路径更短。传统链路涉及搜索、浏览、筛选等多个环节,流失率高;而AI对话将链路压缩为“对话、推荐、下单”,且推荐精准度随用户需求具体化而提高。
试点数据显示,用户认为“不相关”的广告占比低于7%,点击率和信任度保持健康水平。广告主支付高CPM旨在获取更高效的转化场景。
欧莱雅集团提供了典型观察样本。今年6月,欧莱雅与OpenAI达成战略合作。面向C端,美宝莲将虚拟试妆功能嵌入ChatGPT,消费者可在对话中实时体验上妆效果;兰蔻等品牌布局GEO(生成引擎优化),争取在AI推荐中占据位置。
面向内部,欧莱雅利用OpenAI最新模型驱动其生成式AI内容平台CreAItech,每月可生产5万张图片和500条视频,生产成本降低40%。欧莱雅西欧区首席营销官表示,这已是营销转型的核心。
全球美妆巨头将营销、内容、零售体验绑定至ChatGPT,印证了AI广告场景已具备商业规模。
智能UI:锁定决策场景
尽管广告引入和用户规模扩大已完成,但如何防止用户中途跳出至浏览器仍是难题。10月7日发布的“智能UI”功能正是解决此问题的关键变量。
智能UI使ChatGPT不再仅输出文字,而是根据任务现场生成图表、交互组件、表单及按钮。这意味着ChatGPT从“语言助理”进化为具备“工具属性”的平台。
以日常场景为例:询问理财对比时,AI生成可点击的对比卡片;咨询发型建议时,调用相机渲染试妆界面;规划旅行时,生成交互式地图和酒店卡片。所有操作均在对话框内形成决策闭环。
此举将用户和决策场景锁定在ChatGPT内部。以往AI对话“能聊不能落地”的痛点得以解决,决策链路不再断裂。
智能UI改变了广告结构。广告不再是单纯的展示,而是嵌入决策链路的“交互入口”。电商按钮、旅游预订、试妆组件可直接嵌入回答中,使广告成为服务的延伸。
结语:入口争夺进入下半场
入口争夺逻辑日益清晰。过去十年,搜索引擎是互联网入口;未来十年,AI对话作为“对话面”,智能UI作为“工具面”,共同重新定义入口形态。OpenAI正通过免费策略和智能UI锁定这两大要素。
正如英伟达CEO黄仁勋所言:AI的终极形态是成为新的操作系统。OpenAI正致力于将ChatGPT打造为AI时代的“桌面”,汇集用户、广告主及决策场景。
Google Gemini、Anthropic Claude及Meta开源生态均面临抉择:跟进需承担短期亏损,不跟进则让出新一代入口份额。
国内AI厂商同样面临此局。虽然国内免费用户基数庞大,但广告变现与模型能力仍需完善。路径相似,时机各异,但规模窗口期有限。