


2028年4月1日起,日本将取消对1万日元以下跨境直邮包裹的消费税免税政策。届时,10%的消费税将由平台直接代扣代缴,卖家无法规避。
这一政策依据已明确写入令和8年度税制改正大纲:通过通信销售渠道进口的1万日元以下货物被定义为“特定少额资产”,视为在日本国内进行的资产转让,正式纳入消费税征税范围。

税制变革:三大核心调整
1. 平台代缴机制全面落地
年销售额超过50亿日元的平台(如亚马逊日本站、乐天等)将被指定为“特定平台事业者”,承担消费税申报和纳税义务。结算时,平台将直接扣除10%的消费税并代为申报。这意味着卖家无需自行前往税务署办理,但实际到手利润将相应减少。

2. JCT税号注册义务触发条件
日本消费税(JCT)税号的强制注册主要基于以下三种情形:
- 基准期(两年前)应税销售额超过1,000万日元;
- 基准期未超标,但上一基准年上半年销售额超过1,000万日元;
- 注册资本在1,000万日元以上的公司,成立即产生注册义务。
JCT注册审核周期通常为2至3个月。若触及触发线后才开始申请,需叠加公司注册、税务登记等环节,时间窗口将十分紧张。
3. 合格发票过渡期调整
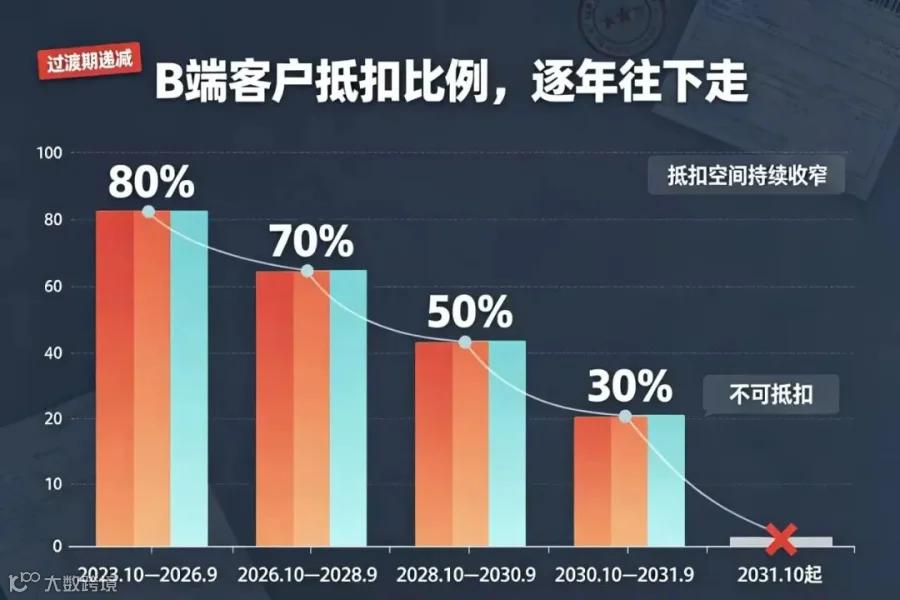
日本合格发票制度的进项抵扣比例调整为分阶段递减:
- 2026年10月至2028年9月:抵扣比例为70%;
- 2028年10月至2030年9月:抵扣比例为50%;
- 2030年10月至2031年9月:抵扣比例为30%;
- 2031年9月末后过渡措施结束。
对于拥有日本企业客户(B端)的卖家,若无法提供包含JCT注册号的合格发票,客户可抵扣的进项税将逐年减少,直至完全无法抵扣。亚马逊等平台已要求在代开发票上显示卖家JCT注册号。

平台政策:门槛提升与合规收紧
TikTok Shop日本站保证金上调
自2026年3月15日起,TikTok Shop日本站跨境POP店铺保证金由每店7万日元上调至15万日元。此前入驻店铺需补缴8万日元差额,新入驻店铺直接按新标准执行。保证金不产生利息,相关手续费由卖家承担。
亚马逊日本站审核趋严
亚马逊日本站在KYC审核中严格要求提交政府签发的带照片身份证件、银行账单及营业执照。若采用非日本直发模式,卖家必须将自己列为进口商和收货人,严禁将亚马逊列为进口商。电子产品还需提供PSE认证。目前身份验证周期明显延长,部分案例从数周增至数月。
公司运营:设立易,维持难
法人设立届出书的重要性
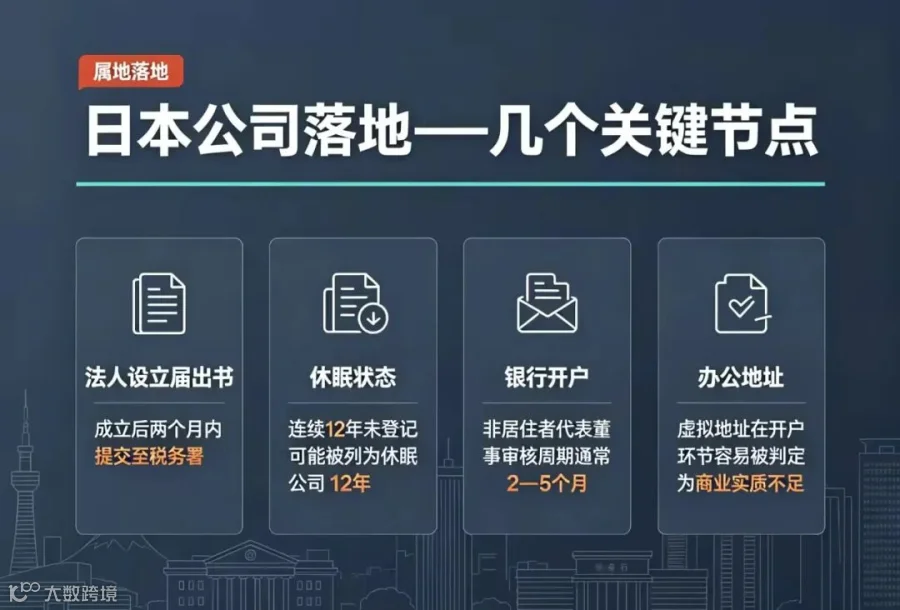
日本公司成立后两个月内必须向税务署提交“法人设立届出书”。虽无逾期直接罚则,但未提交会导致税务档案缺失,进而影响后续法人税申告文件接收及税务通知送达,极易造成无意间的申报遗漏。
休眠状态的管理
根据日本公司法,连续12年未进行必要登记的公司可能被视为解散。即使无实际业务,也需提交休业届出以维持与税务署的联系。此外,地方税中的均等割在休眠期间仍需缴纳,部分自治体在提交休眠申请后可予免除或减额。
银行开户的现实挑战
法人账户开设是主要难点。日本银行对非居住者代表董事审核严格,虚拟办公室或共享工位常因商业实质不足被拒。多家银行实质上要求代表董事在日本拥有住址及可就劳的在留资格。因此,办公地址的选择应在公司设立初期统筹规划。
RCEP关税减让与合规机遇
在消费税调整的同时,RCEP框架下的关税减让持续推进。2026年4月生效的第四轮减让将智能家居、宠物用品、户外运动装备等品类对日出口关税降至零。日本海关NACCS 2.0系统已实现与RCEP原产地证自动对接,单证不符将导致查验率上升。
关税优惠可部分对冲消费税成本,但前提是原产地证、HS编码及报关数据必须准确一致。单证瑕疵不仅无法享受减免,还可能引发海关稽查。
经营策略建议
面对2028年税制全面落地,不同体量卖家面临路径分化:
年销售额1,000万日元以下的卖家需权衡继续以跨境主体运营与提前注册日本公司的利弊。注册JCT后,具备进项抵扣能力的卖家可通过自主申报优化税负;纯贸易型卖家则需评估注册成本与收益。此外,日本公司主体在平台审核、资金收款及税务合规方面与中国或香港主体存在显著差异,卖家应根据自身发展阶段做出选择。