

看到高年化,就急着开户?
先算金额,再看利率
期限与上限,一起算清
迎新利息 · 长期定存 · 存保说明
香港银行定存 · 实际利息拆解
📦 3 个核心看点+结语
👉 滑动
PART 01
迎新算账
高年化实际到手多少
PART 02
利率逻辑
看懂资金价格
PART 03
长期定存
美元一年期利息对比
PART ///
写在最后
利息与成本一起看

去香港开户的朋友,十个有九个会被银行海报上的数字晃花眼。
20%、18%、6.88%。
看着是不是特别猛?恨不得马上把内地的存款全搬过去。
但如果你真冲着这几个数字去开户,大概率会空欢喜一场。
大家好,我是熊猫。今天不聊虚的,直接用计算器,帮大家把香港银行定存的扒一遍。
01
PART
那些喊着20%的银行,到底能分你多少钱?
WELCOME OFFERS
很多朋友问我,香港哪家银行定存利率最高?
每次看到有人截图那些百分之十几的海报来问我,我都会让他们先看小字。
那些吓人的高息,全都是银行为了拉新客搞的“短期体验卡”,不仅时间极短,而且额度卡得死死的。
换成钱你就知道了。
众安银行:20%年化,存7天
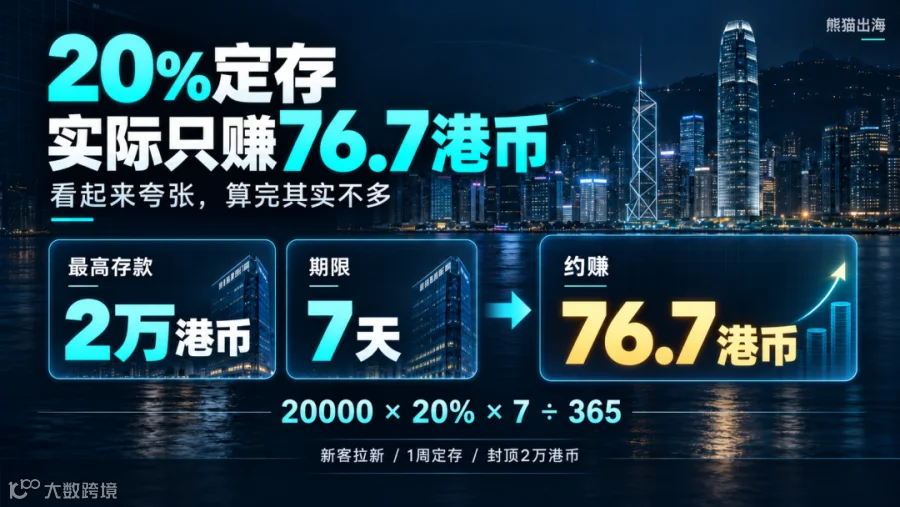
先看众安银行(ZA Bank)的新客活动,海报上写着年化20%。
但它的规则是:只能存1周(7天),最多只能存2万港币。
我们按香港银行365天计息规则算一下:
20000 × 20% × 7 ÷ 365 = 76.71港币
什么概念?在香港中环,这笔钱只够买一杯冻柠茶加一份猪扒包。
平安数字银行:18%与16%,存1个月

再看平安数字银行(PingAnDB)的新客活动,早前的18%年化,只让你存1个月,封顶10万港币。
哪怕按顶格的18%来算,存满30天:
100000 × 18% × 30 ÷ 365 ≈ 1479港币
截至10月,开通平安数字银行新客优惠为16%,同样首10万港币、存一个月,实际利息约:
100000 × 16% × 30 ÷ 365 ≈ 1315港币
建行亚洲:6.88%与5.88%,存3个月

还有传统银行里的建行亚洲(CCB Asia)新客推广,之前新户给到6.88%,10月普通智选理财新户已下调至5.88%。
可以存港币或人民币,但最多只能存5万,存期3个月。
按6.88%存满整整一个季度,到手利息是:
50000 × 6.88% ÷ 4 = 860元
按最新5.88%算,到手只有735元。
看明白了吗?银行用年化20%的口号把你吸引过来,最后只给了你一顿茶餐厅的饭钱。
说白了,这根本不是什么理财收益,而是银行市场部发给你的“开户红包”。等这7天、1个月一过,你的钱立刻掉回普通利率。
02
PART
真正决定你定存利息的,只有一条底线
RATE LOGIC

为什么银行不敢给你长期20%、甚至长期6%的定存?
因为银行不是做慈善的。
任何一家正常经营的银行,它的定期存款利率,绝对不可能长期高过这门货币的基准利率。
我们以大家最常存的美元为例。
查一下美联储最新的联邦基金目标利率,目前维持在3.75%—4.00%区间;再看全球资金定价的锚——美联储公布的1年期美债收益率,目前在4.46%—4.47%左右。
银行把你的美金收上来,转身拿去买美债或者放贷,它自己还要留出运营成本和利润空间。
这就意味着:现阶段1年期美元定存的真实天花板,就在4.3%到4.4%左右。
凡是长期定存敢拍胸脯给你远超这个数的,要么有附加捆绑条件,要么你得盯紧自己的本金;凡是短期给到百分之十几的,全都是限时限额的营销噱头。
03
PART
真正值得看的,是长期能锁住多少利息
ONE-YEAR DEPOSITS
把营销噱头筛掉之后,真正能打的银行才浮出水面。
如果我们要存12个月的美元定存,把未来一年的高息稳稳锁住,现在全港哪家最高?
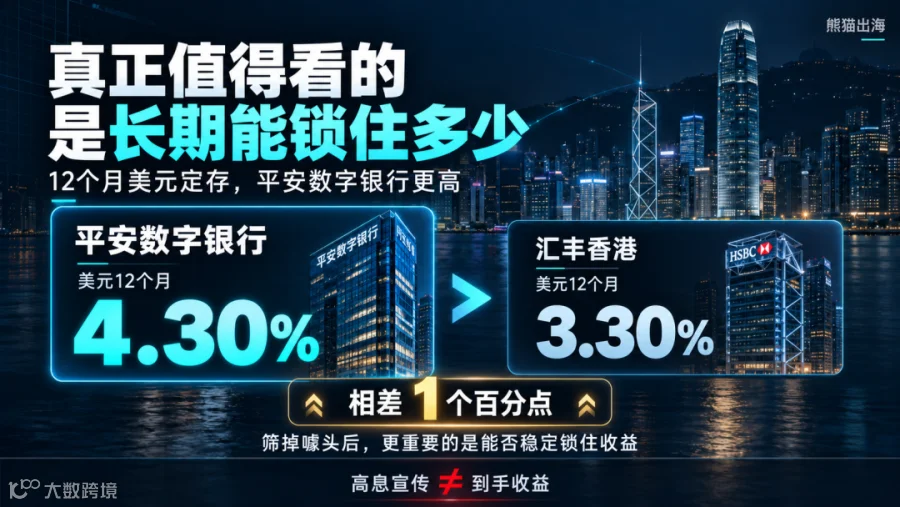
答案很多人想不到——恰恰是刚才提到的平安数字银行。
它家12个月的美元定存利率,直接给到了4.30%,是目前全港同期限里的最高水平,几乎是贴着1年期美债收益率在给储户让利。
10万美金存一年,差多少?
来做个最直观的对比。最多内地朋友开的汇丰香港外币新资金定存,目前的美元特惠定存年利率最高只有3.30%。
两边足足差了1个百分点。
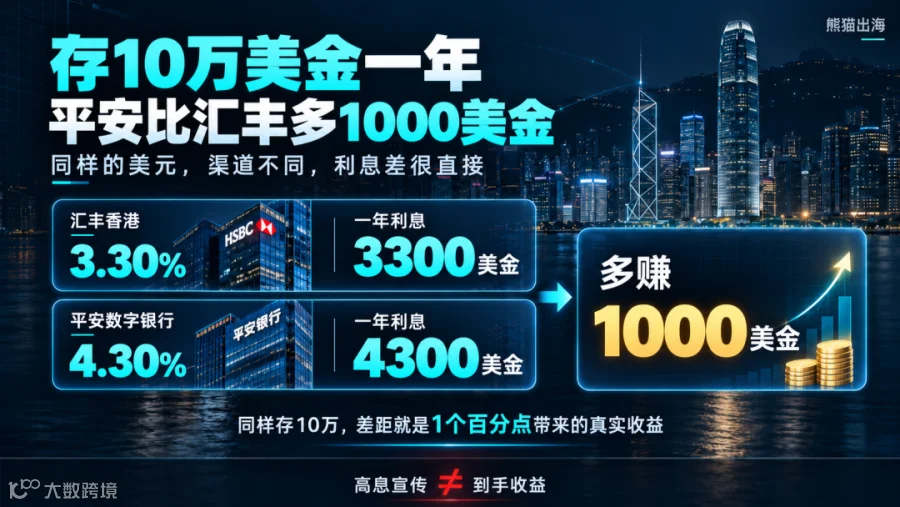
不要小看这1%。如果你手里有10万美金(约71万人民币)打算锁定一年:
在汇丰:100000 × 3.30% = 3300美金
在平安数字银行:100000 × 4.30% = 4300美金
一进一出,白白多拿1000美金,折合人民币7000多块钱,直接白捡一台最新款的iPhone。
04
PART
名字带“数字银行”,钱放里面安全吗?
DEPOSIT PROTECTION
很多朋友看到这里会问:熊猫,这家银行我以前怎么没在街上见过分行?把几十万放进去安不安全?
这就是典型的海内外认知差。
平安数字银行,前身为PAObank平安壹账通银行,是中国平安集团(2318.HK)旗下的成员公司、陆金所控股(6623.HK)的全资子公司,早在2019年5月就拿到了香港金融管理局(HKMA)颁发的正式持牌银行牌照。
过去这类银行在香港叫“虚拟银行”,因为很多人听名字觉得虚,香港金管局已经正式将其统一改名为“持牌数字银行”,监管标准跟传统银行完全一致。
更重要的是,香港有法定兜底机制。

根据香港存款保障委员会(DPS)的最新规定,香港存款保障额度已经从过去的50万港币,正式上调到了80万港币,折合美元约10.2万美金,而且港币、美元、人民币定存全部受保障。
什么意思?
只要你在里面存的本金加利息在80万港币(约10万美金)以内,就算发生极端风险,香港存保计划也会依法全额赔付,安全系数跟把钱存在汇丰、中银没有任何区别。
05
PART
为什么有些传统中小银行利率更高,却很少推荐去折腾?
TIME AND COST

有些传统中小银行定存利率也比汇丰高一点,但熊猫很少推荐大家去折腾,因为时间成本太贵了。
传统小银行开户,你要提前抢号、去线下网点排几个小时队、准备一堆证明文件,还要跟客户经理斗智斗勇。为了多赚零点几个点,搭进去两天香港行程,根本不划算。
这也是香港银行业正在发生的一个大趋势。
数字银行因为砍掉了全香港最昂贵的街头铺租和线下柜员成本,省下来的真金白银,一部分变成了比汇丰高出1%的定存利息,另一部分变成了极致的开户效率。
只要你人到了香港,连上网络打开平安数字银行App,拿身份证和通关小票,几分钟就能在酒店房间里把户开好,而且0管理费、没有最低存款门槛。
///
LAST
写在最后
SUMMARY
做全球资产配置,最怕的不是市场没机会,而是拿着最贵的成本,守着最低的收益。
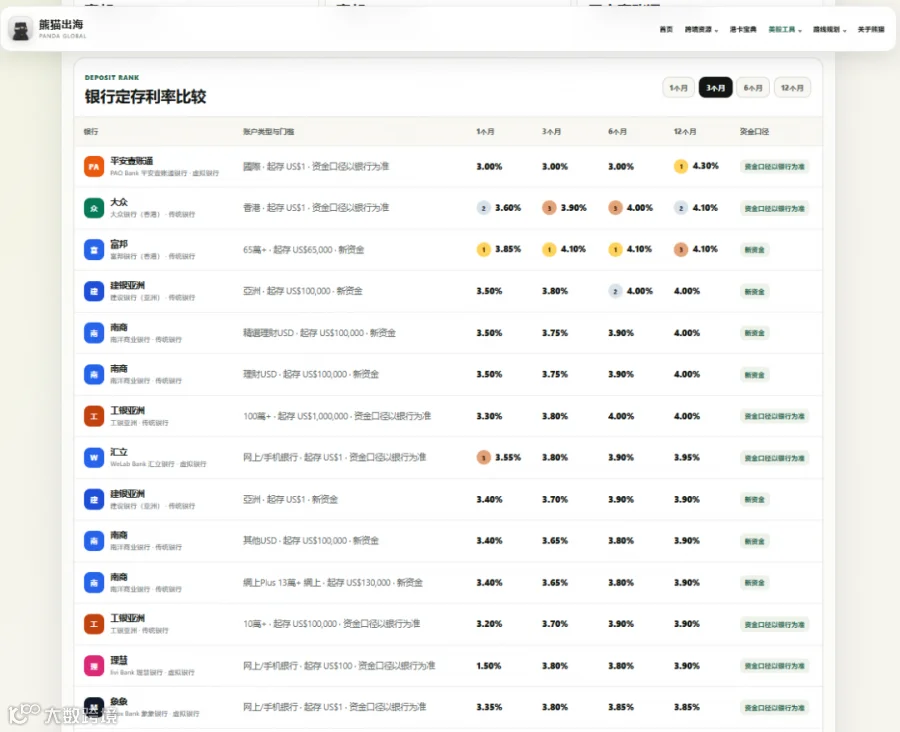
因为香港几十家银行的定存牌价几乎每周都在变动,为了让大家不用一家家去翻银行官网,熊猫自己也专门搭建了一个实时监控全港银行定存利率的网站,哪家悄悄加息了、哪家只是短期噱头,打开就能一眼比对清楚。

真正聪明的钱,从来不冲着海报上20%的鱼饵去,而是找准既有80万存保兜底、又能稳稳锁住4.3%真实收益的地方。
我是熊猫。
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING