

eBay公布2025年第一季度业绩,宣布高管变动。与此同时,GMV、活跃买家数量及技术创新表现持续疲软。
核心财务数据
- 营收:26亿美元,按报告口径同比增长1%,按外汇中性口径同比增长2%。
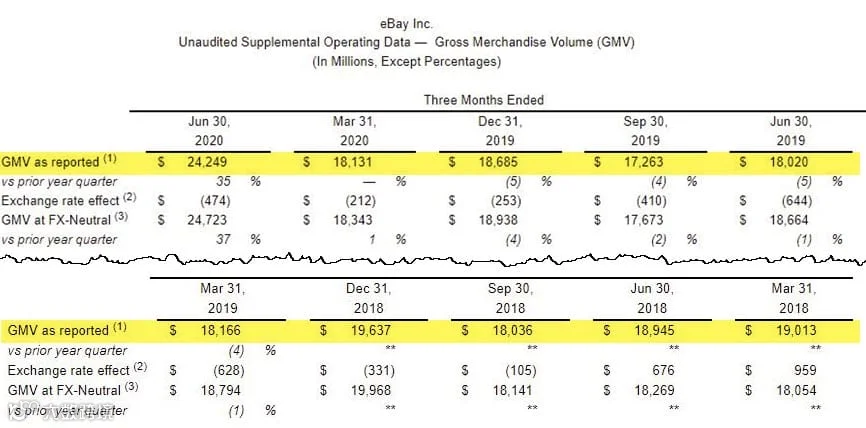
- 商品交易总额(GMV):188亿美元,按报告口径同比增长1%,按外汇中性口径同比增长2%。
- 股东回报:第一季度向股东返还7.59亿美元,含6.25亿美元股票回购及1.34亿美元现金分红。
高管团队重大调整
首席财务官Steve Priest与首席产品官Eddie Garcia将于5月11日离职。前PayPal全球销售执行副总裁Peggy Alford接任CFO;CPO职能拆分,Jordan Sweetnam出任首席商务高级副总裁;Mazen Rawashdeh保留CTO头衔并新增工程职责。
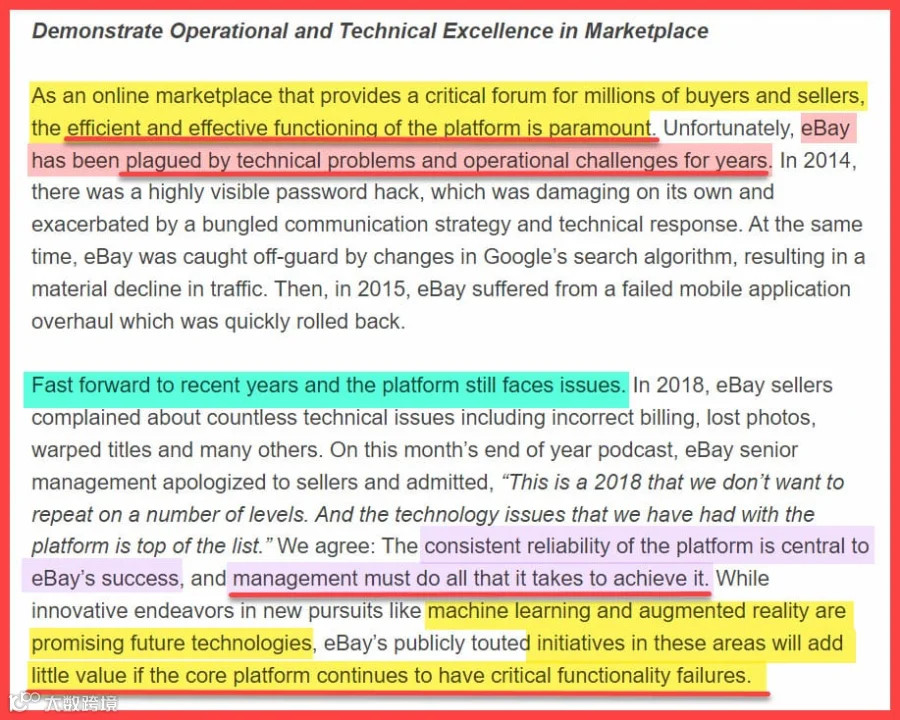
赋予Rawashdeh更多权责值得关注。在其任职9年间,网站日常技术故障频发且未获根本修复,这曾是Elliott Management发起激进变革行动的核心原因之一。
用户增长乏力,依赖折扣策略
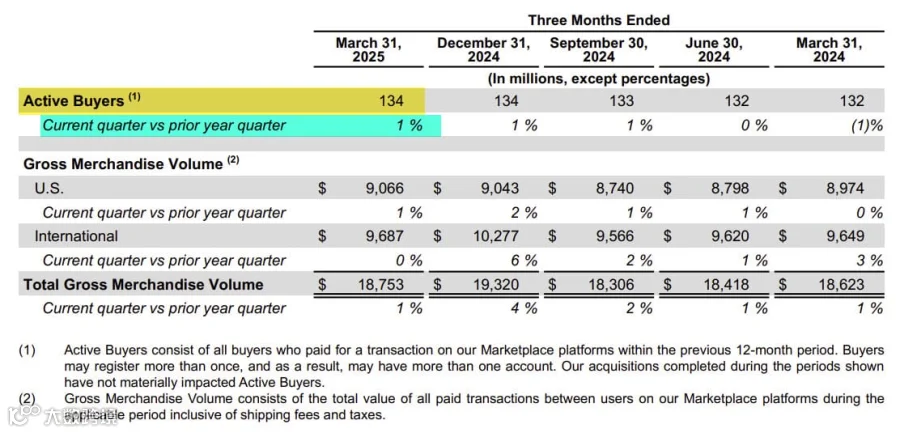
总活跃买家数为1.34亿,同比微增1%,环比持平。CEO Jamie Iannone依靠传统折扣策略才实现这一微弱增长,且第二季度延续了该做法。
尽管同比微增,但这已是eBay连续第12个季度活跃买家数低于2018年第一季度水平。
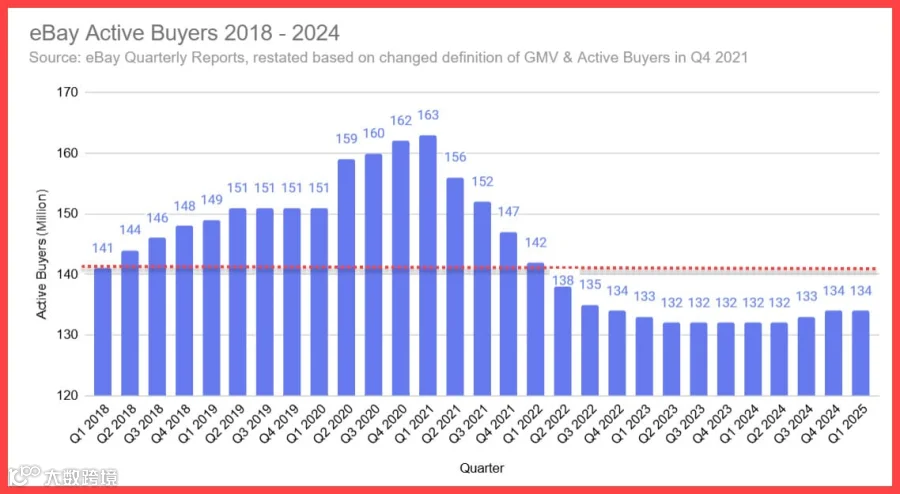
注:eBay于2021年底修订了GMV和活跃买家定义,并重述了2018年以来数据。当前188亿美元GMV仅相当于2018-2019年重述后水平,1%的增长含金量有限。
eBay未披露具体活跃卖家数据(上次报告为2021年Q4的1700万),仅透露过去12个月有所增加。鉴于英国推出面向个人卖家的免佣金C2C举措,卖家数量增长并不意外。
“狂热买家”(年消费≥800美元或既是买又是卖)仍停滞在1600万,但人均年支出从超3000美元升至超3100美元。这表明针对转化狂热买家的30%-40%大幅折扣并未产生显著效果。
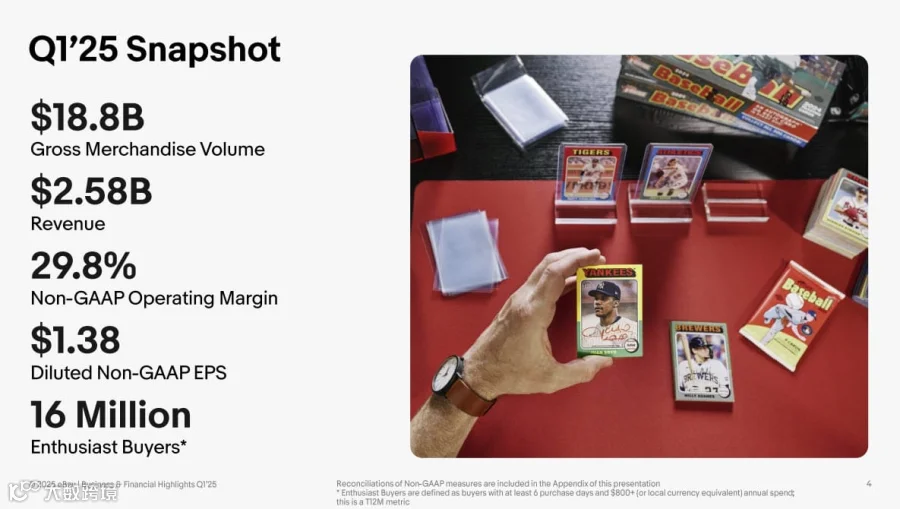
管理层对宏观环境艰难下实现1% GMV增长表示自豪,但该数据可能不如预期亮眼。eBay定义的GMV包含运费和税费,今年1月USPS、UPS及FedEx运费上涨自动推高了GMV。若扣除折扣、运费上涨及通胀因素,实际GMV很可能为负值。
广告收入增长放缓,拓展平台外业务
第一方广告(推广列表等)Q1收入4.18亿美元,同比增长14%,但低于Q4的4.34亿美元。这可能源于提高最低费率导致采用率放缓,卖家因利润被侵蚀而减少投放。
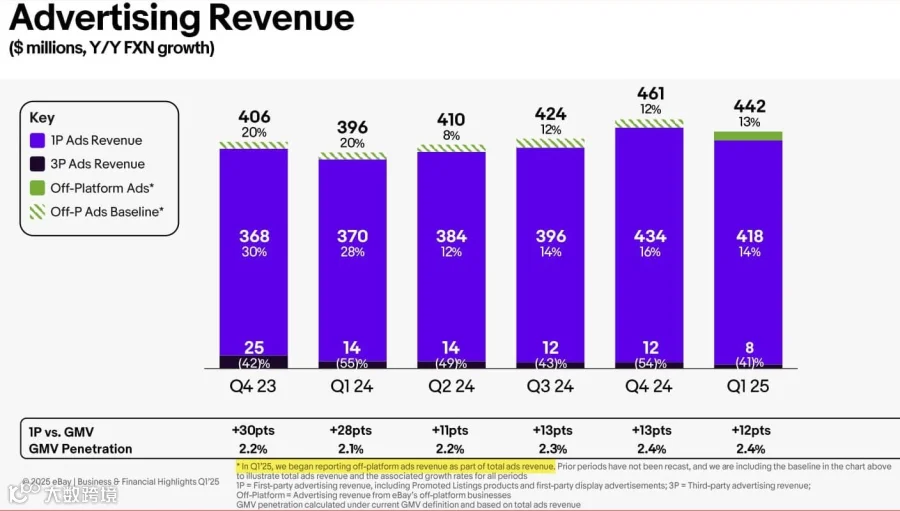
财报演示文稿新增“平台外广告”指标,涵盖TCGPlayer及日本Qoo10等非主平台业务的广告收入。此举暗示主平台广告渗透率已达瓶颈(部分类目超70%),未来或将通过在其他市场复制广告策略寻求增量。
此外,eBay于2月下旬在德国调整广告归因方式,扩大了计费销售额范围,该策略未来可能扩展至其他市场。
关税影响模糊应对
面对分析师关于贸易战及最低免税额取消的提问,管理层回应模糊,仅提及中国库存已提前部署,却回避了补货成本激增约145%的现实问题。
英国C2C改革争议与未来展望
管理层回避了英国C2C举措引发的反弹,包括延迟付款、买家保护费及强制简易配送导致的物流混乱等问题。但Q2指引显示,eBay仍将依靠这些措施贡献1-3%的收入增长。

尽管未明确提及美国市场,但Depop在美国成功推行买家费用,可能挑战eBay此前认为美国无法容忍该模式的观点。
电话会议其余内容平淡,AI上架工具及发现功能虽有更新但改进有限。“神奇AI上架”历经一年半延迟上线后,仍未完全兑现承诺。
结语:精简与敏捷背后的压力
本次财报电话会议新意不多,但管理层语气更为严肃,反复强调“精简”与“敏捷”。结合高管变动,这或许表明Iannone在执掌公司5年后正面临董事会要求出成果的巨大压力。
新任CFO Peggy Alford的加入旨在加强管理,但也侧面反映出当前团队在创造可持续增长方面缺乏有效手段,仍依赖提高广告费率及遗留折扣策略。若2025年下半年业绩未达标,此次人事变动可能并非终点。