


国庆假期刚结束,欧洲、地中海航线又传来新消息!
达飞轮船、马士基、赫伯罗特、地中海航运(MSC)相继公布亚洲至欧洲、地中海及部分北非方向的运价调整安排,部分新费率从 2026年10月19日 起生效。
但有一个细节值得注意:船公司在涨价,市场运价却没有出现同步的大幅上涨。
这意味着什么?接下来欧洲海运费究竟会继续上涨,还是公布的涨价幅度未必能落到实际成交价上?
对于欧洲站卖家、外贸工厂和国际物流从业者来说,这轮变化值得重点关注。
从目前整理的调价通知来看,本轮调整涉及北欧、西地中海、东地中海、黑海及部分北非方向。不过,各家船公司的适用航线、生效期限、箱型和附加费并不完全相同,具体应以对应航次的正式报价为准。

根据原文整理的公告信息,亚洲至地中海及北非方向的新FAK运价计划于10月19日至31日执行。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
上述为原文所列参考费率,具体适用港口、箱型、货物类型及附加费范围,应以达飞正式公告为准。

原文整理的远东至欧洲相关费率如下:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
相关费率计划自10月19日起按适用计费日期执行,具体以正式公告及航次条款为准。

MSC公布的相关参考费率如下:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
原文所列新费率计划自10月19日起执行,暂定至10月31日。
此外,原文还列出碳限制附加费、碳复核附加费,以及部分航线涉及的海盗风险附加费和苏伊士运河附加费。实际是否适用、如何计收,应以对应航线的最新收费条款为准。

马士基方面,原文提及亚洲至北欧相关运价计划于10月19日至11月14日执行,涉及20英尺柜、40英尺柜及40英尺高柜干货箱。
由于目前整理的材料未列出完整费率表,因此不宜直接推定其具体涨幅。实际价格应以马士基原始公告、适用港口及具体航次报价为准。
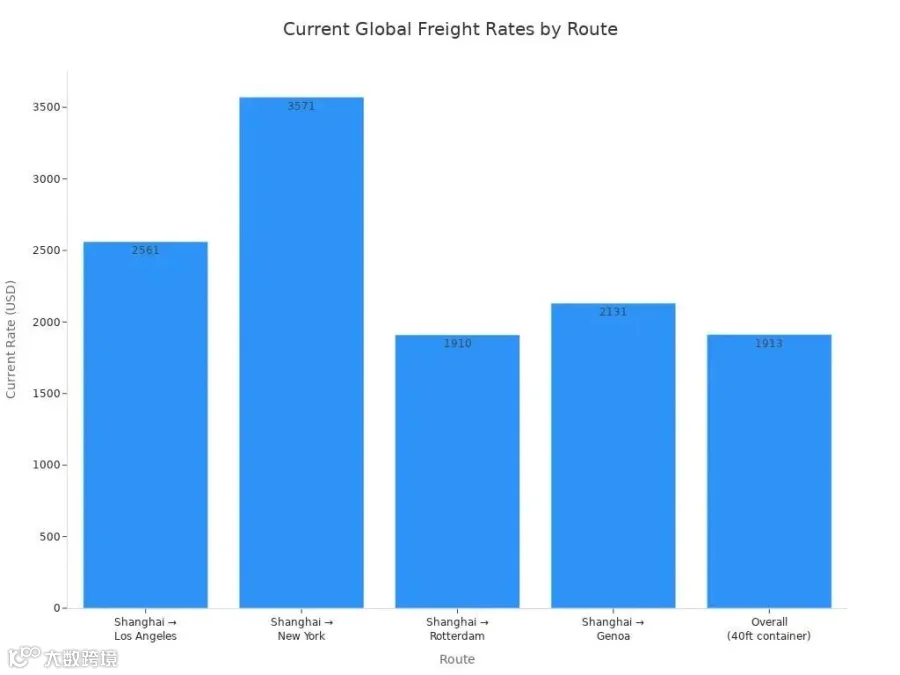
需要提醒的是:FAK公布价不等于货代最终拿到的成交价。 不同客户的合约、订舱时间、舱位情况及费用包含范围,都可能影响最终结算金额。上述数据是原文整理的参考费率,不应直接视为所有货主都能拿到的实际价格。
如果只看四家船公司的调价通知,很容易认为欧洲海运市场已经全面反弹。
但从原文引用的运价数据来看,情况并没有那么简单。
根据上海航运交易所公布的原文数据,2026年10月9日:
上海出口集装箱运价指数(SCFI)报3664.11点,较前期上涨1.81点,涨幅约0.05%。
远东至欧洲运价为2,274美元/TEU,周涨3.4%。
远东至地中海运价为3,002美元/TEU,周涨0.2%。
欧洲航线出现一定反弹,但综合指数涨幅有限,说明不同航线的表现并不一致。
另一组数据也值得关注。
原文引用德路里10月8日公布的世界集装箱运价指数(WCI)显示:
综合指数下跌2%,至4,351美元/FEU。
上海至鹿特丹下跌2%,至3,337美元/FEU。
上海至热那亚维持在3,696美元/FEU。
需要注意,SCFI与WCI的统计口径、航线范围及报价基础不同,不能将两者的数值直接比较,但可以结合各自的变化观察市场走势。

为什么船公司宣布涨价,市场却未必跟涨?
第一,公布费率不等于实际成交价。
船公司公布的FAK费率是一种公开运价基准。货代实际订舱时,还要考虑合约价格、舱位供需、客户货量、订舱时间以及市场竞争等因素。
第二,货量恢复程度决定涨价能否获得支撑。
如果国庆假期后出口货量持续回升,热门船期舱位趋紧,船公司推动涨价就更有条件。
反过来,如果货量恢复不及预期、市场舱位仍然充足,货代之间的价格竞争可能继续存在,公告中的涨价幅度就未必能完全转化为实际成交价格。
集中调整FAK费率,可能是船公司改善航线收益、管理舱位及调整运力投放的一部分。但单凭调价通知,无法判断后续市场一定会持续上涨。
真正值得观察的,是新费率生效后,实际订舱报价有没有跟进,舱位是否收紧,以及后续航次是否继续调整价格。
除了货量和舱位,欧洲、地中海航线还有一个值得关注的变量:部分船公司对经苏伊士运河及红海航线的安排。
此前,部分亚洲至欧洲航线因红海安全风险绕行好望角,航程增加,船舶往返周期随之拉长。
如果后续有更多航线能够稳定恢复经苏伊士运河通行,可能带来几个变化:
航程缩短: 部分航线的运输时间有望减少。
船舶周转效率提高: 相同规模的船队可能完成更多航次。
有效运力增加: 如果新增运力没有被货量增长吸收,运价可能面临下行压力。
但这里不能简单得出“恢复苏伊士运河通行,运价就会下跌”的结论。
真正影响市场的,是实际恢复了多少航线、船公司如何调整班期与运力,以及红海安全形势是否允许相关安排持续执行。
与此同时,如果出口货量明显回升,新增运力也可能被市场吸收。
因此,苏伊士运河航线恢复进度,是后续欧地航线运价走势的重要观察指标之一,但不是唯一决定因素。

不要只看船公司公告中的价格,还要看货代实际能够订到的价格。
如果新费率生效后,实际成交价持续上升,说明涨价逐渐获得市场支撑。
如果公告费率与实际成交价仍有明显差距,则需要进一步观察后续市场变化。
重点关注热门船期的舱位情况、订舱是否顺畅,以及临近开船时价格是否发生变化。
如果舱位明显减少,船公司推动涨价的条件可能更充分;如果舱位仍较充足,市场竞争就可能继续压制实际运价。
如果货量持续回升,同时船公司控制运力,欧地航线运价可能获得支撑。
如果货量增长有限,而苏伊士运河航线恢复又带来更多有效运力,后续运价就可能面临压力。
最终走势,要看需求和供给谁的变化更快。


对货代而言,不建议仅凭涨价通知,就立即对所有客户统一调价。
更稳妥的做法是:
核对新费率的生效日期、适用航线和箱型。
确认报价中包含哪些海运费及附加费,避免遗漏费用。
明确客户报价的有效期、适用船期和舱位条件。
持续跟踪实际订舱价格,避免只依据公告价判断市场。
对外贸工厂和跨境电商卖家而言,也不必因为四家船公司宣布调价,就认定接下来运费必然上涨。
如果近期有出货计划,可以结合货物交期、库存情况、具体船期和全包价格,提前向货代询价,并确认报价有效期。
对于需要稳定补货的欧洲站卖家,运输成本固然重要,但船期可靠性、到港后的清关及配送安排,同样会影响整体供应链成本。
结语:涨价通知已经来了,市场是否买单还要继续观察
10月19日起,四大船公司相继公布新的运价安排,确实向欧洲、地中海航线释放了涨价信号。
但从原文引用的SCFI和WCI数据来看,市场表现仍有分化,尚不足以仅凭几份公告就判断运价进入持续上涨周期。
接下来,真正值得关注的不是涨价通知有多少,而是实际成交价能涨多少、舱位是否收紧,以及货量和有效运力如何变化。
对货主来说,别只盯着涨价通知;对货代来说,别只盯着船公司报价。最终决定运输成本的,仍然是具体航次、实际成交价格和完整的物流费用。