



一
前言
先问一句扎心的:你上个月那笔货款,到账用了几天?中间被扣了几道手续费?有没有哪一笔,到现在还卡在半路?
做外贸、跑跨境的老板,收汇这件事,几乎人人都踩过坑。
绕来绕去,大家最终都把目光锁定在同一个方案上——注册一家香港公司,再开个实体银行对公账户。
可真要落地时,"想不想"从来不是问题,"怎么顺顺当当办下来"才是。
今天这篇,就把从注册到开户的整条链路,一次性给你讲透。
二
为什么"香港公司 + 实体银行公户"成了标配

和市面上常见的第三方收款工具比,它解决的不是「能不能收」,而是「能不能长期、稳定、体面地做生意」:
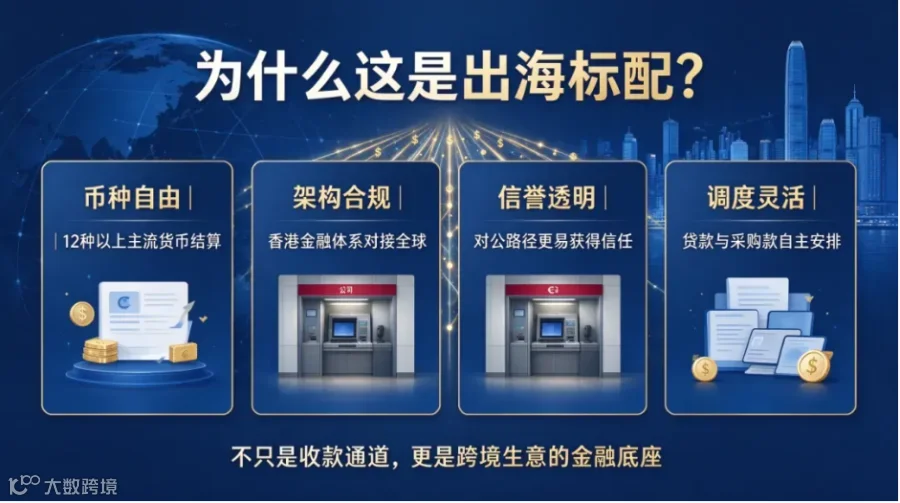
币种自由,结算省心:支持12种以上主流货币,外汇即时兑换,少被层层加价和到账延迟拖累,顺手对冲一部分汇率波动。
架构更轻、更合规:依托香港成熟金融体系对接全球客户与供应链,境外业务的海外收入可享受相应税务安排,账目清清爽爽。
信誉肉眼可见:对公收款路径透明,海外采购商、平台更放心,谈合作底气更足。
资金调度灵活:货款、采购款都可在香港沉淀调度,需要时再按合规路径回流,节奏自己握在手里。
说白了,它不只是一个收款通道,而是你出海做生意的「金融底座」。
三
既然要开实体公户,为什么优先考虑汇丰?
银行选得好,后面少折腾。在众多选项里,汇丰银行常被跨境老板重点考虑,原因主要有几个:
- 环球网络覆盖广
:业务横跨欧洲、亚洲、中东及非洲,覆盖约60个国家和地区; - 多币种账户能力强
:支持12种主流货币,全球汇丰账户互转免手续费,资金调拨效率高; - 国际银行品牌认知度高
:作为香港三大发钞行之一,对企业国际形象有明显加持; - 对公路径更透明
:海外客户和平台更容易认可,贸易融资、信用证等增值服务成熟。
对于真正做全球生意的企业来说,银行账户不只是用来收钱的,它还关系到你的结算效率、客户信任和长期资金安全。汇丰这类国际银行的价值,就在这里。
📌 2026年重要政策更新
汇丰针对内地居民担任董事/股东的香港公司,不再强制要求提供内地关联公司资料,审核逻辑从「看内地实体背书」转向「个人从业资质+业务真实性+资金来源合规」,对没有内地实体、纯香港公司起步的跨境创业者来说,是近几年最友好的窗口期。
四
这套方案,适合哪类企业?
- 跨境电商卖家
:依托各大平台销往欧美、东南亚,香港账户可直收平台货款,简化国内结汇,加速资金周转。2026年新政下,仅需提供平台服务协议、股东社保记录及个人流水即可申请,无需销售数据截图。 - 服务出口/SaaS/自由职业者
:面向全球输出数字产品或服务,外币回款让汇款、结算和资金调拨更灵活。 - 多国采购/供应链卖家
:跨国采购发货,香港账户可作为资金枢纽,优化结算成本与账务透明度。
如果你属于这三类,并且已经受够了回款慢、费用乱、账户不稳,那这套方案就值得认真评估。
五
注册其实很简单,难的是「开户」

先说好消息:注册香港公司本身门槛不高,一般准备好这几样就行——
公司名称(中英文,以「Limited」/「有限公司」结尾)
至少1名董事/股东(年满18岁,无国籍限制)
注册资本(通常1万港币起,无需验资)
注册地址及法定秘书(由持牌秘书公司提供)
经营范围
核名 → 签署文件 → 政府递交 → 约3-5个工作日拿证(电子提交最快1个工作日)
但真正卡住大家的,往往是后面一步——银行开户。
不少老板公司注册得挺顺利,结果开户时却被反复退回、反复补件,几个月都没消息;好不容易开下来,又因为不熟悉维护规则而被限制或冻结。
开户时银行真正在查什么?
香港银行开户并非注册完成后的自动权利,而是银行在履行客户尽职审查(CDD)义务后作出的商业决定。核心评估标准包括:
1主体合规状态:公司正常存续,无逾期罚款、未被除名或清盘;
2人员资质:董事、股东、实益拥有人身份真实,无不良金融记录,需完整披露最终受益人;
3业务真实性(最关键):能提供真实的购销合同、订单、发票、物流凭证,或清晰的商业计划书;
4资金来源:能说明初始资金合法来源,合理描述预计交易规模与对手方;
5行业风险:虚拟资产、博彩、未持牌金融服务等高风险行业审核更严。
2026年新政材料清单(替代内地关联公司)
🛒 跨境电商企业
平台服务协议 + 股东近2年社保记录 + 近6个月含工资记录的个人流水
🚀 初创企业
商业计划书(列明潜在客户/供应商)+ 股东社保记录 + 个人流水
💡 科创企业
专业背景证明(学历/专利/履历)+ 社保记录 + 个人流水
这正是专业机构介入的价值所在。不是替你「走捷径」,而是在银行合规框架内,帮你把资料、逻辑、业务说明和后续维护一次梳理清楚。
六
开户完成后,这几件事别大意

• 保持账户活跃,建议每月登录1-2次网银,避免3-6个月零交易;
• 资金往来避免快进快出、整进整出,绝不替第三方代收代付;
• 避开制裁国家和地区的交易;
• 按时完成周年申报、商业登记证续期和做账审计,逾期罚款最高可达5万港元;
• 配合银行定期KYC更新,及时更新公司变更信息。
七
写在最后
出海做生意,收款通道就是你的生命线。
香港公司+汇丰实体公户这套组合,从长期稳定性、合规性和资金调度灵活性来看,依然是2026年跨境从业者的主流选择。尤其今年汇丰政策放宽,对轻资产起步的创业者来说是难得的窗口期。
如果你正打算布局,或之前在开户环节卡过壳,我们可以根据你的实际业务情况,帮你评估可行性、梳理材料清单,少走弯路。
——END——