


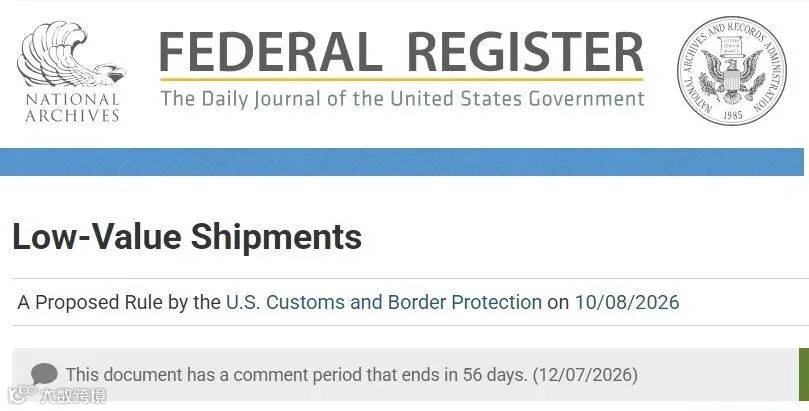
2026 年 10 月 8 日,CBP 在《联邦公报》发布《Low-Value Shipments》拟议规则制定通知(NPRM),计划调整价值 2,500 美元及以下货物的非正式报关程序。
目前是征求意见草案,意见征集截止 2026 年 12 月 7 日,尚未作为最终法规生效。但监管风向已较明确,美线出货逻辑宜提前调整。
讨论具体变化之前,有必要先厘清两个T11和T13基础类型
-
T11:符合条件的低价值货物使用的一般非正式报关类型。现行 19 CFR 141.5 规定,进口货物通常应在抵达美国后15天内办理申报。

T13:主要适用于通过国际邮政网络进入美国、价值不超过 2,500 美元,且若通过其他运输方式进口本可适用 T11 的货物。T13 并非首次出现,此次 NPRM 拟将有关要求纳入正式法规。

1. T11 申报前置:取消15天缓冲期
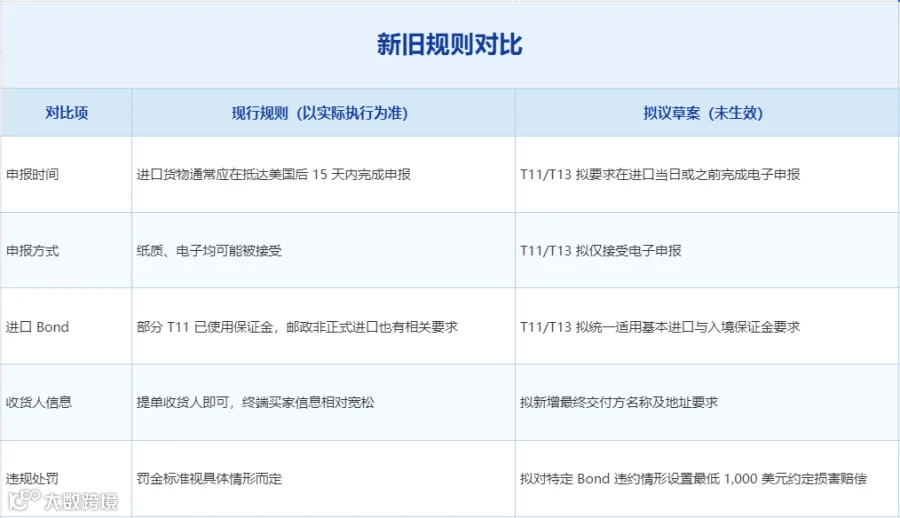
申报时限提前:相关 T11 货物拟被要求在进口当日或之前,通过 CBP 授权的 EDI 系统完成申报,以便 CBP 在货物抵达时开展风险识别和审查。

新增最终交付方信息:当最终交付方(Final Deliver-To Party)与最终收货人(Ultimate Consignee)不同时,申报人拟被要求提供最终交付方名称及地址。采用集中清关、海外仓配送及美国境内转运模式的企业需重点关注。
相关要求也拟适用于符合条件的 T12(Entry Type 12) 申报。
2. T13 电子申报:拟为国际邮政货物建立正式电子非正式报关机制
T13 申报拟需提供:10 位 HTSUS 编码、货物价值及原产国、发件人身份及地址、UPU S-10 国际邮政追踪号码等。承运人拟须在进口舱单中提供 UPU S-10 追踪号码,并确保与 T13 申报记录一致。
未及时申报的邮政货物可能被视为自愿放弃。 根据拟议 19 CFR 145.6,价值 2,500 美元及以下、未及时正确申报、且在进口之日起 15 天后仍处于 CBP 监管之下的相关邮政货物,CBP 拟将其视为自愿放弃,不予放行。
3.强制要求海关保证金(Bond)
所有非正式报关(ET11和ET13)均需提供基础进口保证金(可选择单次保证金或连续年度保证金)。
若发生申报错报、漏报等违约情形,最低赔偿金额设定为1000美元(取货物价值或1000美元中的较高者)。
4. 海关监管权限扩大
CBP有权根据进口商、制造商或商品类别,将部分低价值货物强制转为正式报关,不再局限于逐票核查。
5. 责任主体明确化,非货主须委托持牌报关行
如果实际收货人并不是货物所有权人,收货人不能自行充当进口商记录人(IOR),必须委托美国本土持牌报关经纪人作为官方IOR完成清关,明确合规责任主体,减少无资质申报乱象。
6. 局部放宽(部分关税商品)
价值在250美元至2500美元区间、适用第232条关税的商品,允许使用非正式报关,无需强制走正式报关流程。
政策尚未生效,但业务层面的传导已经可以预判。以下五点,可作为内部自查的参考维度。
1. 资料准备宜提前
订舱阶段即可准备报关资料,避免货物到港后临时整理;
2. 预算宜预留新增成本
低货值拼箱、直邮小包需评估 Bond 担保安排及可能增加的成本;
3. 原有操作模式风险上升
拆分多票、低报货值等行为本身可能构成违法,不仅面临罚款,还可能影响企业信用和后续通关;
4. 单证要求更严苛
舱单、申报信息、邮政追踪号需一一对应,信息不一致可能触发 CBP 审查;
5. 进口主体宜厘清
涉及多方交易及物流主体时,进口商身份、报关授权及 IOR 责任划分宜提前确认。
先做一轮存量排查
对在途、海外仓库存、待发货的 2500 美元以内订单,逐票核对申报方式、寄收件信息、追踪单号及配套单证,缺什么补什么,风险高的先处理。
把申报动作往前挪
推动“发货即申报”,把寄件人、地址等字段做成结构化数据;提前对接美国本土持牌报关行,理清非货主收货场景下的 IOR 安排;同步调整关务与 ERP 系统,适配 Type 11 / Type 13 申报字段。
-
盯紧草案后续走向
持续跟进草案修改进展,必要时联合行业协会在意见征集期内向 CBP 反馈行业诉求,预判最终落地版本,给业务调整留出余地。
从 800 美元最低限度免税待遇暂停,到低价值非正式报关拟进一步强化监管,美国小额进口贸易的监管思路正在发生变化——宽进宽出的空间在收窄,全程可溯、权责清晰的要求在上升。
政策调整往往既是压力,也是分水岭。粗放式的小包出海模式可能越来越难走,提前把前端合规体系搭起来,会是未来布局美线业务的一个重要方向。
我们团队会持续关注 CBP 新规后续进展,及时同步政策更新。
如果您有美线出货计划,欢迎联系我们业务同事,提前评估出货方案,协助您降低清关风险。
美线海运|清关咨询|订舱询价,随时欢迎交流!


分享
收藏
点赞
在看