


小供注意到,近期苏州某大型核心企业中**创供应链金融平台项目进行招标。
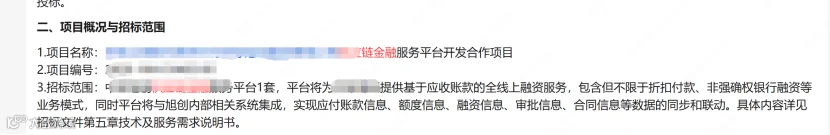
在应收账款电子凭证等产品被监管点名的情况下,该平台已重点聚焦折扣付款、非强确权银行融资,其中折扣融资值得关注。
折扣融资的本质是供应商“有偿”获得自身款项支付,可以说是最极致的“两头吃”:核心企业一边占用供应商资金,一边供应商有偿讨要账款。相比其他凭证产品,实质是核心企业自己作为资金方开展确权凭证“贴现”业务。
此前,某第三方科技公司联合核心企业,推出“应付拍登记结算平台”。据介绍,在债务化解场景中,平台通过折扣竞价机制精准匹配资金需求。例如,某核心企业面临10亿元债务而仅有5亿元资金时,资金需求迫切的供应商可通过20%~30%折扣率参与竞价,5亿元资金可化解7亿元债务,既避免诉讼风险,又保障企业持续经营。这种“以有限资金撬动更大债务化解”的模式,已成为企业化债的重要抓手。
从保障支付角度来看,该平台与应收账款电子凭证等产品的效果还有待观察:应收账款电子凭证基于金融机构保兑确认开立额度,借助核心企业信用,能够保障债权人以较低成本获得融资,同时,开放平台引入多家金融机构还可形成议价机制。而折扣平台,虽然无需贴现和承担贴现成本,但供应商(特别是中小企业)和供应商的交易对手只有核心企业一家,在应收账款变现时,其议价能力被大大削弱。
此前,某大型车企基于其旗下应收账款电子凭证也曾推出现金折扣产品,在推介时,其认为现金折扣具有三大优势:一是,折扣成本低;二是,申请流程简单;三是,准入条件宽松。
在当前应收账款电子凭证监管框架和监管体系逐步清晰的情况下,这种产品从监管角度是否有疑义:一方面,应收账款电子凭证现金折扣产品实质是由核心企业出资的应收账款电子凭证业务,在《保障中小企业支付条例》已明确应收账款电子凭证为非现金支付的金融工具的前提下,核心企业通过应收账款电子凭证现金折扣提供资金的行为,有“异化为金融行为”的嫌疑,同时,也突破了金融行为须持牌的监管规定,在一定程度上或有“灰色”空间。另一方面,核心企业既已通过应收账款电子凭证对供应商履约行为确权,又有足够的资金提前支付,为何还要“绕一道”付款,也存在“盘剥”中小企业的嫌疑。
当然,现金折扣可不可以做?小供认为,基于正常商业行为和商业管理,在合同中提前约定“基于契约”精神的现金折扣可以做,但在当下监管环境及保护中小微企业利益的倡导下,这个产品显然也会加重社会对确权类供应链金融产品的负面评价,也不符合24号的监管导向。
事实再一次说明,电子债权凭证也好、供应链票据业务,本身都是供应链金融工具,具有中立性,关键在于谁使用。从业务本质来看,应收账款电子凭证等供应链金融工具具备中立普惠的产业服务属性,是畅通产业链资金循环的有效工具。而核心企业下场自建平台的那一刻,这一工具便容易失去中立性。
当前,核心企业自建封闭型供应链金融平台的野蛮生长时代全面落幕,合规化、中立化、市场化成为行业唯一发展方向。破解存量乱象、适配监管新规,核心企业供应链金融业务的核心出路,是全面推进业务独立化、运营中立化、服务市场化转型,根本性剥离闭环套利属性,回归赋能产业链协同发展本源,具体可通过三大路径落地。
更多阅读:
辟谣!凭证业务全面暂停?!