大数跨境

FedEx暴跌9.9%,国航暴涨23.4%:航空货运正在重新洗牌?

FedEx暴跌9.9%,国航暴涨23.4%:航空货运正在重新洗牌? AGG进取顺利
2026-10-14
4
导读:新动作,暗藏什么信号?
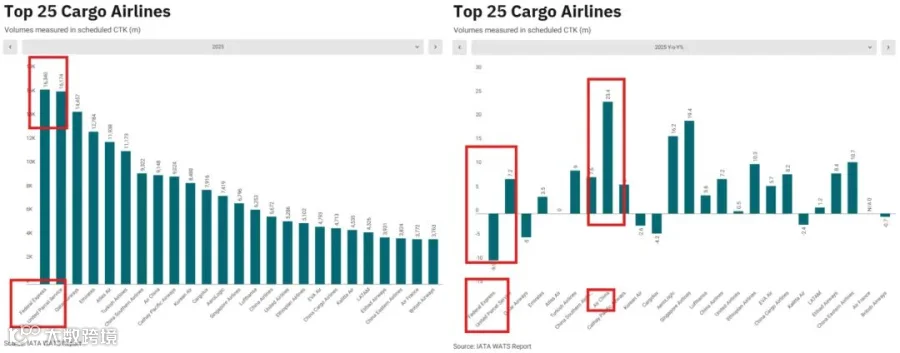
先看一组数据:2025年全球航空货运需求增长3.4%,前25大货运航司整体增长5.5%,跑赢大盘。但北美是唯一负增长地区,亚太增长8.4%领跑全球。

先说结论

比排名更值得关注的,是货流方向和运力配置正在发生实质性调整。


一、FedEx:跨太平洋运力砍了四分之一

FedEx依然是全球第一大货运航司,但2025年CTK下降9.9%至163亿,跨太平洋自有运力同比削减25%。
从尾程角度看,跨太平洋运力一撤,口岸货量分布就跟着变。部分跨境电商货流转向美东或经欧洲中转,洛杉矶、长滩等美西航空口岸增速放缓,芝加哥、纽约等美东枢纽占比提升。
与此同时,FedEx国际经济型包裹量增长40%,跨境电商是重要推手。经济型包裹时效要求低,但单量大、目的地散,对分拨中心的自动化分拣和区域配送密度要求更高。

二、UPS:向高附加值货种倾斜,尾程服务分层加速

UPS全年CTK增长7.2%至161亿,与FedEx差距进一步缩小,国际出口日均量增长3.5%。
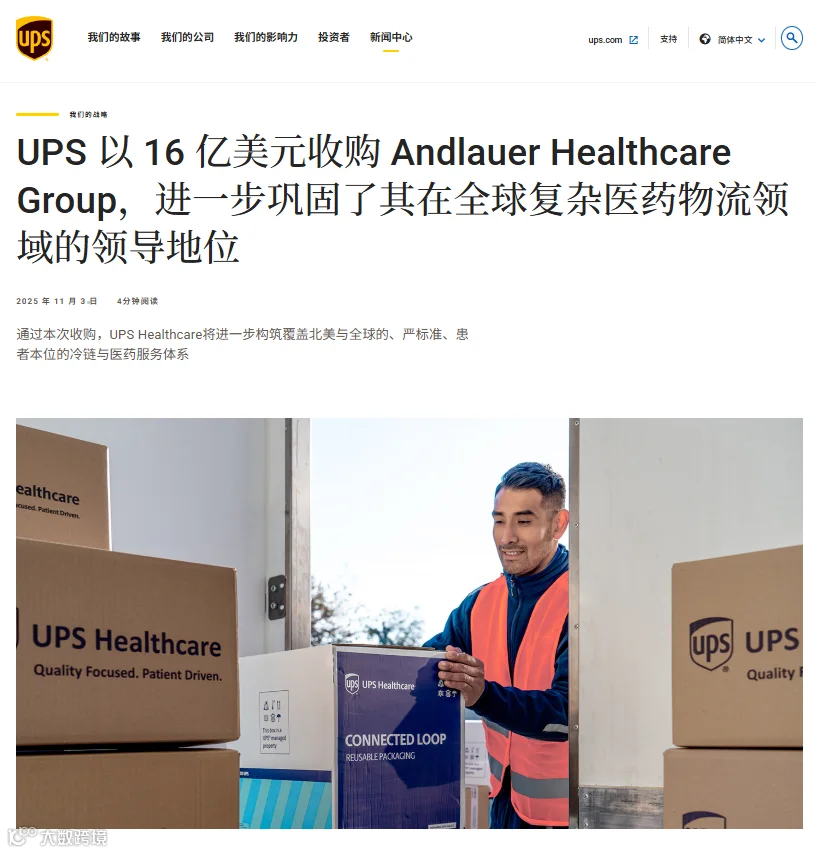
UPS更大的动作在医疗物流。2025年完成对德国Frigo-Trans及BPL的收购,并以约16亿美元收购Andlauer Healthcare Group,加码医药、冷链等高附加值物流。

总的来说:

这类货流在美国往往不走普通快递网络,而是进入专业医疗物流或白手套配送体系。温控、时效、全程可追溯的要求,倒逼尾程形成更明确的服务分层。

三、中国航司:存在感增强,腹舱运力成为增量

中国国航排名上升3位,CTK增长23.4%至91亿;中国东方航空也上升2位。截至2025年第四季度,国航11月还签署了购买6架A350货机的协议。2026年5月又追加4架订单,总订单量达到10架。

先说结论:

对跨境电商物流来说,这意味着中国出口货流的承运选择更多元,不必过度依赖单一外航的跨太平洋运力。

四、2025年航空货运的核心变化

对做美国市场的电商卖家,意味着什么?

1


尾程时效的底层逻辑在变。

跨太平洋直飞运力减少,部分货物改走亚欧航线或中转路线,美国尾程的入境口岸和分拨路径可能跟着变。

2

美国国内尾程派送格局在调整

UPS减少亚马逊业务、FedEx削减跨太平洋运力,都会影响美国本土的包裹分拨节奏和区域派送能力。

3

高价值货物和普通电商货的尾程待遇在分化。

航司优先保高优先级货物,经济型电商包裹更多走合作航司或延期服务,尾程时效预期要相应调整。

4

多口岸、多尾程服务商布局变得更实际。

当货流从美西转向美东,或从直飞转向中转,单一尾程合作模式的风险在上升。
【声明】内容源于网络
0
0
AGG进取顺利
各类跨境出海行业相关资讯
内容 132
粉丝 0
AGG进取顺利 各类跨境出海行业相关资讯
总阅读19.1k
粉丝0
内容132