


摘要:欧洲储能装机2026年预计跳涨78%,但大量中国储能柜卡在鹿特丹"一仓难求"。本文拆解鹿特丹港的基本盘、以汽车为例的全链路费用、德国波兰荷兰四笔账与30天红线、保税仓备选方案,并给出德美澳拉美中东五地全球布局与四条落地建议。
2026年,欧洲储能市场进入它的"奇点时刻":SolarPower Europe报告显示,2025年欧洲新增电池储能36吉瓦时,累计装机首次冲破100吉瓦时;EUPD Research预测2026年还要再装57吉瓦时,一年跳涨78%。
这些电池绝大多数来自中国——2025年中国锂电池出口额同比增长26.2%,对欧储能产品出口增长25.4%,欧洲吃下中国电池出口的42%。而它们中相当一部分,第一站都停在同一个地方:荷兰鹿特丹港。
于是,一场关于"放哪儿"的战争,先于"卖给谁"打响了。
欧洲门户,也卡住了脖子
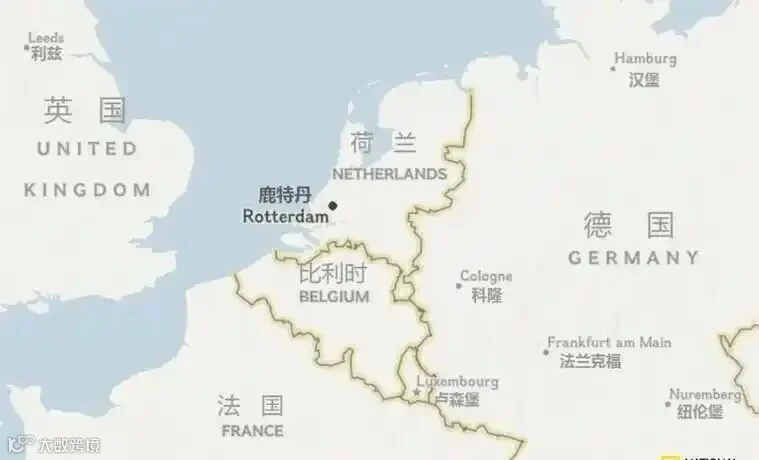
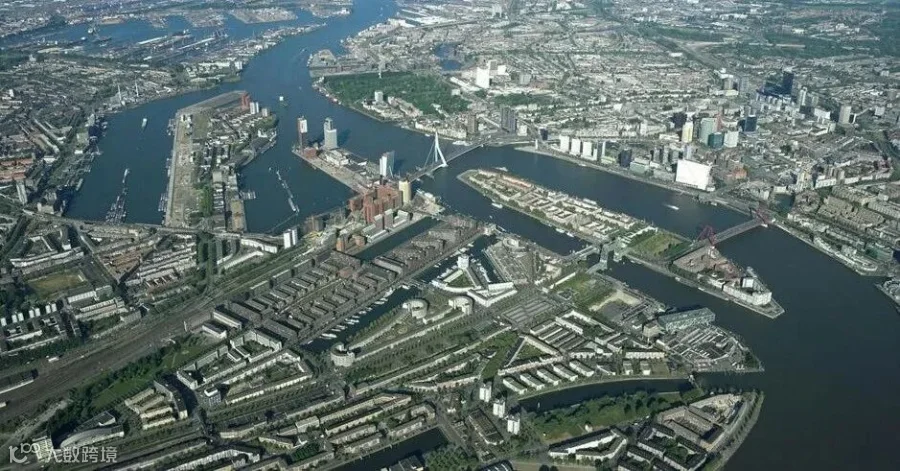
鹿特丹常年坐稳欧洲第一大港,莱茵河与马斯河在此交汇入海,素有"欧洲门户"之名。它最厉害的一点,是"储、运、销一条龙":保税仓加货物分拨中心,货进港后24小时通关、先存储后报关,再用公路、铁路、内河、海运辐射全欧;港口及临港产业撑起荷兰GDP的约12%。
但恰恰是这个"门户",如今成了储能柜子的咽喉。
锂电池在国际物流里是9类危险品,普通货仓不敢收。真正符合荷兰PGS 15/PGS 37标准的专业电池仓,全鹿特丹没几家。牛建涛老师在《大牛聊出海跨境》里点破过这一层:鹿特丹缺的不是仓库,是"合规的电池仓库"。新建一座达标电池仓,从审批到投产要一到两年,需求却等不了那么久。
为什么偏偏现在爆仓?

三个原因叠在一起。
一是需求爆发:电网拥堵、电价高企,户储、工商储、大储全面开花,2025年欧洲户储装机11吉瓦时,2026年预计冲到15吉瓦时。
二是库存积压:前两年市场过度乐观,退税调整预期又让一批货抢着冲港,柜子压在仓里出不去。
三是监管收紧:荷兰环境监管机构DCMR抬高了锂电池仓储审批门槛,PGS 37-2安全指南预计2027年1月1日起强制。
在《大牛聊出海跨境》牛建涛老师看来,这背后是一条清晰的理论:储能出海的竞争,正在从"产品力"迁移到"履约力"——谁先把货安全、合规、快速地送到客户手上,谁才有资格谈后面的事。

先算一笔最直观的账:一辆车到鹿特丹,钱花在哪了
用整车做镜子,最能看清"到港之后"的真相。从上海港滚装船到鹿特丹28到35天,标准轿车海运费1300到2200美元,新能源车因是危险品涨到2100到2800美元——这只是头程。
到港清关,欧盟基础关税10%,中国电动车还要叠加反补贴税——比亚迪17%、吉利18.8%、上汽35.3%、特斯拉中国7.8%,综合税负最高冲到45.3%。再加荷兰21%的进口增值税:一辆CIF价20万元的车,光关税加增值税就要6.6万元。
再算上WVTA认证、COC文件、电池护照、内陆拖车、经销商毛利等等,七道关下来,一辆18万元的车,欧洲终端卖到28到30万元,一点不稀奇。
《大牛聊出海跨境》牛建涛老师常跟学员算这笔账:出海的钱,一半花在船上,一半花在"下船以后"。而"下船以后"的核心,就是仓储和合规。
储能柜没仓库放了?有备选方案
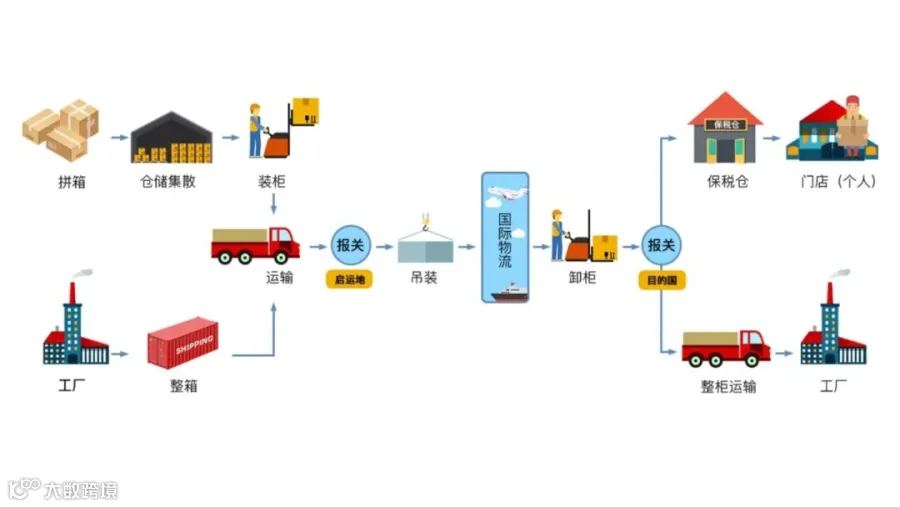
既然荷兰本土合规电池仓一仓难求,一线货主的解法是"跨境保税仓":在德荷边境找具备PGS 37-2资质的仓库,用同一本保税资质同时注册荷兰、德国两地仓。货到鹿特丹后,T1文件经停荷兰,再用保税货车把货拉到德国仓——货实际存在德国,却继续享受荷兰的增值税递延红利。
这是典型的"用位置换成本、用资质换现金流"的打法。已有仓库商在德荷边境动工,年底要建一座6万平米保税库,其中4万平米是符合PGS 37-2的危险品仓。
仓放德国还是波兰:四笔账与30天红线
仓库选址,本质上是一道三维题。
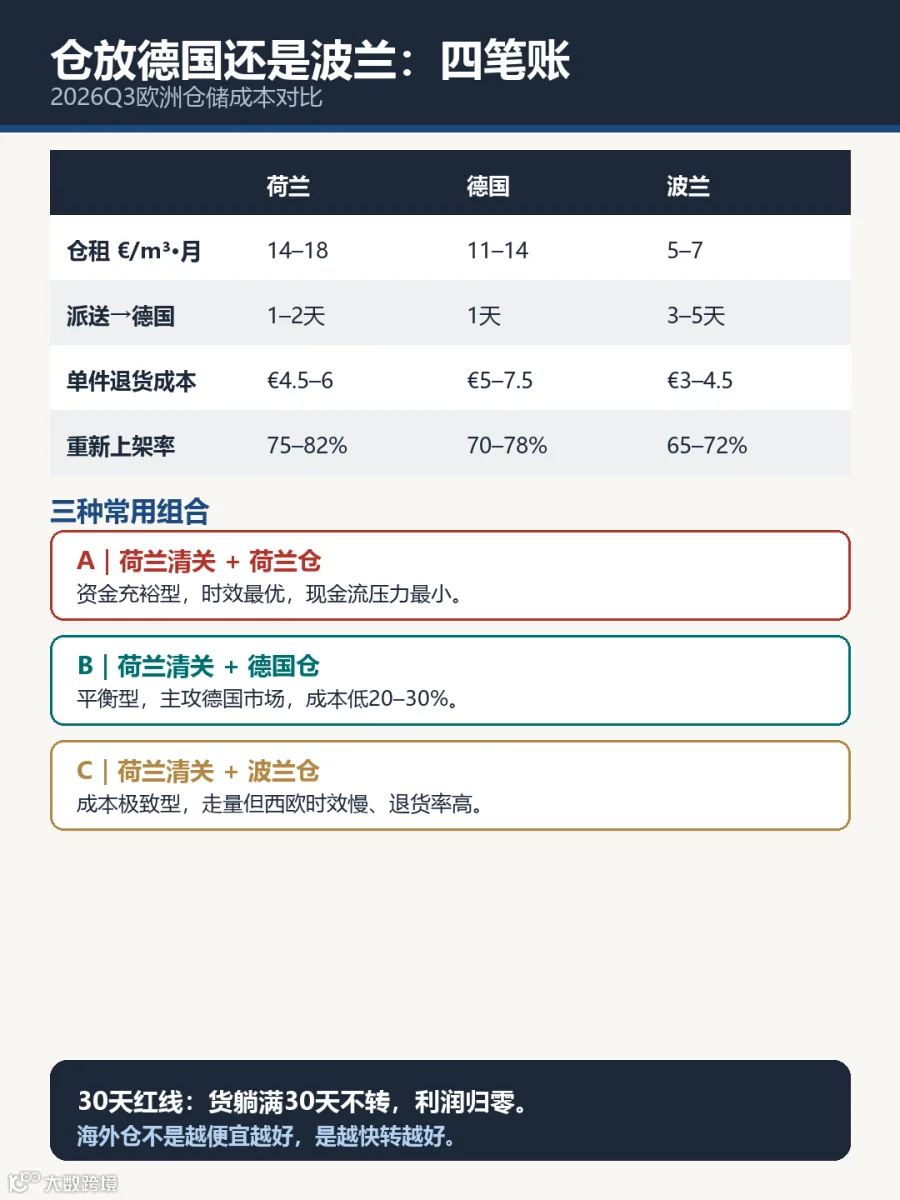
第一笔账是仓租:2026年三季度,荷兰每立方米每月14到18欧元,德国11到14欧元,波兰只要5到7欧元。
第二笔账是派送:荷兰发德国1到2天,德国发德国1天,波兰发德国要3到5天——荷兰是"西欧中心",覆盖欧盟3.5亿核心消费人口的半径最短。
第三笔账是退货:单件综合成本荷兰4.5到6欧元、德国5到7.5欧元、波兰虽只3到4.5欧元,但重新上架率仅65%到72%,更多货变成死库存。
第四笔账是清关与仓储的组合:资金充裕走"荷兰清关+荷兰仓",主攻德国走"荷兰清关+德国仓",成本极致走"荷兰清关+波兰仓"。
账算到最后,其实是同一条30天红线:货在仓里躺满30天还不转,仓租、资金占用、退货风险三样叠加,利润归零。海外仓从来不是"越便宜越好",而是"越快转越好"。

为什么越来越多人选荷兰?
答案藏在两张牌里。
一张是增值税递延:荷兰的Article 23制度,让企业进口时不必真金白银先垫VAT,直接列报抵扣——对货值高、账期长的储能设备,这是真金白银的竞争力。
另一张是"真主体":2026年欧盟对华贸易逆差要冲过4000亿欧元,反补贴、FSR、小包裹限流,荷兰也不再是"软门户"。
圈内人开始意识到,有仓不等于安全——货在提单上挂的还是中国公司名,刀砍的就是名字。解法只有一条:在荷兰有真公司、真IOR,让货在法律上变成"欧洲公司的货"。
于是,一个肉眼可见的趋势出现了:国内大佬们开始亲自飞来鹿特丹,看地、买地、租仓库。欧洲海关对中国货全检,其他港口清关效率下滑,绕了一圈,还是鹿特丹最稳。有物流商说,跨境电商大卖每月上千个柜,包仓都不够,直接定制新仓库。
在《大牛聊出海跨境》牛建涛老师的观察里,这印证了一个判断:欧洲的仓储正在"金融化"——它不再只是物流环节,而是现金流、税务身份和合规身份的集合体。
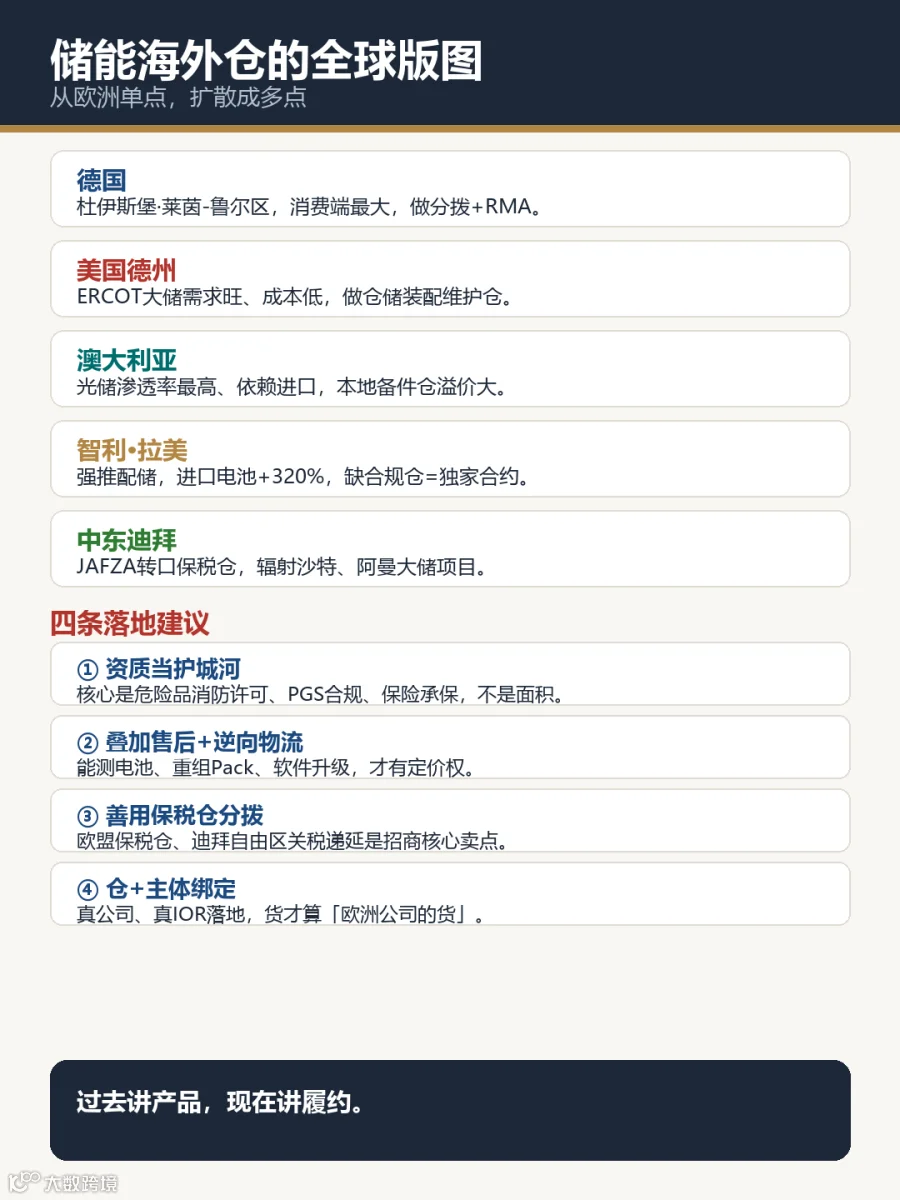
全球版图:机会不止鹿特丹
把镜头拉远,鹿特丹的"一仓难求",其实是一张全球地图的缩影。
1、德国(杜伊斯堡、莱茵-鲁尔区)是真正的消费端,户储、工商储、大储三线最大市场,在这里建危险品二次分拨中心,叠加售后测试、退换修(RMA),是下一块肥肉。
2、美国德州的独立电网ERCOT对大储需求旺盛、土地成本低,适合大型储能设备的仓储装配维护仓。
3、澳大利亚光储渗透率全球最高、本土供应链薄弱、海运周期长,本地备件仓与整机仓溢价空间大。

4、智利与拉美强推"光伏+储能"配储,2025年智利从中国进口电池暴增320%,但危险品物流配套极度匮乏——谁先建合规仓,谁就锁定巨头独家合约。
5、中东迪拜杰贝阿里自由区(JAFZA)则是转口保税仓的绝佳位置,辐射沙特、阿曼的大储项目。
《大牛聊出海跨境》牛建涛老师把这幅图总结成一句话:储能海外仓的黄金窗口,正从"欧洲单点",扩散成"德、美、澳、拉美、中东多点"。
《大牛聊出海跨境》牛建涛老师给行业公司的四条落地建议
第一,把资质当护城河,别把地皮当护城河。储能仓的核心不是面积,是危险品消防许可、PGS 37-2合规、保险承保资格——地能租,资质难补。
第二,叠加"售后+逆向物流"增值。储能货值高、技术门槛高,纯收仓租利润薄;能测电池、能重组Pack、能软件升级,才有定价权。
第三,善用保税仓与分拨属性。储能设备货值大,欧盟保税仓、迪拜自由区的关税递延,是招商的核心卖点。
第四,把"仓"和"主体"绑在一起。出海不止是到得了,更是卡不住;在欧洲有真公司、真IOR,货才算真正落地。
储能出海的故事,过去讲的是产品,现在讲的是履约。鹿特丹的一仓难求,本质是这场迁移的哨声——谁先把仓储、合规、税务三张牌配齐,谁就能在下一轮全球化里,站到更靠前的位置。

欢迎大家在评论区讨论和留言。