


6人被公诉!
货虽真实出口,申报退税主体却未参与交易。
涉案企业通过拼凑报关单、虚开增值税发票及伪造资金流水,构建看似完整的业务链条。经办人员需警惕:单据齐全不代表交易真实。
案件回顾:冒用信息骗取退税
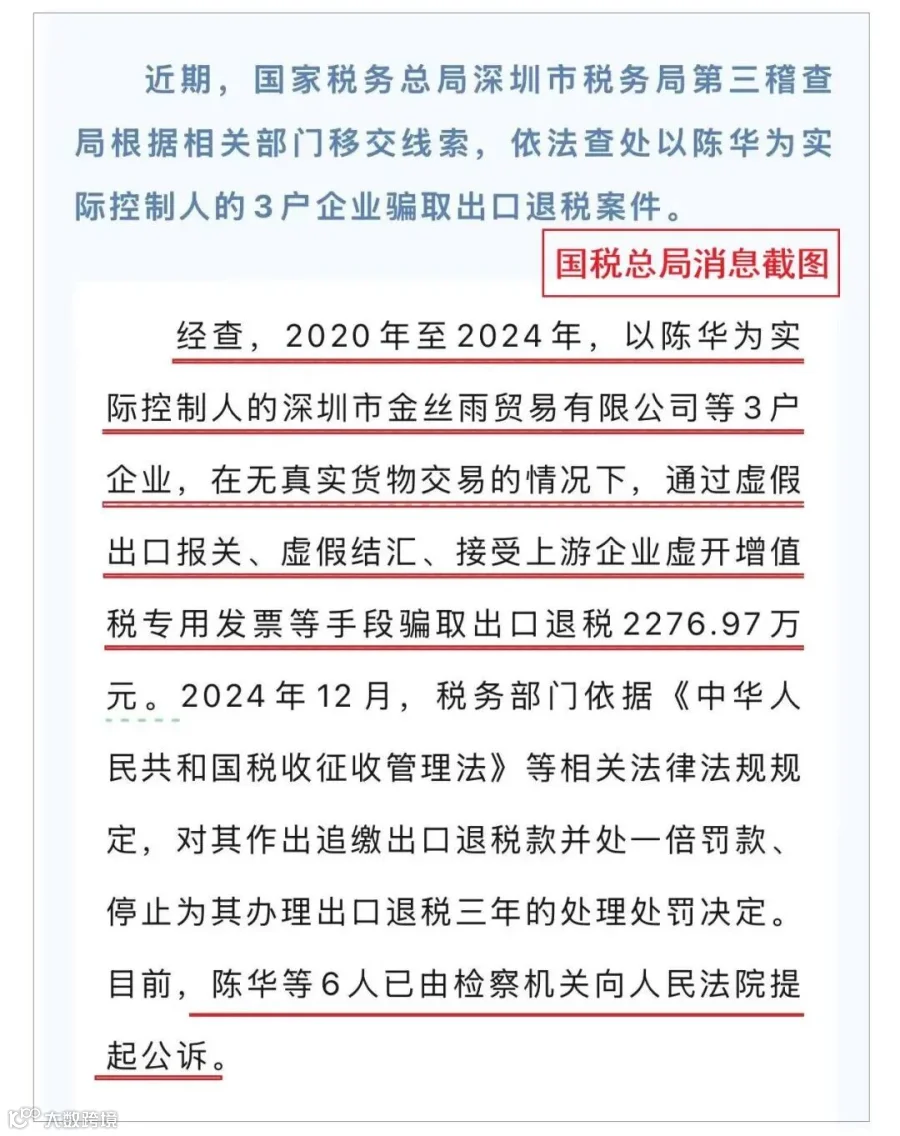
国家税务总局9月28日通报,深圳市金丝雨贸易有限公司等3家关联企业,在2020年至2024年间,冒用他人出口信息、虚假结汇,并接受虚开的增值税专用发票,累计骗取出口退税2276.97万元。
税务处理结果:
- 追缴退税款并处一倍罚款;
- 停办出口退税业务三年;
- 陈华等6名责任人已被提起公诉。
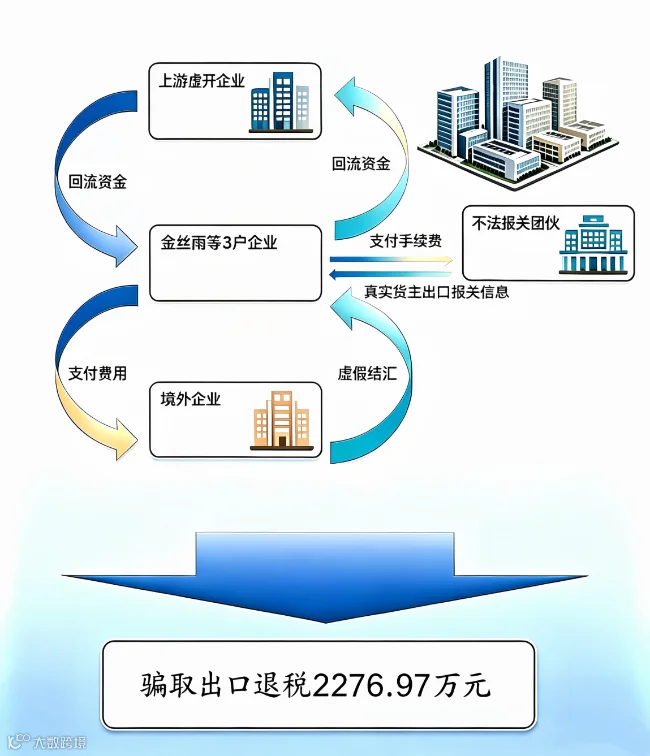
作案手法拆解:货、票、钱分离
稽查关键突破点在于核实真实货主。调查发现,实际出口方与涉案3家企业无任何业务接触。
核心操作逻辑:
- 盗用数据:获取真实出口货物的报关信息;
- 虚构采购:配齐虚开的进项发票;
- 资金回流:制造虚假结汇及资金流转,将款项以“货款”名义支付给上游开票方,经多层账户套转后,最终回流至涉案人员个人账户。
钱最终又绕回了自己人账户。
尽管具备出口记录、发票及付款流水,但一旦串联起真实货主、采购关系与资金去向,业务逻辑即被证伪。
风险预警与合规建议
本案中,3家企业因注册地集中、共用报关代理、上游开票方重合及员工信息交叉等异常特征被锁定。此类“买单配票”模式并非孤例,此前天津亦有类似案件被查,涉及金额超2亿元。
业务自查指南:核对“货、票、钱”一致性
建议业务、财务及报关部门协同,对每笔退税业务进行实质性审核:
根据《税收征管法》,骗取出口退税将面临追缴税款、一倍至五倍罚款及刑事责任。单据齐全仅是起点,真实交易才是合规底线。
真实交易,才是底线。
建议团队立即选取一笔正在申报的业务,按照上述“货、票、钱”三项标准进行交叉验证,将案例警示转化为实际风控行动。

 企业微信