AI巨头的债务狂欢:全球科技大厂举债竞速
今年10月,据彭博社援引知情人士消息,腾讯正考虑发行最高50亿美元的离岸债券。这一举动迅速引发外界将其与AI战略投入联系起来。
事实上,腾讯已于今年6月发行了47亿美元债券,创下自2020年以来的最大规模。若新一轮融资足额落地,两次筹资总额将接近100亿美元。相比之下,字节跳动的动作更为激进:路透社9月报道显示,30家银行已向字节跳动提供296亿美元的银团贷款,专门用于AI领域投资。
一向以稳健著称的腾讯频频通过债权融资,足见AI领域的“烧钱”程度。然而放眼全球,50亿美元的债务规模在科技巨头中仅属中等水平。今年2月,谷歌母公司Alphabet发行了315亿美元债券,其中包括一笔期限长达100年的英镑债;亚马逊则在3月完成370亿美元债券发行后,于7月再次融资约250亿美元。
为购买GPU及建设数据中心,云计算公司几乎耗尽了自由现金流。目前,主流AI大厂普遍处于高负债运行状态。例如,Anthropic预计未来五年需花费1252亿美元租赁算力,但自有资金难以覆盖。芯片供应商博通为此提供了420亿美元贷款,这种“借钱给客户买自家产品”的模式,已成为英伟达、AMD等芯片巨头的通行做法,旨在提前锁定大客户。
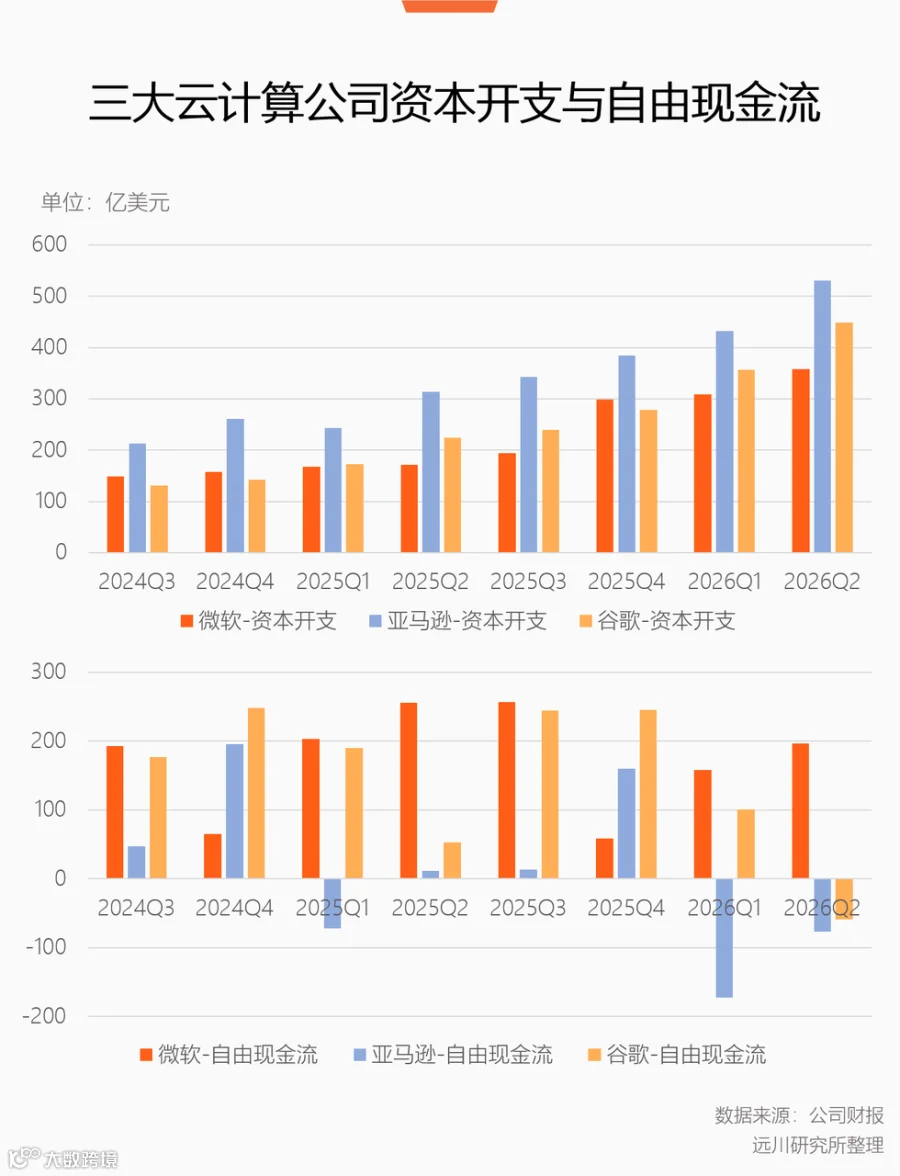
摩根士丹利估算显示,截至今年9月,全球AI相关债务发行规模已达约4500亿美元,超过去年全年的两倍。可以说,AI发展的尽头,目前看来是巨额贷款。
OpenAI的财务账单:收入暴涨背后的巨额赤字
今年9月,《金融时报》披露了一份OpenAI的内部路演材料,揭示了其惊人的财务预测:
OpenAI预计2026年营收将达到360亿美元,而到2030年,年收入将飙升至3500亿美元,2026至2030年累计收入预计为8400亿美元。然而,为了实现这一收入目标,OpenAI需累计投入8560亿美元用于算力和基础设施建设。这意味着,即便收入暴涨近十倍,公司在该周期内仍将面临亏损。
数据显示,2026至2030年间,OpenAI的累计自由现金流预计为负2780亿美元。尽管相比今年5月预测的3050亿美元赤字已有所改善,但资金缺口依然巨大。这也解释了为何OpenAI需要持续进行大规模融资。
造成这一局面的原因主要有两点:首先,大模型行业呈现“强者恒强”态势,训练和测试需先于创收发生,导致持续的现金流出;其次,维持现有用户粘性及通过补贴扩大市场份额,使得收入增长滞后于成本投入。
SemiAnalysis的测算进一步印证了这一点:在Anthropic的收入结构中,按量收费的API客户是收入主力,而占用41.7%算力的Claude订阅用户仅贡献了10%的收入,商业模式存在明显的结构性失衡。

图片来源:SemiAnalysis
此外,数据中心、电力、芯片和网络设施必须提前数年进行容量规划。这种超前的一次性资本开支与延后的用户收入之间存在巨大的时间错配,从而形成了数千亿美元的财务窟窿。
软银的杠杆游戏:高息发债输血OpenAI
OpenAI的资金来源很大程度上依赖于软银的支持,而软银的资金则来自债务市场。今年9月,软银发行了111亿美元债券,利率区间高达7.125%至9.75%。这笔资金随即被注入OpenAI。
作为坚定的AI投资者,孙正义领导的软银在2025年分两次向OpenAI投入300亿美元,并于今年2月承诺追加300亿美元投资。为筹集资金,软银不仅在3月申请了400亿美元银行授信,更在4月和7月分别放款100亿美元给OpenAI,9月的债券发行则是最后一笔关键注资。
这笔债券评级为BB+(非投资级),最高年票息达9.75%。这意味着软银每年需支付约10.3亿美元利息,并需在2030年至2034年间陆续偿还本金。软银的投资逻辑在于股权资产增值超过债务融资成本,类似于“借钱炒股”,只要资产涨幅覆盖债务成本即可获利。
然而,这种模式风险极高。一旦投资回报推迟、资产估值下跌或再融资成本上升,软银将面临巨大的债务压力。目前,软银持有Arm等上市公司股票及OpenAI等非上市公司股权,但后者何时上市及最终估值仍是未知数,而利息支出却是刚性的。
云服务商的困境:甲骨文们的现金流危机
大模型公司是算力的最大买家,而微软、亚马逊、甲骨文等云服务商则是算力的提供者。2025年,OpenAI与甲骨文达成涉及4.5GW算力、金额超3000亿美元的合作协议;同时,OpenAI还新增了2500亿美元的微软Azure云服务采购计划。今年2月,OpenAI与亚马逊也宣布在未来八年扩大1000亿美元合作。
由于数据中心建设周期长,云服务商需先行垫付巨额资本开支,导致现金流承压。以甲骨文为例,2026财年其营收674亿美元,净利润170亿美元,但数据中心建设的资本开支高达557亿美元,致使全年自由现金流降至负237亿美元。

进入2027财年,甲骨文的资本开支进一步激增至单季度285亿美元,全年预算高达950亿美元。为缓解资金压力,甲骨文在2025年已完成三次公开发债,合计507亿美元,并通过裁员释放约100亿美元自由现金流。
与拥有强劲现金流业务的谷歌、微软不同,甲骨文缺乏内部输血能力,财务状况相对紧张。在与OpenAI合作的Project Jupiter数据中心项目中,甲骨文采用了创新的金融手段:引入私募基金入股开发商,并争取180亿美元银行贷款,由项目主体承担债务。甲骨文通过长期租用数据中心,从“业主”转变为“二房东”,以此减轻自身的直接债务压力。
未来的赌注:谁来为万亿基建买单?
从战略角度看,抢占算力资源至关重要。算力是大模型公司的核心生产力,云服务商若不提前布局,订单将流向竞争对手。目前,各云服务商财报中的“剩余履约义务”持续增长,显示出对未来需求的强烈预期。
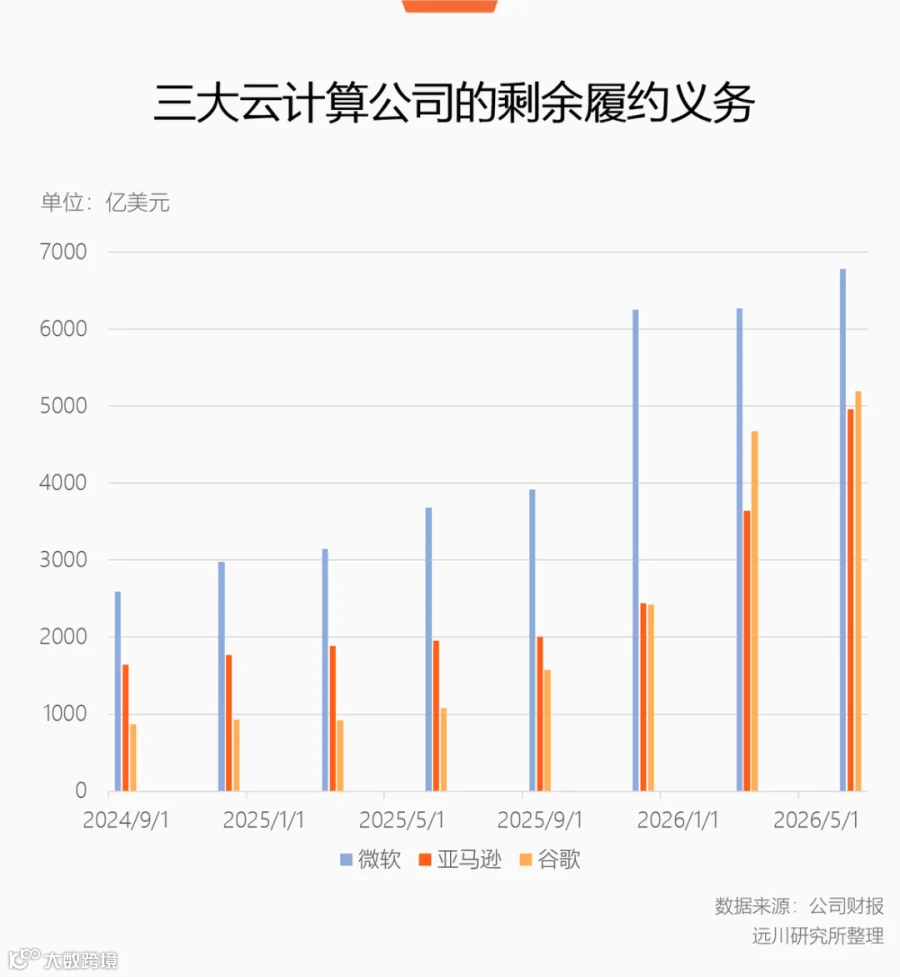
例如,Anthropic今年4月与亚马逊签署新协议,未来十年将采购1000亿美元算力;OpenAI也与甲骨文锁定了天价合同。云服务商凭借这些长期订单进行融资,大模型公司则基于收入预测融资,而软银等投资机构又据此加杠杆,形成了一条紧密的资金链条。
然而,问题的核心在于最终的买单者是谁。目前,AI Coding是唯一被验证的大规模商业化场景,但行业普遍认为,仅靠编程助手难以支撑当前的万亿级资本开支。AI for Science和模型自我递归(RSI)虽被寄予厚望,但仍处于消耗算力阶段,尚未形成清晰的商业闭环。
在这一过程中,英伟达和SK海力士等基础设施供应商率先获益。今年二季度,英伟达数据中心业务收入达890亿美元,同比增长117%,毛利率高达75%。相比之下,应用层的商业化进程仍显缓慢。企业级AI虽有潜力,但缺乏统一的量化标准;个人智能体(Personal Agent)也尚未找到可验证的盈利模式。
面对万亿美元的基础设施投入和千亿美元级别的债务,未来的收入覆盖路径尚不清晰。尽管理论上企业级AI市场广阔,但实际落地仍需时间。随着模型能力的不断进化,新的市场需求或许会被打开,但在当下,用现有的知识框架预测遥远的未来,始终存在局限。