


电商江湖,流量为王。五年前的东南亚市场曾是本土巨头Shopee的天下,中国卖家入局首选Shopee。然而短短数年,Shopee的霸主地位正面临严峻挑战。
TikTok Shop四国流量反超,但GMV仍逊Shopee
9月,东南亚电商市场释放出强烈信号。数据显示,TikTok Shop在印尼、越南、马来西亚、菲律宾四个核心市场的访问量已超越Shopee;与此同时,Shopee在六国的流量已连续四个月下滑。
从整体数据看,TikTok Shop六国合计访问量达4.62亿次,Shopee为4.74亿次,Lazada为0.67亿次。

东南亚三大平台9月流量对比
然而,访问量并不等同于成交力。Momentum Works发布的《东南亚电商2026》报告显示,2025年Shopee仍占据当地平台电商GMV的53%,在六个主要市场均排名第一。机构测算,2026年Shopee在东南亚的GMV份额预计维持在45%左右,继续稳居头部。
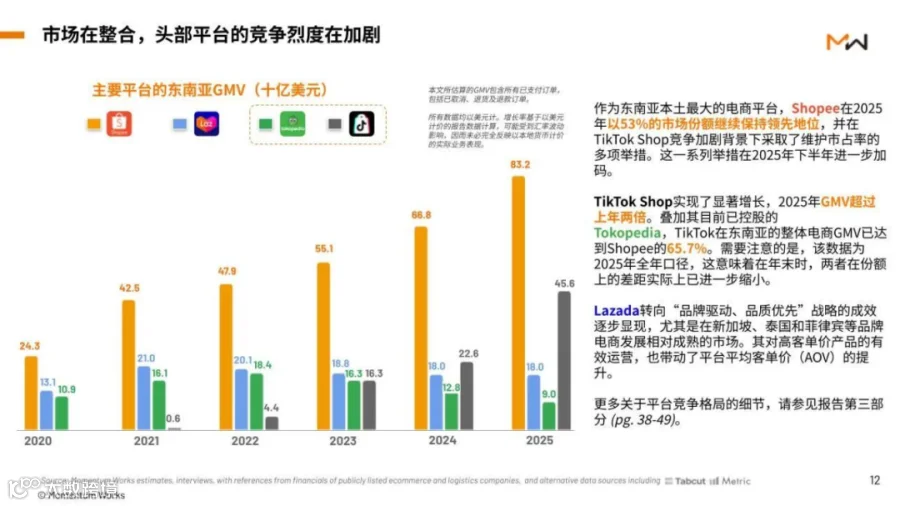
东南亚主要平台GMV 图源:Momentum Works
TikTok Shop虽增速迅猛,GMV从2024年的226亿美元跃升至2025年的456亿美元,但在整体体量上仍落后于Shopee。
当前市场呈现明显的错位格局:流量端,TikTok Shop在多个核心市场登顶;成交端,Shopee凭借货架电商优势牢牢把持GMV龙头。这表明,尽管TikTok的“种草”流量巨大,但在转化效率上,尚不及拥有明确购买意图的搜索流量。如何将“看热闹”的用户转化为买家,仍是内容电商亟待解决的难题。
流量逻辑重构:内容电商占比逼近四成
尽管Shopee凭借货架流量守住基本盘,但东南亚电商从“搜索货架”向“内容种草”转型已是必然趋势。
Momentum Works数据显示,2025年东南亚平台电商总GMV为1576亿美元。其中,内容电商(直播、短视频、联盟营销)贡献了497亿美元,占比达32%。预计2026年,这一占比将升至37%,规模达779亿美元。这意味着,东南亚每3笔订单中,就有近1笔源于内容驱动。
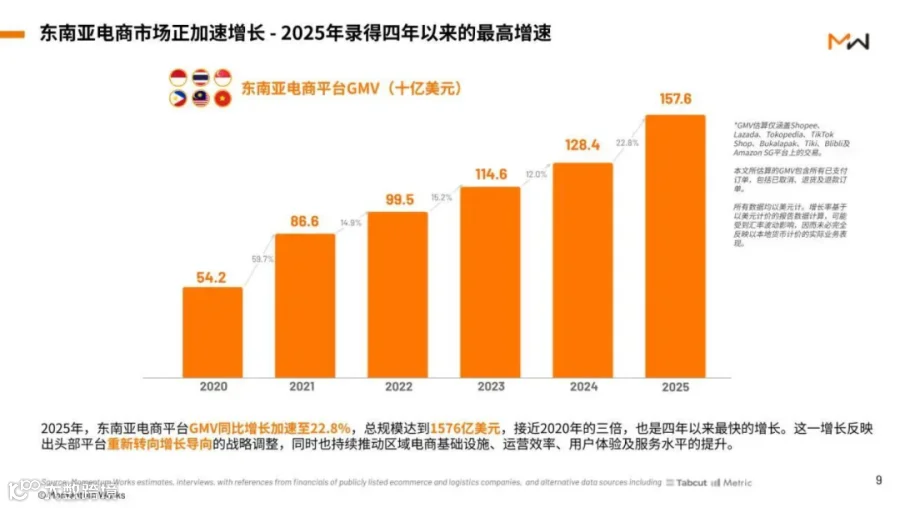
东南亚电商平台近年GMV 图源:Momentum Works
传统货架电商遵循“搜索-比价-下单”逻辑,而内容电商则是“刷到-种草-下单”。对于低客单价、冲动型消费品类,内容电商缩短决策路径的优势日益凸显。
面对冲击,Shopee并未坐以待毙,而是通过加码直播与短视频,使其订单占比突破20%,并强化供应链、物流与支付优势,构建“内容引流-货架成交-复购留存”的闭环,与TikTok Shop正面竞争。
值得注意的是,随着各大平台商业化进程加速,流量成本、佣金及履约投入同步上升,东南亚市场已告别红利期。卖家需根据局势理性布局:
1)TikTok Shop:印尼、越南、马来、菲律宾是内容电商主阵地,适合把握结构性增量,重点在于内容运营。
2)Shopee:仍是卖家基本盘,尤其在泰国、新加坡,其货架沉淀、评价体系及成熟履约优势明显。
3)Lazada:在越南、新加坡有特定切入点,但整体声量较弱,更适合作为辅助渠道。
这场流量与存量的拉锯战将持续良久,卖家需结合自身产品特性与目标市场,灵活调整策略。
- END -
(注:以上内容仅供参考,实际店铺运营决策以卖家自身为主。本文资料由网络搜集整合而成,观点为作者个人观点,不代表平台立场。)