
放眼全球,宠物市场增长态势呈现明显分化。欧美成熟市场韧性犹存但内部冷暖不均,拉美市场则受宏观因素拖累增速降温。本文梳理美国、巴西、法国、西班牙及英国五大市场的最新数据,解析各地区宠物行业的规模变化、品类趋势及消费特征。
美国:宠物支出坚挺,养宠家庭持续扩容
据美国宠物产品协会(APPA)数据,2025年美国宠物行业销售额达1580亿美元(约1370亿欧元),同比增长3.7%,增速略高于2024年的3.4%。预计2026年行业收入将达1650亿美元(约1430亿欧元),增长率约为4.4%。
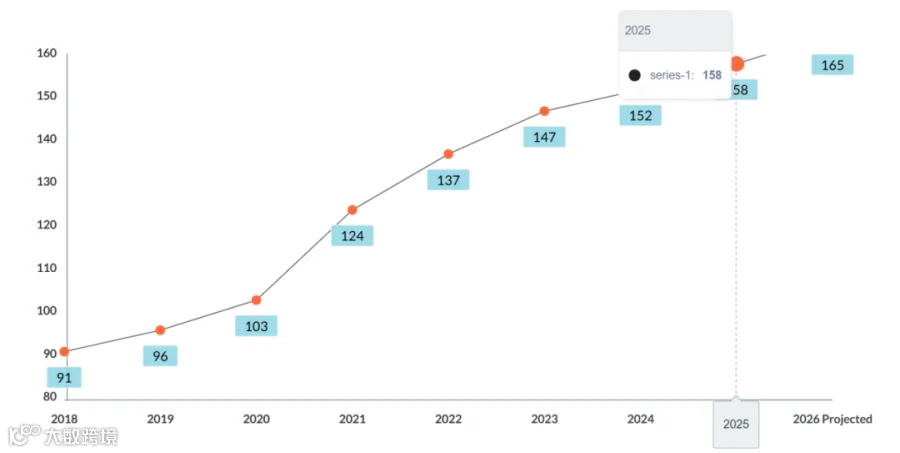
最新《全美宠物主人调查》显示,约半数宠物主支出与去年持平,但22%的主人减少了支出,该比例较2024年上升10个百分点,反映出消费者性价比意识增强。
养宠规模扩大:2025年美国养狗家庭达7100万户,占总户数53%,同比增加约400万户;养猫家庭增至5300万户,占比39%,同比增长5%。

APPA首席执行官皮特・斯科特指出,宠物饲养正跨代际扩展,消费者在保持理性的同时,仍优先保障基础护理与健康投资,为行业后续发展奠定基础。
巴西:服务业务驱动增长,电商占比尚低
巴西宠物企业协会(Abempet)数据显示,2025年巴西宠物行业营收增长3.45%,至779.6亿雷亚尔(约150亿美元/130亿欧元)。其中,服务业务增长6.8%,优于产品销售的3.9%。
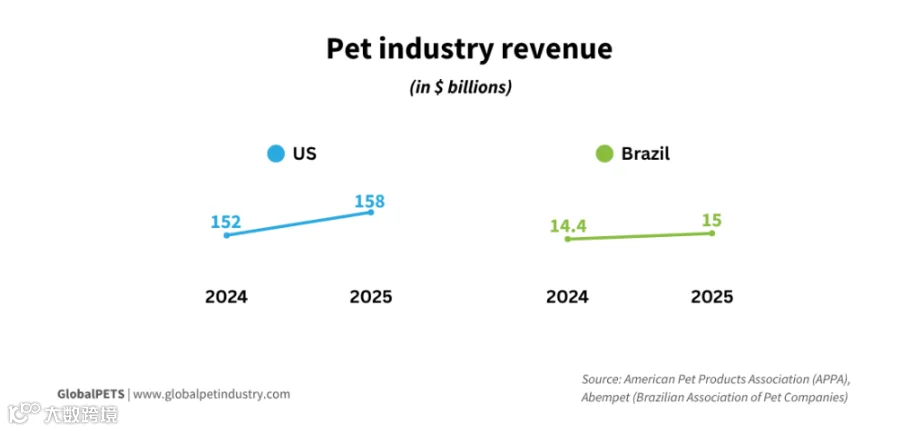
尽管实现增长,但这已是自2019年以来的最差表现,主要受经济和税收环境影响,未达协会年初预期。
品类与渠道结构
品类分布:加工宠物食品占比最高,达53.1%;其次为宠物繁育销售(11%)、兽医产品(10.6%)及兽医服务(10.5%)。
销售渠道:中小型宠物店仍是主力,占据48.1零售份额;兽医诊所占17.5%,大型连锁门店占9.6%,电商渠道仅占8.1%。
Abempet首席执行官卡约・维莱拉表示,数字化进程虽在加速,但行业增速放缓且消费者日趋挑剔,企业需制定高效策略以维持竞争力。
法国:市场近乎停滞,小宠品类下滑显著
Promojardin-Promanimal协会数据显示,2025年法国宠物行业收入为67亿欧元(约77亿美元),同比仅增1%,增速较2024年的2.7%进一步放缓。
销量增幅高于收入增幅,暗示部分品类通过降价换取市场。犬猫品类支撑了整体盘面:狗类产品增长1%,猫类产品增长2%。相比之下,其他动物品类收入全面下滑,其中爬虫缸降幅达9%,水族缸降7%,小型哺乳动物降6%,且短期内未见反弹迹象。
西班牙:猫粮销售飙升,湿粮需求旺盛
西班牙宠物食品制造商协会(ANFAAC)数据显示,2025年宠物食品销售额增长6.1%,达22亿欧元(约26亿美元)。猫粮成为增长引擎,收入激增12.2%至10亿欧元;狗粮微增1.1%至11亿欧元。
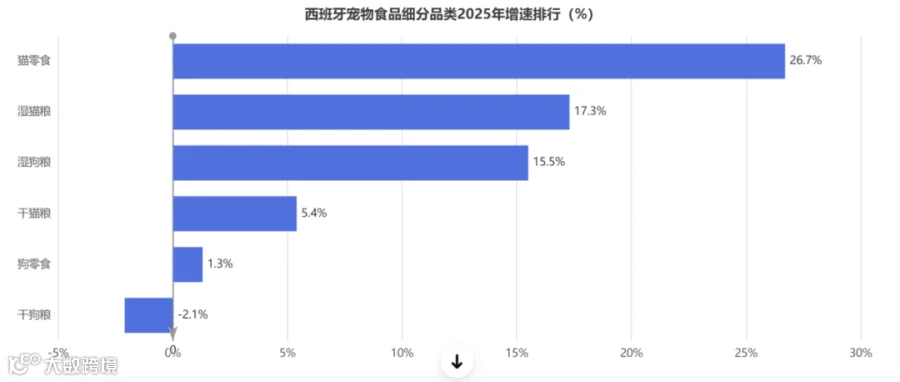
细分品类表现
增幅最大的品类包括猫零食(+26.7%)、湿猫粮(+17.3%)和湿狗粮(+15.5%)。干猫粮增长5.4%,狗零食增长1.3%,而干狗粮是唯一出现下滑的品类(-2.1%)。
专业渠道与线上渠道合计收入增长4.9%,其中湿猫粮在该渠道增幅高达28.7%。总体销量增长5.3%至60.3万吨,猫粮产量同比跃升14.4%,远超狗粮0.2%的增幅。
英国:狗粮带动稳定增长
英国宠物食品行业协会UK Pet Food数据显示,2025年宠物食品市场规模从41亿英镑增至43亿英镑(约57亿美元/49亿欧元),同比增长4.9%。这一增速高于美、法、巴整体市场,但低于西班牙。
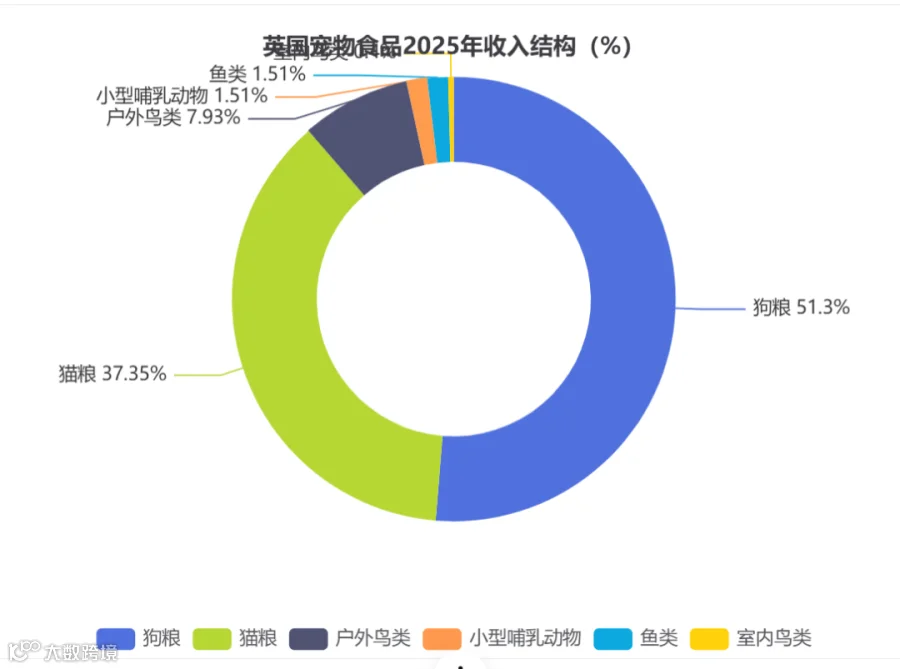
品类结构:狗粮占总收入51.1%,猫粮占37.2%,户外鸟类占7.9%,其余为小型哺乳动物、鱼类等。
增长动力:与西班牙不同,英国增长主要由狗粮驱动,其销售额从21亿英镑增至22亿英镑;猫粮销售额则停滞在16亿英镑。
总结
全球宠物市场表现深受当地经济状况影响:
- 美国:养宠基数扩大及基础护理需求稳固,奠定2026年增长基础。
- 巴西:服务业务势头良好,但消费低迷与价格压力构成挑战。
- 西班牙:猫粮及湿粮销售加速,驱动市场强劲表现。
- 英国:在狗粮带动下保持稳定上行轨迹。
- 法国:增长动能减弱,小型动物品类下滑拖累整体大盘。