



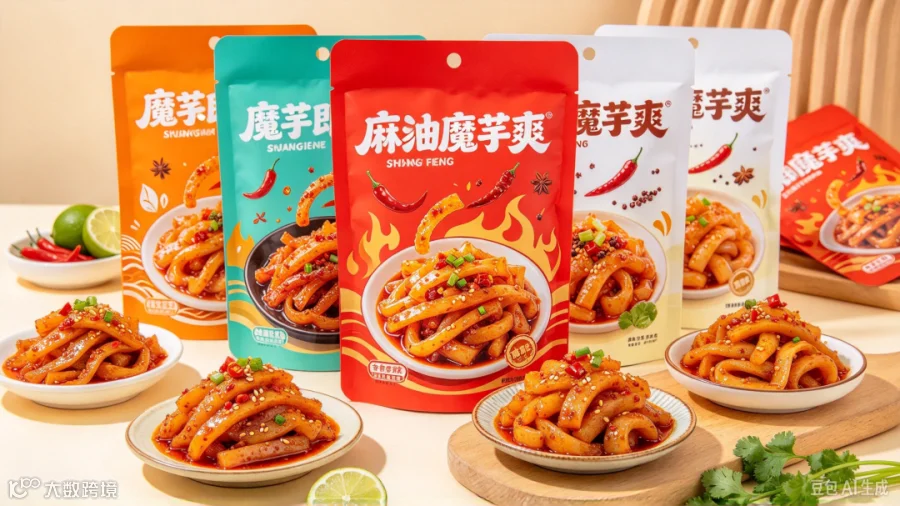
魔芋零食曾是休闲食品赛道最耀眼的黑马。2025年,该细分品类市场规模突破300亿元,在休闲零食大盘同比下滑11.94%的背景下,以17.45%的增速逆势增长,被视为“下一个零食之王”。
然而拐点迅速到来。2026年第二季度,国内休闲零食大盘同比下降8.58%,魔芋零食销售额同比下降8.03%。从高速增长转入负增长,魔芋零食正式进入收缩期。

图片来源:马上赢情报站
魔芋零食火得快,凉得也快
过去几年,魔芋零食成为休闲食品企业突破增长瓶颈的核心王牌。
卫龙:传统辣味面制品自2019年起显露疲态,2025年销售额较2021年峰值缩水超3.6亿元。与此同时,其首创的“魔芋爽”补位成功,推动蔬菜制品收入从2018年的2.98亿元攀升至2025年的45.06亿元,营收占比提升至62.4%。

图片来源:卫龙2025年年报
产能布局的变化印证了战略重心的转移:2025年,卫龙辣条设计产能降至20.2万吨,利用率不足七成;而以魔芋为主的蔬菜制品设计产能扩至13万吨,利用率超96%。
盐津铺子:2023年推出子品牌“大魔王”,一年销售额破10亿元。2025年,其休闲魔芋制品收入达17.37亿元,同比增长107.23%,营收占比跃升至30.15%,超越烘焙薯类成为第一大核心品类。

图片来源:盐津铺子2025年年报
上游原料商同样受益。“中国魔芋第一股”一致魔芋2025年营收提升至7.28亿元,增长主要源于魔芋零食加工品的批发销售。
然而,好景不长。2026年上半年,行业巨头业绩普遍放缓:
- 卫龙:蔬菜制品收入24.41亿元,同比增速降至15.8%(此前两年分别为56.6%和44.3%);产能利用率降至71.3%,出现“增收不增效”迹象;传统辣条业务收入同比下滑9.8%,新旧动能同时承压。
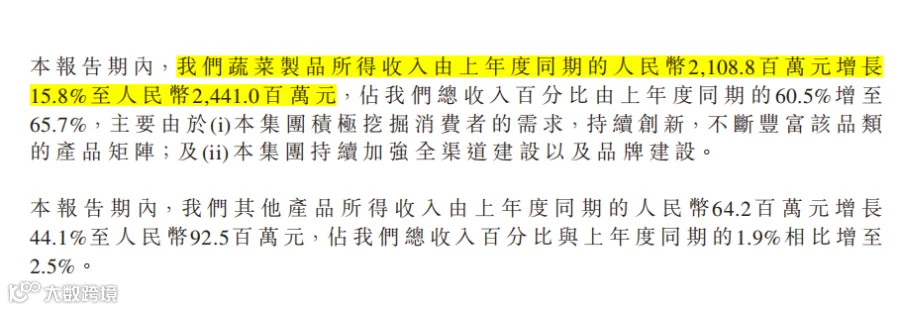
图片来源:卫龙2026年半年报
- 盐津铺子:魔芋零食营收8.80亿元,同比增速降至11.28%,告别翻倍式增长。公司坦言魔芋已从核心增长引擎转为成熟品类。

- 一致魔芋:2026年上半年营收微增5.62%,但归母净利润大跌43.90%。受原料成本高企且无法向下游转压力影响,毛利率从21.75压缩至14.00%。

一致魔芋的毛利率变动
图片来源:一致魔芋2026年半年报
魔芋零食沦为“大路货”
供给过剩引发价格战
魔芋零食工艺门槛低,任何具备调味能力和渠道资源的零食企业均可快速入局。目前入局品牌超30家,包括洽洽、三只松鼠、良品铺头等头部企业。
产品高度趋同导致品牌忠诚度缺失,竞争迅速滑向价格战。三只松鼠、良品铺子等以低于卫龙10%-15%的定价抢占市场,导致魔芋零食每百克均价自2024年第二季度起持续下行。

魔芋零食每百克的均价变动
图片来源:马上赢情报站
品控危机透支信任
黑猫投诉平台上,卫龙、盐津铺子等品牌的魔芋零食涉及发霉、漏油、异物等投诉。更严重的是原料端隐患:2026年9月,卫龙进口的一批162吨魔芋粉因二氧化硫超标被海关退运。此前,卫龙曾多次因类似原因被拦截入境。这暴露出供应链管控薄弱,损害了整个品类的口碑。

图片来源:海关总署
健康叙事被证伪
魔芋零食主打“低热量、高膳食纤维”,但加工过程中添加的大量植物油、糖和酱料使其热量飙升。调查显示,超七成魔芋零食热量高于国家低能量标准。例如,盐津铺子麻酱素毛肚热量高达748 kJ/100g,卫龙香辣魔芋爽为514 kJ/100g。在消费审慎背景下,“不够健康也不够便宜”的魔芋零食购买意愿率先被压缩。

图片来源:新京报
魔芋退场、高蛋白接棒
随着魔芋热度褪去,头部玩家集体转向高蛋白零食赛道,以承接健康消费趋势并获取更高毛利。
- 盐津铺子:发力蛋类和海味制品。2026年上半年,这两类产品营收合计增量是魔芋零食的4倍左右。其溏心鹌鹑蛋等单品已进入山姆会员店热门榜单。
- 劲仔食品:依托水产蛋白基底拓展禽类高蛋白零食。2026年上半年,禽类制品营收2.86亿元,同比增长45.63%。
- 卫龙:推出高蛋白臭豆腐系列,涵盖多种风味,试图弥补魔芋失速留下的缺口。
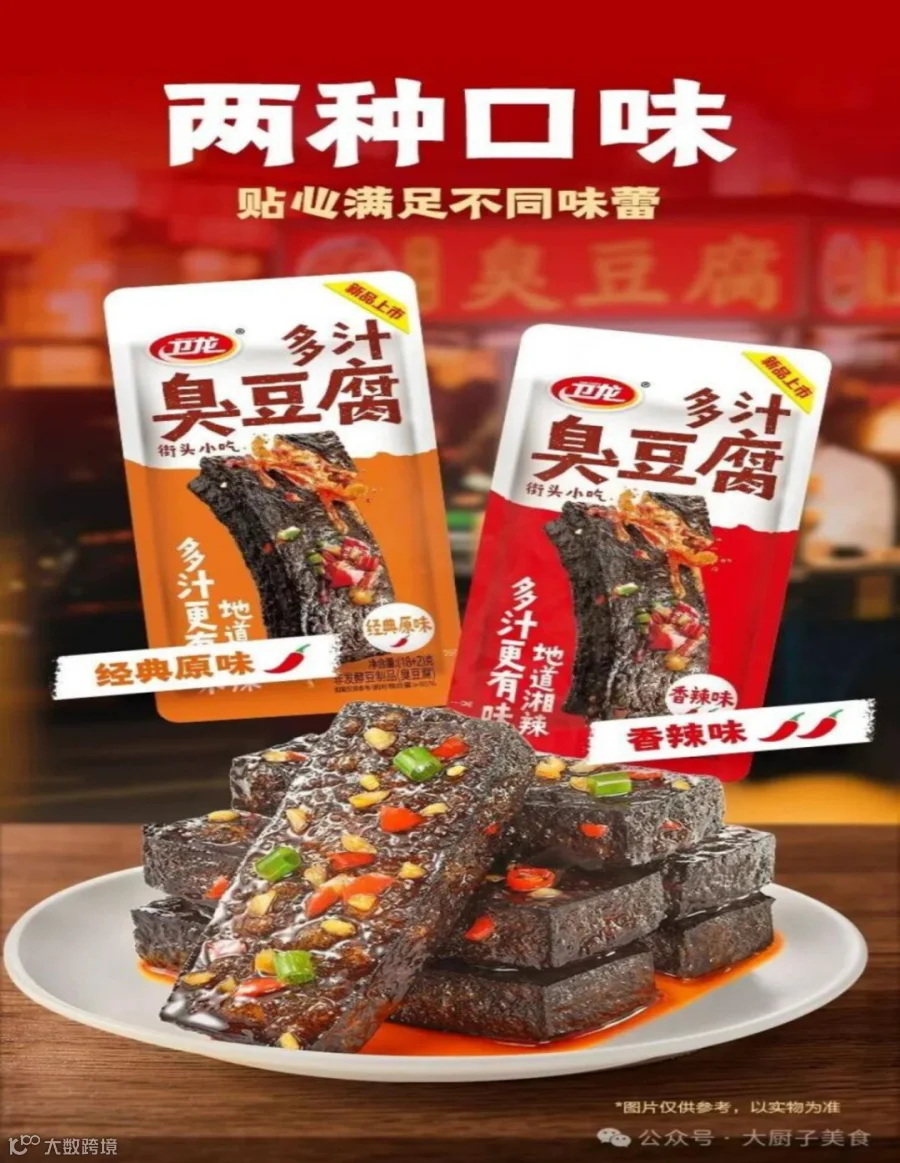
卫龙高蛋白臭豆腐系列
图片来源:卫龙淘宝官方旗舰店
有友食品、三只松鼠、良品铺子等也集中资源转向脱骨鸭掌、卤制禽肉、高蛋白豆干等产品。
高蛋白零食不仅具备明确的营养认知,无需过度营销包装,且原料成本和加工门槛较高,拥有更大的定价空间和毛利率。头部玩家并未完全放弃魔芋,而是通过搭建多品类矩阵,从依赖单一爆品转向多元化竞争,以对冲周期波动风险。