
刚刚过去的国庆黄金周,民航市场再度上演“全民狂欢”。尽管热门航线机票紧俏、航班爆满,但在繁荣表象之下,作为行业头部的南方航空(600029.SH)正面临着严峻的经营悖论:客运业务表面热闹实则长期承压,真正支撑集团盈利的却是低调的货运业务。
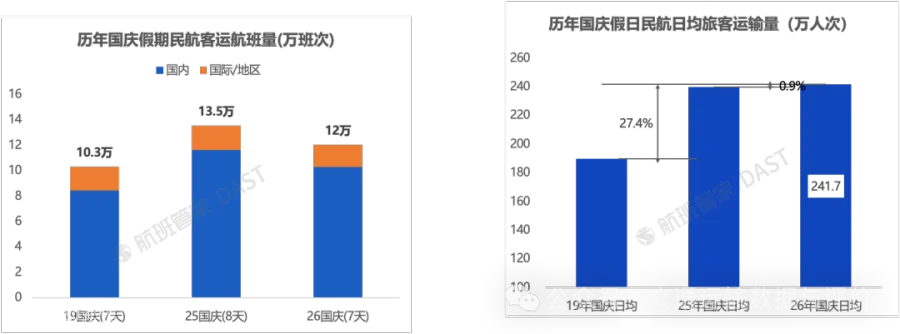
民航局数据显示,今年国庆七天全国民航运输旅客1692万人次,与去年同期基本持平;但国内经济舱平均票价同比上涨9.5%,比2019年同期高出8%。南航假期前后计划执飞航班超2.7万班次,稳居各航司之首。然而,客流原地踏步、票价微涨的背后,是高昂成本对利润的侵蚀。
客运失血:油价飙升吞噬利润
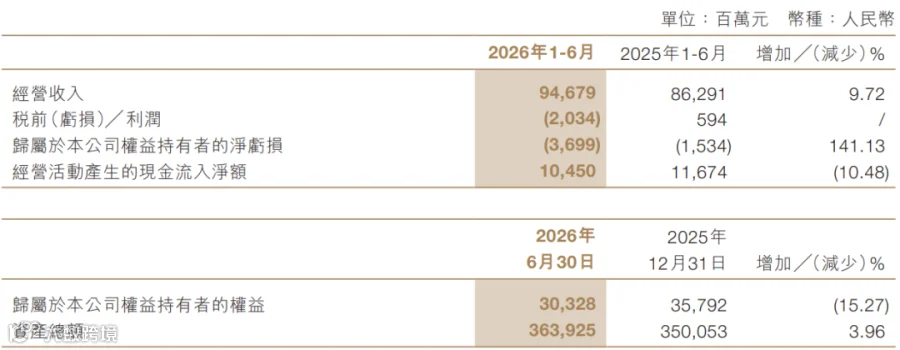
2026年上半年,南航总营收达946.79亿元,客流和航班量持续回暖。然而,受航油、租赁、人力等高刚性成本拖累,归母净利润亏损36.99亿元,较上年同期扩大141.10%。若扣除10.14亿元非经常性收益,扣非净亏损高达47.1亿元。

亏损主要集中在二季度。一季度七家上市航司合计盈利81亿元,而二季度在油价暴涨冲击下合计亏损148亿元。单位航油成本同比上涨约32%,远超国庆期间不到一成的票价涨幅。对于南航而言,“大营收、零利润”已成为客运业务的常态,高油价前行的客运板块成为拖垮业绩的主要元凶。
货运突围:穿越周期的盈利基本盘
在客运持续失血的背景下,货运业务成为南航稳住大盘的关键。上半年,南航货运及邮运业务收入达107.7亿元,同比增长18.65%;核心资产南航物流实现净利润19.06亿元,同比增长19.05%。这一逆势增长得益于其构建的攻守兼备、风险互补的盈利体系。

全货机跨境专线:自主可控的稳定器
南航物流目前在役19架波音777F重型全货机,规模居国内前列,主要运营欧美干线和东南亚跨境航线。针对欧美市场的跨境电商、精密工业配件,以及东南亚市场的进口生鲜、冷链货品,南航进行了精准定制化布局,大幅降低了“靠天吃饭”的风险。
为锁定外贸红利,今年6月,南航物流签下2架777F和5架777-8F新一代货机确认订单,并锁定3架选择权,总价36.18亿美元。这是国内航司首单777-8F,新货机将于2027年至2034年分批交付,进一步扩容跨境运力。
客机腹舱带货:零边际成本的增量收益
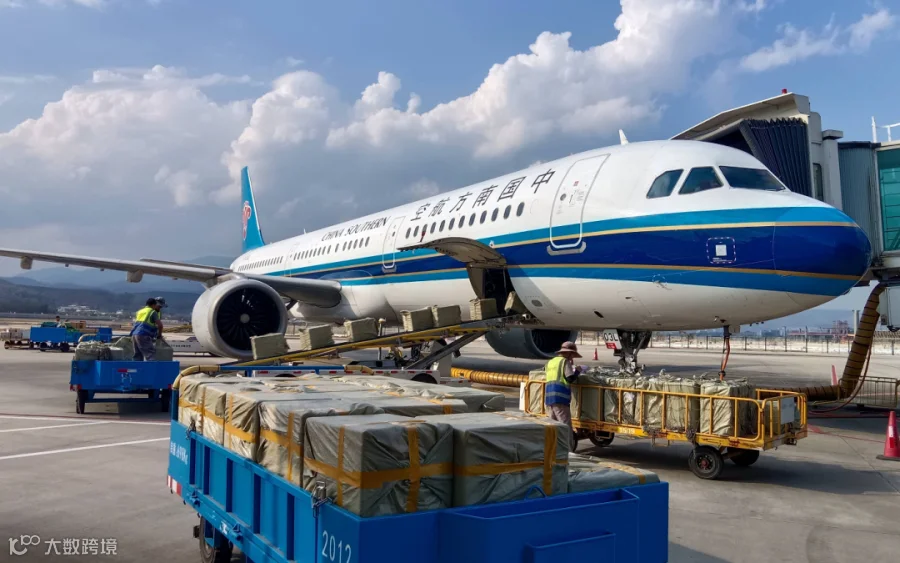
不同于纯货运航司的重资产模式,南航依托庞大的客运机队,通过客机腹舱带货获取近乎零边际成本的增量收益。宽体客机负责长线跨境高毛利货源,窄体客机依靠密集班次撑起基础体量。“一架飞机,客舱卖票,货舱运货”,全货机的计划性与客机腹舱的灵活性相结合,构成了无死角的货运网络。
地面智能化:提升流转效率
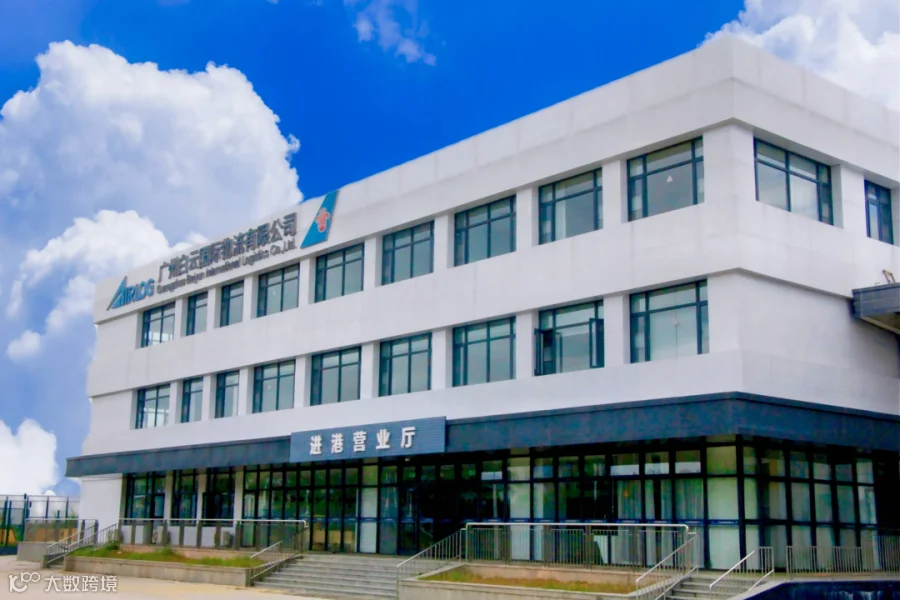
今年8月底,南航在广州启用新国际进港货站,首次将AI算法应用于航空物流全流程。智能立体库、AGV无人叉车等设备投入运行后,单票货物处理时间从75分钟压缩至60分钟,货站单日峰值处理能力达到1600吨。

上市受阻:结构性矛盾难以破解
尽管南航物流盈利能力出众,但其独立上市之路却因母公司的财务困境而搁浅。2023年南航董事会通过分拆议案,计划募资60.8亿元购置全货机,但最终于2025年2月撤回申请。官方理由为“市场环境变化”,但根本阻碍在于《上市公司分拆规则》对母公司连续盈利及累计净利润的要求,而南航连年亏损无法达标。
相比之下,东航物流已于2021年上市,国货航也在2024年底挂牌。三大航中,最赚钱的南航物流反而成了唯一未能独立上市的案例。
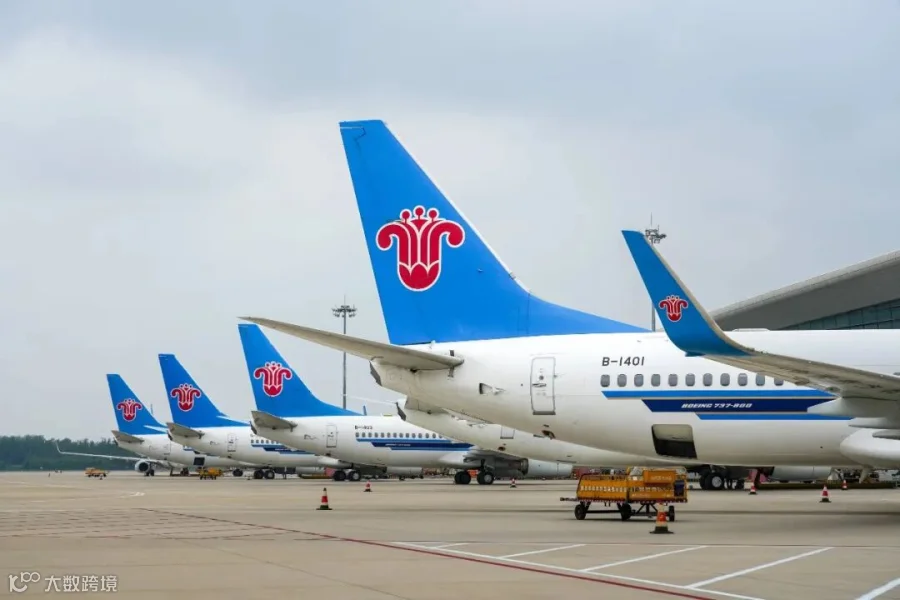
更深层的原因在于南航物流对母公司客运业务的高度依赖。其运力大部分来自南航900多架客机的腹舱,航线布局紧随客运节奏。一旦遭遇地缘政治或自然灾害导致客运收缩,腹舱运力便随之瓦解。此外,货运赚取的现金流需优先填补客运亏损,而非用于自身迭代扩张。
外部竞争同样激烈,国内货运时刻高度集中于顺丰航空与中国邮政航空,国际航线上境外航司也占据半壁江山。南航面临的结构性死结在于:货运虽是优质资产,却被牢牢捆绑在亏损的客运体系上;客运不仅难以扭亏,反而通过成本结构和资源分配制约了货运的全速发展。
这个国庆,南航的客机依旧穿梭在拥挤的航线上。但对于资本市场而言,坐得满满当当的客舱未必赚钱,真正产生利润的生意,藏在脚下的货舱里。南航能否破解困局,不仅取决于外贸订单的增长,更取决于其何时能走出客运亏损的泥潭。