


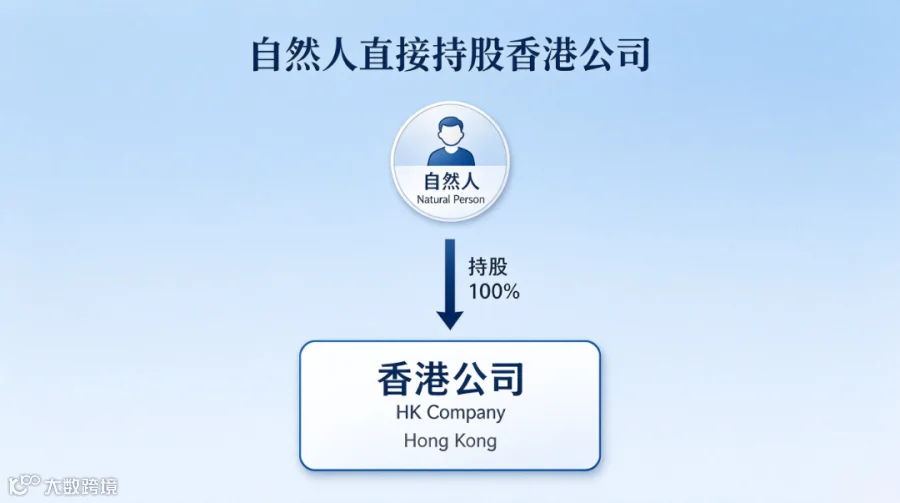
各位香港公司负责人需注意:即便您是公司唯一股东并持有100%股权,公司账户资金也不能随意转入个人账户。特别是对于单人董事、单股东的小型公司,老板往往身兼多职,极易混淆公私账户。
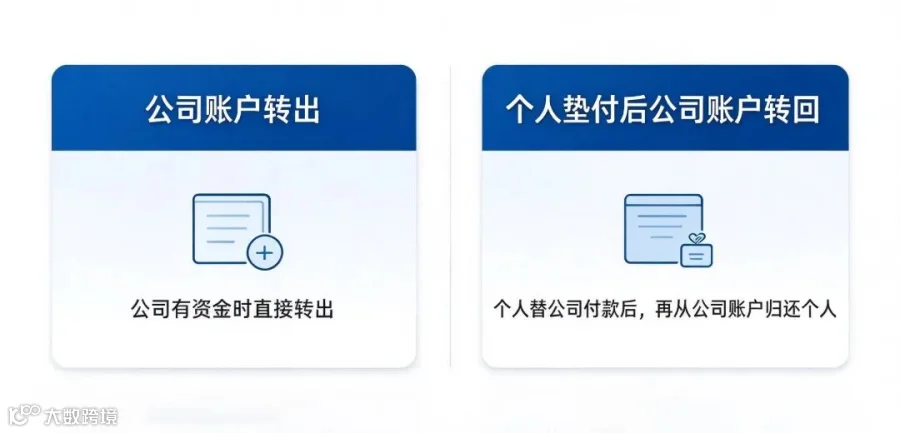
例如直接转账提现、个人代付后从公司报销等操作,虽便捷但存在合规风险。本文将对“香港公司账户向老板个人转账”的常见情形及风险进行梳理,助您理清合规路径。
目录
一、公司是老板的,但公司的钱≠老板自己的钱
二、这6种情况,公司可以合理把钱转给老板
三、这5类转账要小心,转账风险高
四、银行转账没问题,为何审计时要补资料?
五、转同样金额,账上可能是完全不同的性质
六、转账给自己之前,老板最好先确认这5件事
一、公司是老板的,但公司的钱≠老板自己的钱
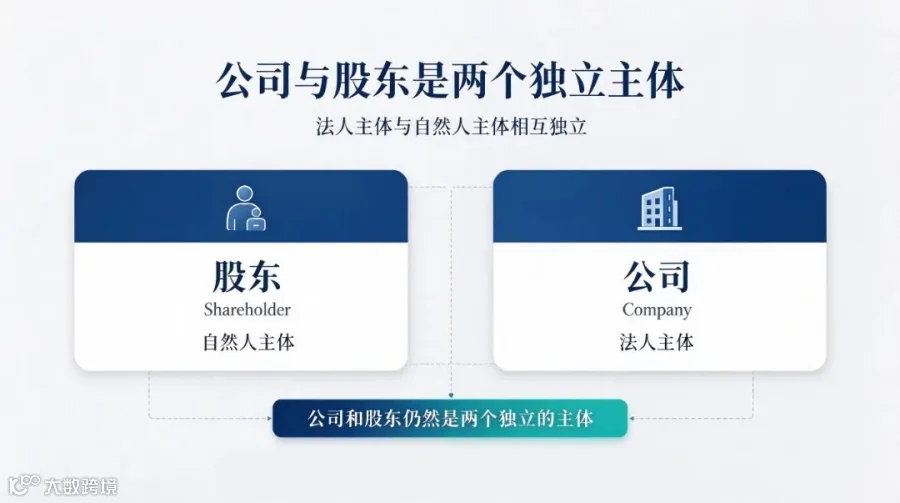
需明确一个核心概念:即使香港公司仅有一名股东,公司与股东在法律上仍是两个独立的主体。股东拥有的是股权,而非对公司资产的直接支配权。公司账户资金属于公司法人财产,转为个人款项时必须明确其性质和用途。
若仅在银行备注中填写“转账”、“备用金”或“个人”,无法有效解释资金性质,这将导致后续做账和审计缺乏依据。
二、这6种情况,公司可以合理把钱转给老板
1. 老板替公司支付经营费用
在公司账户未开通或临时急需时,老板可先行垫付费用,后续由公司报销。常见场景包括:
关键要求:保留发票、收据、合同、订单及个人付款记录,确保报销金额与实际支出一致。
2. 公司归还股东或董事借款
若公司初期资金不足,老板借款给公司用于运营(如支付租金、货款),后续归还款项属于偿还债务,而非收入。
例如:老板曾借入30万港元并记为股东借款,后续归还10万港元,此笔款项性质为还债。
关键要求:保留初始转账记录、借款协议、付款凭证及公司往来明细,确保归还金额与欠款对应。
3. 向老板支付工资或董事酬金
若老板实际参与管理、销售或运营,公司可支付薪资、奖金或董事酬金。
关键要求:需有明确的聘用安排、职责描述、薪酬标准及审批记录。不能事后随意将转账解释为工资。此类收入涉及雇主报税及个人税务申报,若长期挂账“其他应收款”,审计时需重新调整。
4. 公司向股东支付股息
公司在有可分配利润且经章程决议通过后,可向股东分红。需注意,银行账户现金不等于可分配利润,其中可能包含预收款、押金或贷款资金。
关键要求:确认有足够的可分配利润,保留财务报表、分红决议、董事/股东文件及支付记录。股息属利润分配,不可作为费用抵扣应评税利润。
5. 老板领取业务备用金
用于临时采购、出差或处理小额杂项支出。备用金仅为暂时保管,业务完成后需凭据核销,余款退回。
关键要求:保留支出单据、费用明细及退款记录。若长期不核销,审计时可能被视作股东往来款而非已发生费用。
6. 公司借钱给老板
公司可向老板提供借款,但需符合《公司条例》规定,不能无限期挂账。
关键要求:需确认是否涉及董事贷款限制、是否获股东批准、签订借款协议、设定合理期限及利息,并评估还款能力。保留所有相关文件并在财报中披露。
三、这5类转账要小心,转账风险高

1. 用公司账户支付个人生活开支
如家庭旅游、个人购物、房屋装修、子女学费及非业务用车费用等。此类支出与经营无关,严禁计入公司费用。若已支付,需在账务中单独列示,避免与公司运营成本混淆。
2. 频繁转账且用途不清
频繁从公司转出小额资金,备注模糊。年底审计时,若无法区分是报销、借款还是个人消费,将导致账务混乱,审计师无法判定资金性质。
3. 转账后长期挂账不处理
转出资金长期挂在“其他应收款”,数月甚至数年未核销或归还。审计时将面临严峻问询:资金去向、是否归还、坏账风险等。
4. 年底转出年初转回
临近财年结束大额转出,年后立即转回。若无真实业务背景,易被怀疑为掩饰财务状况或逃避审计,需提供充分理由及记录。
5. 转账内容与业务不符
如贸易公司长期支付巨额“顾问费”,或无员工却固定发放薪资。此类异常流水易引发对交易真实性、服务内容及定价合理性的质疑,需备齐合同及服务证明。
四、银行转账没问题,为何审计时要补资料?
银行仅负责执行转账指令,不审核资金性质。而审计的核心在于确认交易的商业实质:是报销、借款、薪资还是分红?如何入账?是否涉及税务?
仅有银行流水无法回答上述问题,因此必须补充合同、发票、决议等佐证材料,以确保账务处理的准确性与合规性。
五、转同样金额,账上可能是完全不同的性质

以转账20万港元为例,不同背景下账务处理截然不同:
- 偿还垫付款:费用报销;
- 偿还前期借款:减少股东借款负债;
- 劳动报酬:工资或董事酬金(涉及个税);
- 利润分配:股息(需有利润支持);
- 临时周转:备用金(需后续核销);
- 私人借贷:公司借款给股东(需签协议);
- 个人消费:不得列入公司费用,需由股东自行承担。
因此,转账前明确用途并留存证据至关重要,否则后期难以追溯。
六、转账给自己之前,老板最好先确认这5件事
1. 明确资金性质
确定是报销、还款、薪资、分红还是备用金,从而决定所需的证明文件及入账方式。
2. 核实账务状况
若是还款,确认账面确有欠款;若是分红,确认公司有足额可分配利润,而非仅看银行存款余额。
3. 准备完整资料
报销需发票,还款需借款记录,薪资需薪酬协议,分红需股东决议。资料齐全方可从容应对审计。
4. 考量税务影响
不同性质的款项税务处理不同。若老板为非香港税务居民,还需关注居住地的个人所得税申报义务。
5. 规范转账备注
使用清晰英文备注,如“Expense Reimbursement”(费用报销)、“Repayment of Director’s Loan”(归还董事借款)、“Salary”(工资)、“Dividend”(股息)。备注虽不能替代法律文件,但有助于初步说明用途。
结语
香港公司资金转给个人并非禁区,但必须合规操作。每笔转账均需有明确商业目的及完整凭证支撑。坚持公私分明、事前规划、事后留痕,方能确保公司财务健康,顺利通过的年度审计。
免责声明:本文有部分转自网络,文字及图片版权归原作者及原出处所有。如涉及版权问题,请及时与我们留言联系,我们会在第一时间回复您并进行处理。