


日本连续加息的负面效应正加速显现。虽然日元汇率暂时企稳,但实体企业尤其是中小企业正面临严峻的生存危机。
东京商工调查公司10月8日发布的数据显示,2026财年上半年(4-9月),日本负债1000万日元以上的企业破产案达5373起,同比增长3.8%,创下13年来新高。相关负债总额为8561.69亿日元,同比激增23.5%。
破产企业中,负债不足1亿日元的占比77%,员工不足10人的小微企业占比高达90.6%。即便是以“工匠精神”著称的百年老店也未能幸免,今年1-8月已有112家百年企业进入法律破产程序。

三重压力:加息、缺工与僵尸企业出清
引发本轮倒闭潮的核心因素主要集中在以下三个方面:
一、融资成本上升与转嫁能力不足
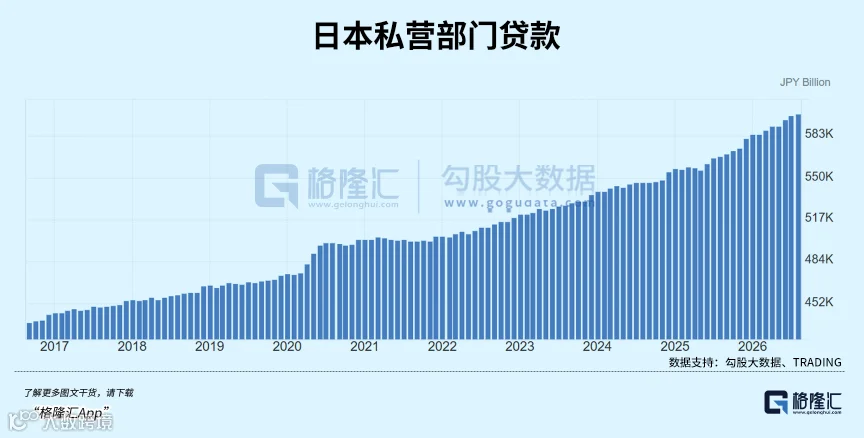
加息直接推高了企业的资金成本。从采购原材料、支付工资到收回货款,企业需承担更长的资金占用周期。利率上涨意味着同等业务规模下,“资金租金”显著增加。同时,由于原材料价格上涨和薪资上调,企业需要更多的营运资金贷款来填补收支缺口。
若经营放缓导致库存积压或回款延迟,企业将面临贷款利率上升与资金周转期延长的双重打击。银行出于风险控制,往往会扩大信用利差,导致“越需借钱越难借”的困境。
数据显示,2026财年上半年因物价上涨破产的企业达436家,同比增长17.8%,其中资本金不足1000万日元的小微企业占63.9%。核心痛点在于“成本转嫁率”低下:帝国数据银行调查显示,整体价格转嫁率仅为39.9%,餐饮业更低至28.7%,仅3.4%的企业能完全转嫁新增成本。

二、劳动力短缺与人工成本激增
人口老龄化加剧了劳动力短缺问题。日本65岁及以上人口占比已达29.6%,创历史新高。逾五成受访企业表示正式员工不足。为留住人才,企业被迫加薪,进一步压缩利润空间。
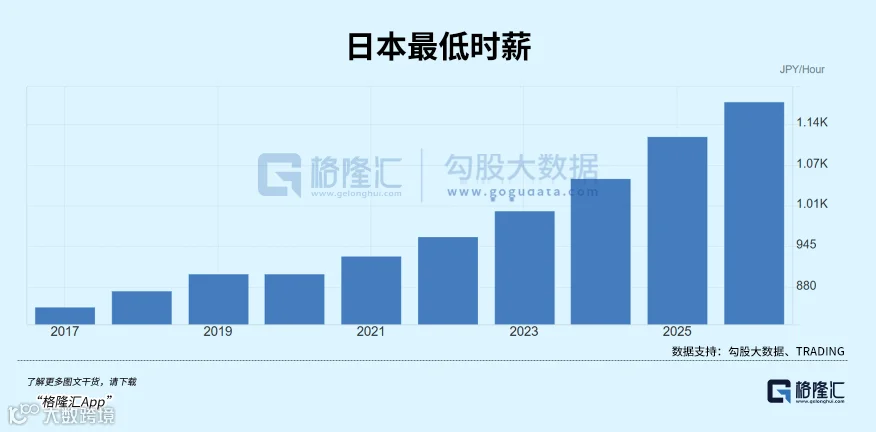
今年10月起,日本全国加权平均时薪上调约5%至1177日元。然而,能通过提高效率或涨价消化这一成本的企业寥寥无几。今年4-9月,因人手不足破产的企业达240家,创同期新高;其中因人工成本上涨导致破产的企业达130家,同比飙升75.6%。
三、“僵尸企业”失去利率缓冲
长期低利率环境掩盖了大量“僵尸企业”的经营困境。据统计,日本目前约有25.1万家僵尸企业,占总数的17.1%。这些企业依赖过去的零利率及疫情期间的无息贷款维持生存。
压力测试显示,借款利率每上升0.25%,每家僵尸企业年利息负担将增加约64万日元。对于本就亏损的企业而言,这成为压垮骆驼的最后一根稻草。随着利率正常化进程推进,这类企业的集中破产难以避免。

央行困境:在通胀与衰退间权衡
尽管企业界反对加息的声音强烈——近六成企业希望利率维持不变,超两成希望降息——但日本央行并未停止加息步伐。
企业部门尚未出现普遍性融资危机
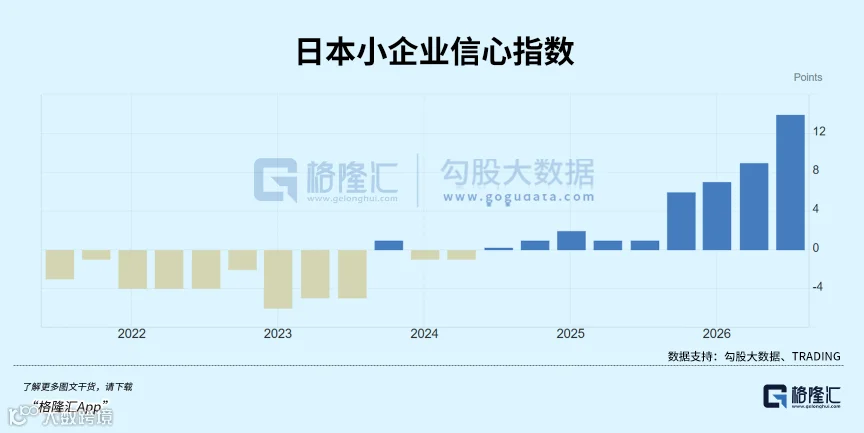
虽然破产数量增加,但整体企业部门的融资环境尚未恶化至危机程度。10月数据显示,中小企业资金周转判断指数和银行贷款态度判断指数均保持正值且稳定,表明多数企业仍具备较好的流动性。
遏制通胀仍是首要任务
日本8月核心CPI同比上涨1.7%,剔除能源后上涨1.9%,接近央行目标。然而,上游成本压力依然巨大:国内企业物价指数同比上涨7.6%,进口物价指数上涨24.8%。若过早结束加息,日元贬值将推高进口成本,进而加剧输入性通胀,最终损害企业利润。

此外,通胀预期依然顽固。企业对中长期物价涨幅的预期维持在2.5%-2.6%的水平,实际政策利率仍为负值。央行担心若此时停步,工资-物价螺旋上升将更加难以控制,未来可能需要更大幅度的加息来纠偏。
可预见的未来:破产潮或将持续
压力测试结果表明,若利率再提高0.5%,亏损企业占比将从27.7%升至29.4%;若提高1%,占比将达31.0%。这意味着样本中将有上万家企业由盈转亏。
特别是在3.6万家同时面临经常亏损、过度负债和资不抵债的高风险僵尸企业中,利息支出的增加将迅速耗尽其现金储备。随着贷款重定价效应的滞后传导,即使未来加息间隔拉长,已发生的加息成本仍将持续体现在企业账单中。
综上所述,未来几个季度日本企业破产数量继续上升的风险较高,重灾区将是那些现金储备薄弱、缺乏议价能力且利息保障倍数低的企业。
日本央行正面临两难抉择:加息会加速脆弱企业的出清,引发社会阵痛;而暂停加息则可能放任通胀反弹,通过汇率和物价渠道长期侵蚀企业竞争力。这不仅是一个经济问题,更是对高债务经济体承受能力的终极拷问。