


ASML宣布上调零部件价格
The Elec 报道,光刻机巨头 ASML 将面向三星(Samsung)和 SK 海力士(SK hynix)的替换及维护零部件价格上调 10%,两家客户均已接受。值得注意的是,除台积电外,三星与 SK 海力士是 ASML 最大的两家客户。此次涨价将于明年 1 月生效,涵盖 DUV 和 EUV 系统零部件。受此消息影响,ASML 股价当日出现下跌。
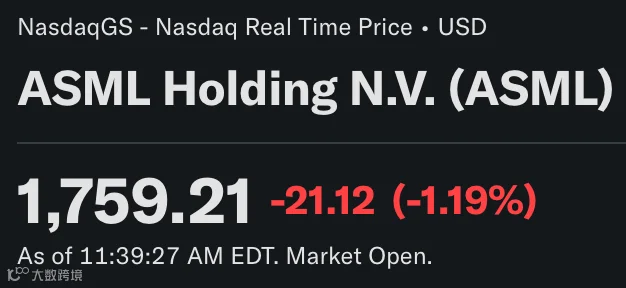
【原文图片位置:ASML 股价表现(Yahoo Finance)】
涨价背后的战略意图与市场影响
此次全面提价在 ASML 历史上较为罕见。以往公司多根据原材料成本或供应状况选择性调整部分价格。这一举措意味着现有光刻设备的维护成本将显著上升,尽管新设备售价暂未变动。预计这将推动客户在中长期加速升级光刻设备。短期来看,此举将直接提振 ASML 装机基础(Installed Base)业务收入,该业务约占公司总收入的 25%。ASML 此前指引 2026 年该业务增长 30%,上季度其收入环比增长 19% 至 25 亿欧元。
这轮涨价凸显了 ASML 在半导体行业的垄断地位:公司在光刻设备市场份额超 80%,在用于先进制程的 EUV 市场更是拥有 100% 份额。客户缺乏替代方案,不得不承受涨价成本。

【原文图片位置:全球光刻设备市场份额(TrendForce)】
设备价格参考
DUV 系统单台价格约为 6,000 万美元(5,000 万至 6,000 万欧元);标准 EUV 设备价格约为 DUV 的三倍,即 2 亿美元左右(1.5 亿至 2.5 亿欧元);最新的 High-NA EUV 单台价格已达 3.8 亿至 4 亿美元。
行业转型与投资逻辑
投资 ASML 的核心逻辑在于行业向更先进制程迁移,尤其是存储芯片领域必须从依赖 DUV 多重图形化工艺转向大规模使用 EUV 设备。ASML 正为此做准备,已将今年 EUV 生产计划上调至 65 台,明年目标 85 台,后年可能达到 110 台。
财报前瞻
ASML 将于 10 月 14 日周三美股开盘前公布第三季度业绩。作为首批披露业绩的半导体设备公司,其指引备受市场关注。
二季度 ASML 收入环比增长 6% 至 93 亿欧元,并上调 FY26 收入指引至 430 亿 -450 亿欧元(同比增长约 35%)。目前市场一致预期 Q3 收入为 117.3 亿欧元,FY26 全年为 429.3 亿欧元。若 Q3 达到指引中值,为实现 FY26 下限目标,Q4 收入需至少达到 134.3 亿欧元。考虑到行业转型背景,管理层有望给出更强劲的 Q4 指引。
估值与股价表现
过去一年,ASML 股价上涨约 77%,远超标普 500 指数同期 17% 的涨幅。

【原文图片位置:ASML 相对大盘股价表现(Seeking Alpha)】
ASML 表现与 Lam Research(LRCX)和应用材料(AMAT)组成的半导体设备组合大致同步。但三季度以来超额收益减弱,ASML 季度下跌约 8%,略优于费城半导体指数(SOX)的 11% 跌幅,而 LRCX 和 AMAT 分别下跌 25% 和 29%。

【原文图片位置:ASML、LRCX、AMAT 股价表现对比(YCharts)】
目前 ASML 前瞻市盈率为 41.32 倍,高于一年前的 35.45 倍及同业平均的 23.29 倍;前瞻 EV/Sales 为 14.20 倍,亦高于同业平均水平。鉴于其在 EUV 市场的绝对垄断地位,这种结构性估值溢价仍具支撑力。
核心结论
此次涨价印证了具备独特竞争地位的半导体设备公司拥有强大的定价权,不仅限于韩国存储厂商。继年初提高 DUV 价格后,未来涨价范围可能扩展至 EUV 产品线。预计提价将在明年助力 ASML 利润率提升。
基本面依然看多 ASML。需提醒投资者注意,即便公司发布利好,市场短期反应未必积极,此前 FY26 指引上调后股价曾遭抛售。但这往往提供了良好的加仓机会。