


巨头站在分岔口。
Q3营收86.42亿美元,海外市场增长承压
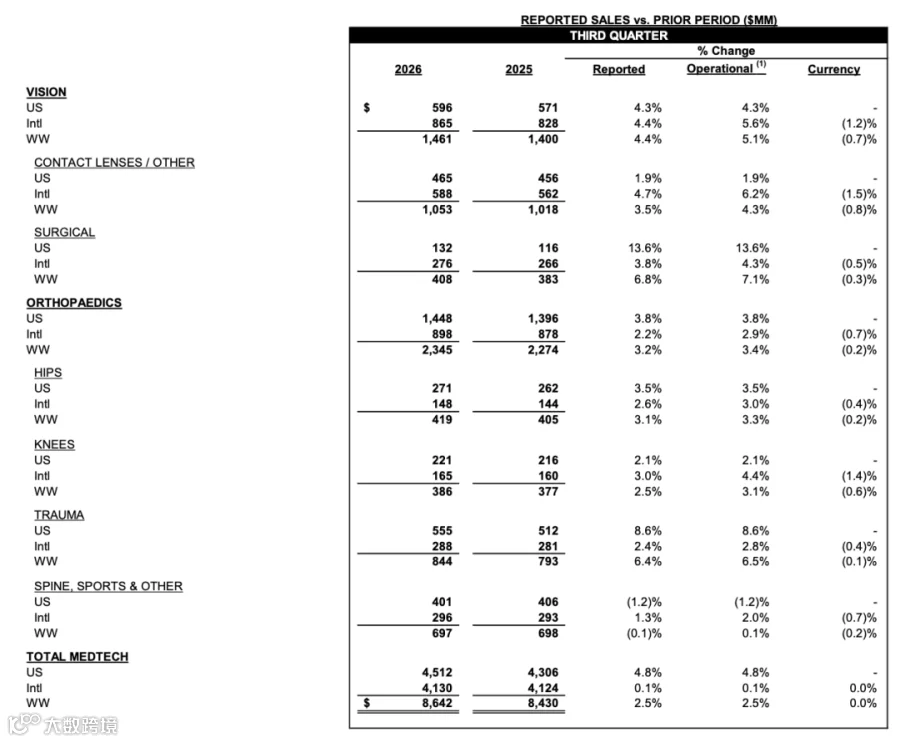
当地时间10月13日,强生公布2026年第三季度经营业绩。财报显示,公司Q3销售额达254亿美元,同比增长5.9%。其中,医疗科技板块销售额为86.42亿美元(约合人民币578亿元),同比增长2.5%,增速略低于市场预期。
从区域表现来看,海外市场增长乏力成为主要拖累因素。2026年Q3,强生医疗科技在美国市场收入45.12亿美元,同比增长4.8%;而在国际市场收入为41.30亿美元,同比仅微增0.1%。强生在电话会议中坦言,医疗科技板块亟需改善,特别是美国以外的心血管与外科业务,目前正采取针对性举措以提升业绩。
尽管短期增速放缓,但医疗科技业务的底层基本面依然稳固,支撑了强生对该板块长期发展的信心。
心血管板块稳健,外科业务下滑
分业务板块来看,心血管领域仍是增长的核心引擎。Q3该板块全球营收23.07亿美元,同比增长4.3%。其中,体量最大的电生理业务营收14.87亿美元,同比增长4.9%,保持稳健态势;SHOCKWAVE产品线表现亮眼,同比大幅增长16.8%;而ABIOMED业务则面临压力,同比下滑2.3%。
视力保健板块营收14.61亿美元,同比增长4.4%,主要得益于隐形眼镜业务的良好表现。骨科业务营收23.45亿美元,同比增长3.2%,增长动力主要来自创伤产品线,其同比增幅达6.4%。
外科板块是Q3唯一出现负增长的领域,营收25.28亿美元,同比下降0.6%,受海外市场拖累明显。其中,高端外科业务同比下滑0.9%,普通外科业务同比下滑0.3%。

OTTAVA:强生外科的下一张王牌
尽管外科业务收入增长暂时受限,但强生仍对该板块寄予厚望。手术机器人、数字化创新及高端器械被视为强生扭转局面的关键筹码。
今年7月,全球首款床体一体化软组织手术机器人系统OTTAVA获得FDA授予的De Novo上市许可。强生将其视为本十年最重要的医疗科技创新成果之一。目前,强生已签下OTTAVA的首位商业化客户,产品开发进展顺利。腹股沟疝修补术的IDE临床试验已启动,未来计划拓展至泌尿外科与妇科适应症。强生预计,随着市场渗透率的提升,OTTAVA将在本十年末成为外科产品组合的核心支柱。
当前,软组织手术机器人市场竞争激烈。达芬奇系统占据主导地位二十余年,根基深厚;美敦力推出Hugo系统强势入局;史赛克近期也与CMR Surgical结盟,获得入场券。强生若想在该领域确立领先优势,仍面临严峻挑战。
电生理PFA平台取得重要突破
除外科外,强生在电生理领域的脉冲电场消融(PFA)平台也取得显著进展。数据显示,VARIPULSE平台本季度达成重要里程碑,全球已有超10万名房颤患者接受治疗。
升级版VARIPULSE Pro消融速度提升至原先的5倍,在欧洲市场反响热烈,推动业务实现双位数增长。上周,该产品在日本获批。强生预计,VARIPULSE Pro将于第四季度在美国获批,进一步完善全球布局。
临床数据进一步验证了其差异化优势。一项近期回顾性分析显示,相较于竞品,VARIPULSE可将心脏不良事件风险降低68%。
骨科分拆倒计时,倾向免税股权分拆
关于骨科业务DePuy Synthes的分拆方案,本季度虽未最终敲定,但强生披露了最新进展:分拆计划仍按既定时间表推进,目标于2027年年中完成。强生表示,团队正在评估所有可行路径,目前各方案的落地条件较之初宣布时更为成熟。
从收入结构看,2026年Q3强生骨科收入占医疗科技整体收入的27%,是仅次于外科的第二大业务板块。
此前市场传闻Apollo Global Management等私募机构有意收购DePuy Synthes,估值接近200亿美元。然而,强生最新表态显示,鉴于DePuy Synthes当前的经营表现及管理团队带来的业务动能,强生倾向于选择免税股权分拆(spin-off)作为创造长期股东价值的最优方案。这意味着DePuy Synthes独立上市的可能性较大,但最终方案仍需等待官方确认。
END