



在大征期进行季度预缴企业所得税申报时,许多出口企业会收到系统提示:“您单位申报自营出口收入【***】与出口报关单(不含委托)出口收入人民币金额【***】不一致,请确认申报是否正确”。
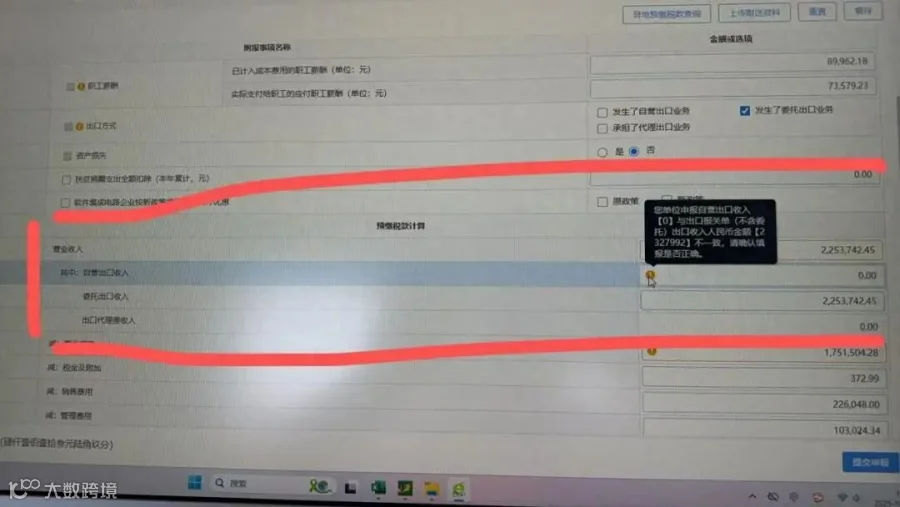
面对此类提示,财务人员无需恐慌。这种差异往往源于会计核算口径与海关统计口径的不同。以下通过具体案例解析导致数据不一致的常见情形。
一、概念解析:两大口径的本质区别
1. 自营出口收入
填表说明:第1.1行“其中:自营出口收入”,填报纳税人按照国家统一会计制度规定核算的本年累计自营出口收入。企业应申报其通过自营方式出口本企业生产销售货物对应的收入。
数据来源:来源于企业会计核算口径,需结合《利润表》、明细账及明细科目综合取值。
2. 出口报关单出口收入人民币金额
数据来源:来源于海关统计口径。根据企业报关单的交易币制、成交方式、成交总价、运费、保费、杂费等要素,结合【海关汇率】计算转为【统计美元价】,进而转化为人民币金额。
核心提示:由于两个口径的取值维度不同,出现金额差异属于正常现象。
二、六大典型案例解析差异成因
案例1:时间性差异导致未入账
情景:2025年9月24日申报出口,9月29日实际出口。因9月30日前未查询到该张报关单(出口退税联),企业未开具发票,也未确认收入及结转成本。

分析:海关统计已包含该报关单数据,而企业尚未核算。因此,【出口报关单金额】>【自营出口收入】。
建议:企业应依据业务实质,结合会计制度、增值税及企业所得税纳税义务发生时间进行正确处理,不得以“未查询到报关单”为由延迟核算。
案例2:EXW成交方式下杂费处理差异
情景:以EXW方式出口,买方承担708元杂费。企业开票及确认收入时仅按成交总价计算,未包含杂费。
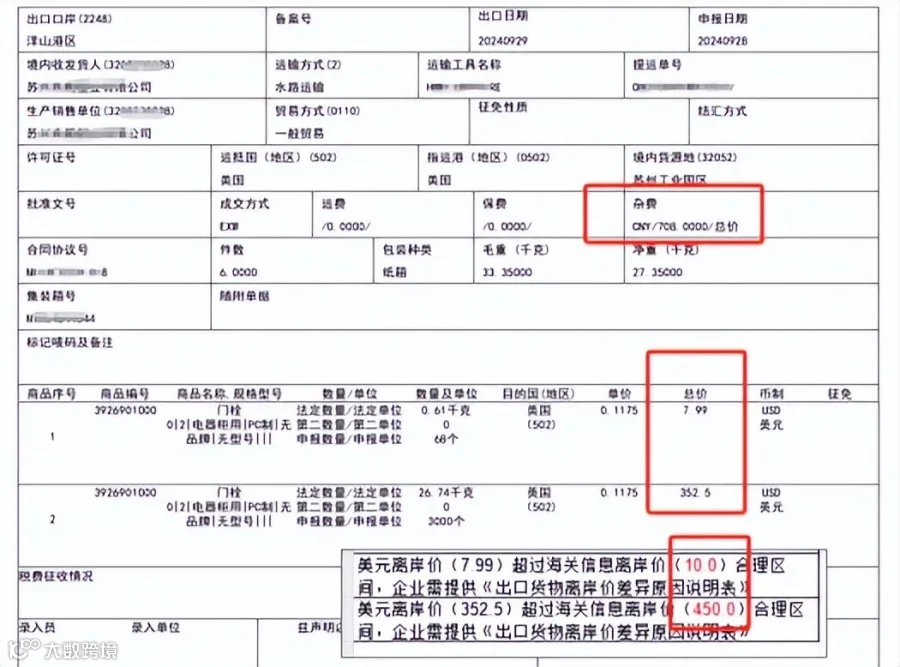
分析:企业核算未含杂费,而海关统计包含杂费。因此,【出口报关单金额】>【自营出口收入】。
建议:EXW成交方式下,杂费极易引起离岸价超范围疑点及企税收入差异,需注意核算口径的一致性。
案例3:CIF成交方式下运保杂费处理
情景:以CIF方式出口,企业按成交总价开票确认收入,将发生的运保杂费直接计入费用。
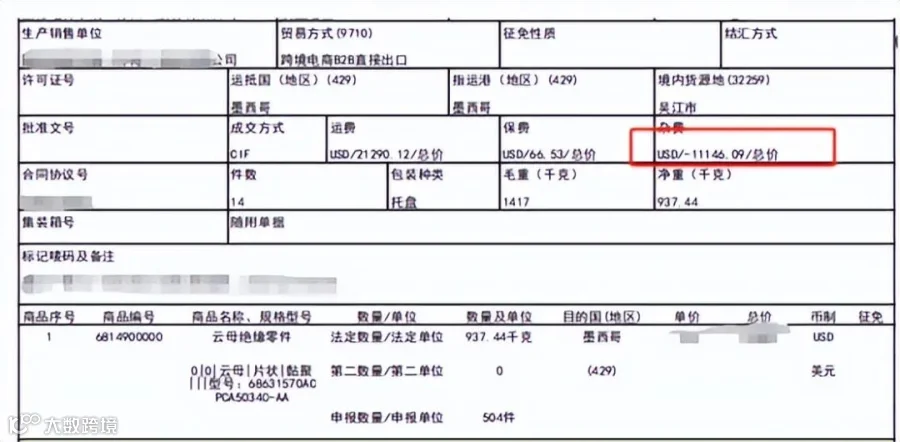
分析:企业按CIF总价核算,而海关统计在折算时会调减运费、保费和杂费。因此,【出口报关单金额】<【自营出口收入】。
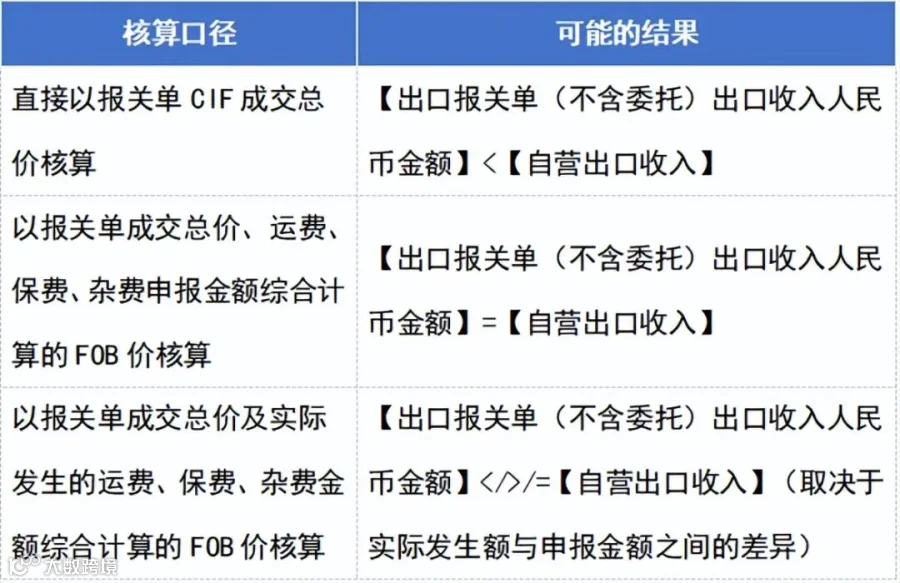
注:此处排除汇率换算影响,旨在展示CIF成交方式下不同核算口径的影响。
案例4:征税产品含税与不含税差异
情景:企业出口商品多为退税率0%的征税产品,FOB成交且无跨月开票。企业核算收入为18,726,788.65元,海关统计收入为20,139,232元。

分析:排除汇率及统计口径因素后,主要差异在于:出口适用征税政策时,海关统计口径为含税收入,而企业收入核算为不含税金额。因此,【出口报关单金额】>【自营出口收入】。
建议:13%的税额差是形成两者差异的重要原因之一。
案例5:修理物品复出口重复统计
情景:一般贸易出口后发生质量问题,卖方承担维修义务。货物以“修理物品”方式进口维修后,再次以“修理物品”方式出口。

分析:企业只需核算第一次“一般贸易”出口的收入,第二次“修理物品”出口无需确认收入。但海关统计未剔除该部分,导致【出口报关单金额】>【自营出口收入】。
建议:财务应避免习惯性见单开票,对于无需核算收入的复出口报关单,不应进行账务处理。
案例6:货样广告品赠送处理
情景:以“货样广告品”报关赠送样品,不收汇。企业账务处理为:借:销售费用;贷:库存商品。

分析:企业核算时未确认收入,而海关将该部分纳入统计范围。因此,【出口报关单金额】>【自营出口收入】。

注:此处排除汇率换算影响,旨在展示“货样广告品”贸易方式下不同核算方式的影响。
三、总结与建议
综上所述,【自营出口收入】与【出口报关单出口收入人民币金额】产生差异的原因多样,包括时间性差异、成交方式、税费处理及特殊贸易方式等。财务人员需深入理解业务实质,结合最新政策法规及系统要求,做到及时、合规纳税申报。