


歌尔微电子终止赴港上市:六年筹划按下暂停键
10月12日晚间,歌尔股份发布公告,董事会审议通过终止分拆所属子公司歌尔微电子至香港联交所主板上市的议案。这意味着,这家曾经历A股创业板IPO审核、后转战港股市场的企业,在筹划近六年后,正式按下了上市计划的暂停键。
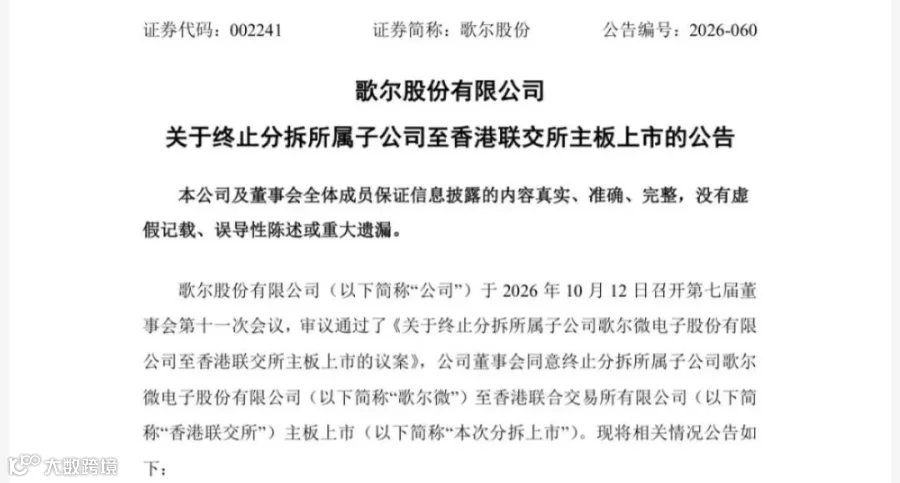
这一决定并非普通的IPO递表动态,而是企业长期资本运作策略的重大调整。
从A股到港股:漫长且曲折的上市之路
歌尔微电子主营MEMS器件及微系统模组业务,其上市历程可追溯至2020年前后。
最初,公司推进创业板IPO并曾通过上市审核,但最终未完成注册发行。随后,歌尔微将目光转向香港资本市场。然而,在两次赴港上市申请失效后,公司最终决定终止本轮分拆上市安排。
从A股到港股,再到最终终止,歌尔微的经历表明,企业上市不仅需满足审核要求,更深受资本市场环境、企业经营规划、融资条件及上市后持续成本等多重因素影响。
终止原因解析:综合考量而非单一因素
根据公告,终止分拆上市是歌尔股份综合考虑外部环境变化,以及公司和歌尔微自身发展规划后作出的决定。公告并未将原因归结为融资失败、监管否决或经营恶化,因此不能简单将其定义为“上市失败”或“资金链危机”。
从资本运作视角看,企业是否继续IPO通常需重新评估以下三个核心问题:
1. 上市融资是否为当前最优解?
若市场估值、融资规模与企业预期存在较大差距,强行推进IPO可能无法实现原定融资目标。
2. 独立上市能否带来足够战略价值?
分拆上市涉及募集资金、股权结构、母子公司治理及未来资本运作安排,需权衡其带来的综合效益。
3. 是否有替代渠道满足资金需求?
除IPO外,企业还可结合自身条件考虑股权融资、债务融资、产业资本合作及其他合规融资安排。
需注意,上述仅为一般性分析框架,并不代表歌尔微已确定采用特定替代方案。
终止IPO不等于终止资本运作
对于具备一定规模的企业而言,上市仅是资本运作工具之一。核心在于明确当前资金需求、可承受的融资成本,以及是否有必要引入外部股东。
若融资需求可通过其他方式解决,企业未必需要在特定时间点完成IPO。同时,暂时终止上市也不代表未来排除资本市场融资的可能。关于歌尔微未来是否再次申请上市,仍需以公司正式披露为准。
拟上市企业的启示:IPO非唯一终点
歌尔微历时六年的上市经历为拟上市企业提供重要参考:推进IPO不应仅关注“能否递表”或“通过聆讯”,更应提前规划以下关键问题:
- 上市募集资金能否覆盖实际需求?
- 发行估值是否在可接受范围内?
- 若IPO推迟,是否有其他融资渠道备选?
- 若最终不上市,现有股东和投资人的退出机制如何安排?
IPO不是资本运作的终点,也不应成为企业唯一的融资方案。