


近期,有卖家针对美国海关与边境保护局(CBP)于2026年10月8日在《联邦公报》刊登的《低价值货物》拟议规则(FR Doc. 2026-20650)提出疑问:既然“最低免税额度”(de minimis)法定终止时间为2027年7月,为何现在需关注此文件?
核心原因在于,该规则调整的重点并非税率,而是2,500美元以下货物进入美国的申报路径与合规容错空间。主要变化包括:非邮政渠道申报时限从“到港后15天内”提前至“进口之日或之前”;邮政渠道若满15天未申报,将被视为自愿放弃,货物由USPS销毁或退回。此举将显著增加按票直发模式的合规成本与风险。
一、规则性质:尚处拟议阶段,但影响深远
需明确的是,该文件目前为“拟议规则制定通知”(NPRM),尚未正式生效。关键时间节点如下:
- 文件状态:拟议规则,文件号 FR Doc. 2026-20650,2026年10月8日刊登。
- 评论截止:2026年12月7日。CBP将根据公众意见决定最终定稿、修改或撤回。
- 预计生效:CBP经济分析基于2027年生效进行测算。
- 当前进展:Entry Type 13测试已于2026年9月22日启动(自愿参加),邮政渠道新申报流程已在ACE系统中试运行。
建议:虽无需立即改变现有流程,但务必在12月7日前提交反馈意见,以争取更有利的条款。
邮政渠道满15天未申报,货交USPS按规程处置(来源:Pexels · Photo 6868621 · Kindel Media)
二、“15天”时限的双重含义解析
新规中两次提及“15天”,但其法律后果截然不同,需严格区分渠道:
1. 非邮政渠道(Type 11):缓冲期归零
现行Type 11(2,500美元及以下非正式入境)允许在“到港或卸货后15个日历日内”申报。拟议规则将其改为“进口之日当日或之前”,且必须电子申报。这意味着货物落地前数据必须到位,原有的15天补报缓冲期被取消。
2. 邮政渠道(拟议Type 13):生死线
拟议新增19 CFR 145.6规定:国际邮件(2,500美元及以下)进口后满15天仍未正确申报的,CBP不再放行,视为“自愿放弃”,后续由USPC按规定处置(销毁或退回)。此处“15天”不再是缓冲期,而是货物存续的最后期限。
三、成本账:单票申报成本远超货值
CBP经济分析显示,一票Entry Type 13(邮政非正式报关)的预估申报成本为39.72美元,构成如下:
- 报关行费:30.00美元
- Form 3461工时(10分钟):6.48美元
- Form 7501工时(5分钟):3.24美元
然而,约占邮政总量79%的货物货值仅为30美元。这意味着对于大部分低值包裹,手续费用高于货物本身价值。由于该成本为固定支出,不随货值降低而减少,导致按票直发模式下,订单越碎片化,亏损风险越高。
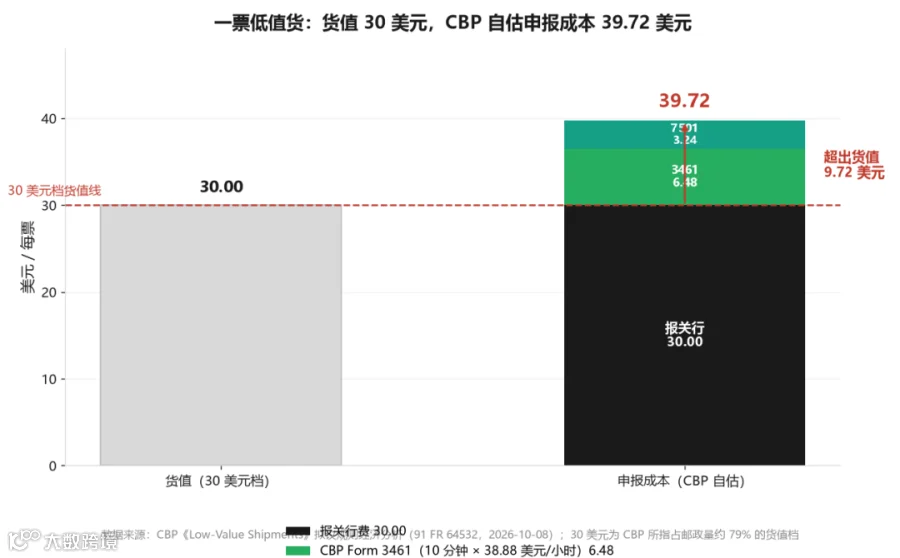
一票30美元的货 vs 39.72美元申报成本构成(自制图;数据来源:CBP拟议规则经济分析)
四、违约风险:1,000美元赔偿下限
拟议规则要求所有Type 11和Type 13申报均需附带Bond(报关担保)。若违反Bond条件,将触发清算赔偿(Liquidated Damages),下限设定为:货值或1,000美元,取高者。
- 普通货物:货值或1,000美元取高。
- 限制品、禁止品、酒精饮料:三倍货值或1,000美元取高。
对于30美元的货物,1,000美元的赔偿下限相当于货值的33倍。这一规定极大提高了低值货物的合规风险成本。

bond违约清算赔偿下限对不同货值的放大倍数(自制图;来源:拟议19 CFR 113.62(n)(6))
五、不同物流渠道的影响差异
1. 邮政小包直发
受影响最大。面临Type 13申报、15天弃货条款及追踪号进舱单三重新规压力。
2. 快递渠道
Type 11申报时限前移至进口日,需在起飞前备齐发票和收货人信息。
3. 海运整柜+海外仓
受影响较小。整批进口仅需一票申报,39.72美元成本分摊后可忽略不计。主要影响在于时限前移,而非单笔成本冲击。
4. 正式报关(Type 01)
基本无感。
其他变动:若收货人非货主或购买人(如货代、承运人),需指定持证报关行作为进口记录方(IOR);删除Chapter 99中250美元的非正式报关上限,251-2,500美元货物可走非正式通道。
六、应对建议:12月7日前完成自查
距评论截止仅剩54天,建议卖家按以下步骤自查:
- 确认渠道:明确货物是通过邮政、快递还是海运整柜入境,不同渠道适用条款不同。
- 核实收货人:若抬头非货主本人,需提前确认可提供执照的报关行以担任IOR。
- 检查追踪号:确保离港前能向承运人提供UPU S-10追踪号,避免ACE系统因缺失SE15字段报错。
S-10追踪号要在离港前就能给到承运人,否则ACE报错(来源:Pexels · Photo 4440788 · Polina Tankilevitch)
关键参数一览
| 项目 | 现行规定 | 拟议规则 |
|---|---|---|
| 适用范围 | 2,500美元及以下非正式报关 | 同口径,改为全电子申报 |
| 非邮政申报时限(Type 11) | 到港或卸货后15个日历日内 | 进口之日当日或之前,缓冲归零 |
| 邮政弃货条款(拟议145.6) | 无此条款 | 进口后满15天未申报视为自愿放弃,交USPS处置 |
| 单票申报成本 | 无Bond要求,流程较宽 | CBP自估39.72美元(30.00+6.48+3.24) |
| Bond违约赔偿下限 | 无统一下限 | 货值或1,000美元取高;限制/禁止类三倍货值取高 |
| 追踪号要求 | 舱单不强制 | 承运人须在进境舱单报UPU S-10(ACE缺SE15报错) |
| 重要日期 | —— | 评论截止2026-12-07;ET13测试2026-09-22起自愿参加 |
常见问题 FAQ
Q:这份新规现在生效了吗?
A:没有。目前为拟议规则,评论截止2026年12月7日,预计2027年生效。当前仅Entry Type 13处于自愿测试阶段。
Q:15天到底还有没有?
A:分渠道。非邮政(Type 11)的15天缓冲被取消;邮政(Type 13)保留15天,但逾期将导致货物被处置。
Q:39.72美元是怎么算出来的?
A:这是CBP官方估算值,包含报关行费30美元及两份表单的工时费。实际市场报价可能有所差异,但反映了固定成本高企的趋势。
Q:我走海外仓模式受影响吗?
A:影响较小。整批进口一次性申报,单笔分摊成本极低。新规反而拉大了“按票直发”与“批量进口”的成本差距,利好海外仓模式。
Q:1,000美元的赔偿怎么触发?
A:违反Bond列明条件时触发。对于低值货物,这意味着极高的潜在违约成本。
Q:追踪号跟这事有什么关系?
A:拟议要求承运人在进境舱单中填报UPU S-10追踪号。若离港前无法提供,可能导致ACE系统报错,阻碍申报流程。
数据与来源
- CBP《Low-Value Shipments》拟议规则,91 FR 64532,FR Doc. 2026-20650,Docket USCBP-2026-0298,2026-10-08刊登,federalregister.gov
- 拟议条文:19 CFR 145.6(15天弃货)/ 145.7(S-10追踪号)/ 145.12(b)(电子申报时限)/ 113.62(n)(6)(清算赔偿下限)/ 143.26、143.29(bond要求)
- 单票成本39.72美元的构成与“30美元档占邮政量约79%”:同上文件经济分析章节
- Type 11现行“到港后15天”申报时限:19 CFR 141.5现行条文
- ICPA De Minimis Tracker(icpainc.org,2026-10汇总):评论截止12-07、ET13测试2026-09-22启动、ACE缺SE15字段报错
- 叁发未来中文解读(tkfff.cn,2026-10):2025-09-01至2026-05-31共52,450,418份Type 11报关,纸质仅占0.14%
- ReachShip行业解析(reachship.com,2026-10):非货主收货人指定报关行、Chapter 99 250美元上限删除