


近日,深圳海关连续查获两起出口货物瞒报案件,涉案货物均为食品类法定检验商品,合计重量达22.54吨。这两起案件分别呈现了“夹藏”与“整柜货不对单”两种典型的瞒报形态,为出口企业敲响了合规警钟。
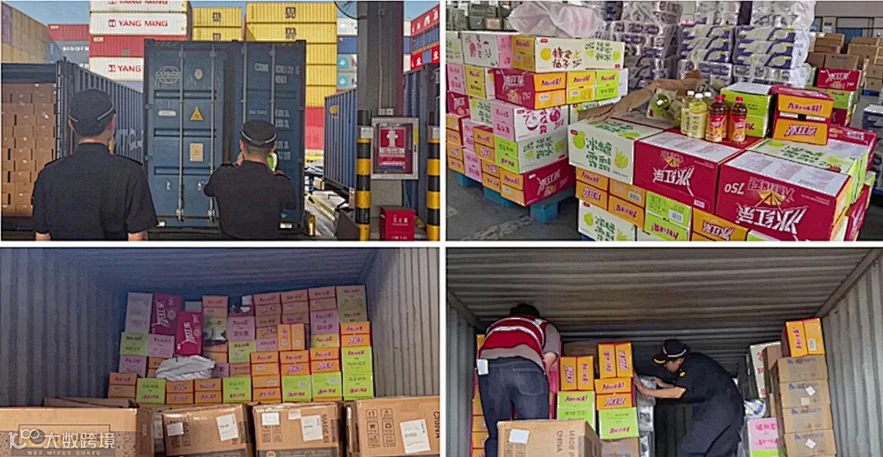
案情回顾:两起典型瞒报案例
案例一:申报“卷纸、湿纸巾”,实含3.52吨饮料
海关在对一批申报为“卷纸、湿纸巾”的出口货物实施查验时,发现集装箱内除申报货物外,还夹藏大量未申报的冰红茶、冰糖雪梨等饮料。经清点,未申报食品重达3.52吨。
案例二:申报“玩具”,实为19.02吨流质糖果
另一票出口货物申报品名为“玩具”。关员开拆后发现,柜内并无申报的玩具,实际装载的是整柜未申报的流质糖果,重量达19.02吨。该行为属于申报品名与实际货物完全不符的整柜瞒报。
目前,两批涉案货物均已被海关依法扣留,案件正在进一步处理中。

▲ 案件一现场:夹藏冰红茶、冰糖雪梨等饮料,未申报3.52吨
风险解析:夹藏与伪报的本质区别
虽然表现形式不同,但两者在海关监管中均被认定为申报不实,只是风险量级有所差异:
夹藏:申报货物真实存在,但混入了未申报的其他商品。多发生于为了省事或被上游要求“捎带”的场景。
货不对单(伪报品名):申报品名与实际货物完全不符,如本案中的整柜瞒报。此类行为性质更为严重,通常被认定为故意逃避监管。
无论是“顺手夹带”还是“整柜换名”,一旦通过海关查验,均面临严厉处罚。
法律后果:罚款与刑事责任
涉案食品属于出口法定检验商品,出口前必须按规定完成检验检疫申报。瞒报、夹藏或伪报品名,通常被认定为逃避进出口商品检验。
行政处罚:面临货值5%—20%的罚款。
刑事风险:若存在长期、多次或故意逃避商检的情形,案件可能升级为刑事案件,不仅仅是经济处罚所能解决。
注:具体处罚适用以海关认定与相关法律法规为准。

▲ 案件二现场:申报“玩具”,实际整柜为未申报流质糖果19.02吨
合规建议发货前自查指南
为避免此类风险,出口企业应在发货前严格执行以下四步自查:
1. 确认监管条件:依据HS编码核对监管条件,食品、化妆品等多数属于出口法定检验商品,切勿仅凭品名主观判断。
2. 核对装箱明细:确保报关品名、数量与实际装柜货物一一对应,建议在装柜完成后拍照留证。
3. 先报检后出口:法检商品必须先取得相应的检验检疫单证后方可出口,严禁“先走货后补手续”。
4. 拒绝夹带要求:对于货主、货代或工厂提出的任何夹藏未申报货物的要求,应明确拒绝。一旦出事,申报抬头方将承担首要责任。
结语
上述两案合计22.54吨,涵盖了“柜中夹藏”与“整柜伪报”两种典型违规操作。出口企业务必牢记:法检商品先报检、装箱逐项对得上、夹带要求一口回绝。合规经营所避免的查验麻烦与法律风险,远高于所谓的“便利”。
案例信息源自海关公开发布,本文为合规交流,不构成法律意见。