

eBay 2026年第一季度业绩显示持续的双位数增长,但深入观察却引发了对增长来源以及这种势头在多大程度上真正可持续的疑问。
营收同比增长19%,商品交易总额(GMV)攀升18%,收藏品、时尚及其他重点品类表现持续强劲。然而,这些亮眼的增长数据背后是买家增长相对停滞、对广告收入的依赖加深,以及可能虚高关键指标而非反映底层活动真实增长的结构性变化。
与此同时,eBay正加倍押注C2C、直播及pending Depop收购等战略举措——这些举措有望推动长期用户参与度,但也带来了新的成本、风险以及与核心卖家之间潜在的摩擦。
新闻稿中的重要数据
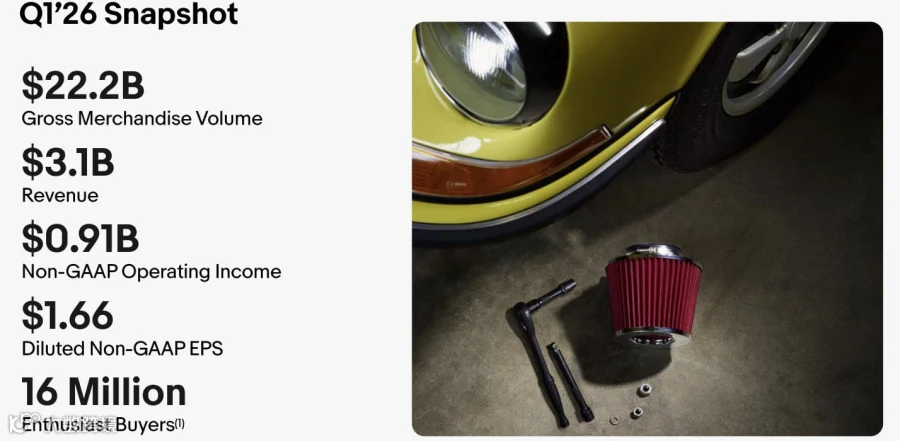
- 营收为31亿美元,按报告口径同比增长19%,按外汇中性口径同比增长17%
- 商品交易总额("GMV")为222亿美元,按报告口径同比增长18%,按外汇中性口径同比增长14%
- 广告收入:该公司在2026年第一季度的总广告业务产生5.81亿美元的收入,占GMV的2.6%
- eBay平台上的第一方广告产品在2026年第一季度实现5.55亿美元的收入,按报告口径同比增长33%,按外汇中性口径同比增长28%
- 第一季度向股东返还6.39亿美元,其中包括5亿美元的股份回购和1.39亿美元的现金分红
根据Etsy的财报电话会议,Depop收购案已拖延,预计交割时间将从第二季度推迟至第三季度末。
该收购案已在美国和德国通过监管审批,但在英国和澳大利亚仍待审查,这使得Depop对eBay非GAAP营业利润产生增厚效应的时间表延长至2028年。

最值得注意的是,eBay管理层和分析师均未提及持续的平台中断问题。据报道,自周六以来,在一场据称的DDoS攻击中,网站的部分功能对买家和卖家已无法使用。
活跃买家总数报告为1.36亿,同比增长1%,其中包括去年收购挪威二手市场Tise带来的100万新增买家。
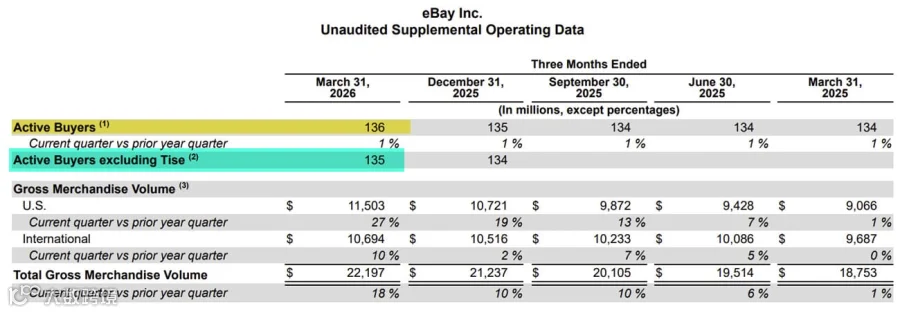
这使得该水平高于2022年第三季度的水平,但仍使这成为第16个连续季度,eBay的活跃买家数量少于2018年第一季度。
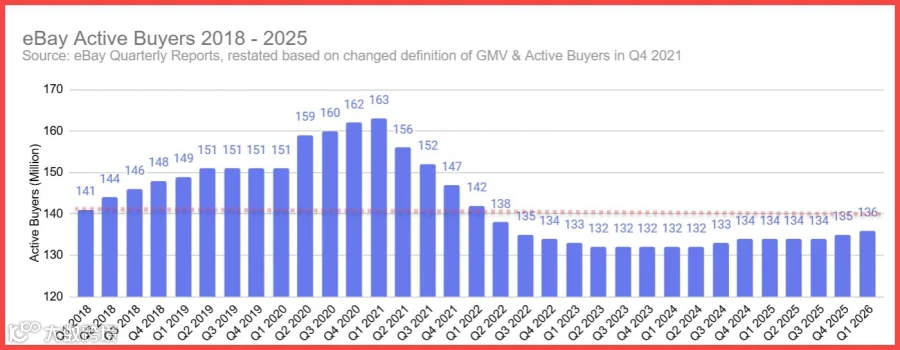
注:eBay在2021年底更改了GMV和活跃买家的定义,并重新表述了回溯至2018年的两项数据(图表反映的是根据eBay修订报告重新计算的数据)。
eBay再次拒绝提供具体的活跃卖家数据,这些数据上次官方报告为2021年第四季度的1700万;尽管最近的一则招聘广告表明,该数字今天可能更接近1800万。
“狂热买家”——即在过去12个月内至少有6天购买天数、至少花费800美元以及/或也是卖家的买家——仍停滞在1600万,这也是自2022年第四季度以来的水平。
尽管两位数的商品交易总额(GMV)增长在纸面上看起来令人印象深刻,但其背后的驱动因素更为复杂。
商品交易总额(GMV)定义为:“在我们市场平台上的用户于适用期间内发生的所有已支付交易的总价值,包括运费和税费。”
这意味着即使售出数量没有显著增加,它也可能增长。换句话说,GMV的增长可能反映的是价格上涨,而不仅仅是销量增加。
例如,结账时支付的关税和税款包含在GMV中,当承运商提高费率或收取附加费时,更高的国内运输成本也包含在内。
同样的动态也适用于卖家定价。随着成本上升——无论是来自运输、费用还是像Promoted Listings attribution这样的变化——这些增加的成本通常会转嫁给买家,从而推高GMV和佣金率,而不一定增加售出的商品数量。
eBay高管还指出,近期的一些加速增长是由金银条和收藏币的商品波动性以及像Pokémon这样的趋势驱动的,而这些趋势可能无法长期持续。
然而,这些潜在的负面影响被二手时尚、Motors以及其他eBay认为更具持久性的重点品类中的GMV增长所抵消。
推广列表广告
第一季度总广告收入为5.81亿美元,占GMV的2.6%。
第一方广告(所有推广列表广告产品)增长了28%,达到5.55亿美元,涵盖了eBay约25亿个总listings中的超过12亿个,同时520万卖家在本季度至少采用了一种推广列表产品。
在2025年第四季度,这些数字为约25亿总listings中的12亿和480万卖家。
这表明,虽然更多卖家可能正在尝试推广列表,但现有用户变得更加谨慎,限制了他们选择推广的listings,逐渐放弃那种“设置后就不管”的粗放型策略,这是在1月在美国和加拿大生效的一般归因变化之后。
eBay继续有意减少仅带来600万美元收入的第三方广告,并继续报告来自子公司市场(如TCGPlayer及其在日本的Qoo10市场)的站外广告收入。

有趣的是,在问答环节被问及广告增长时,Iannone笼统地将收入增长归因于“强劲的量增长和我们广告产品持续的货币化”,而没有明确提及1月份发生的归因变化。
这是一个重要的区别,因为改变归因政策代表了对广告收入的一次性“提升”,随着卖家围绕新规则调整其广告策略,这种提升未来可能会趋于平稳甚至下降。
聚焦品类、再商业化和C2C举措
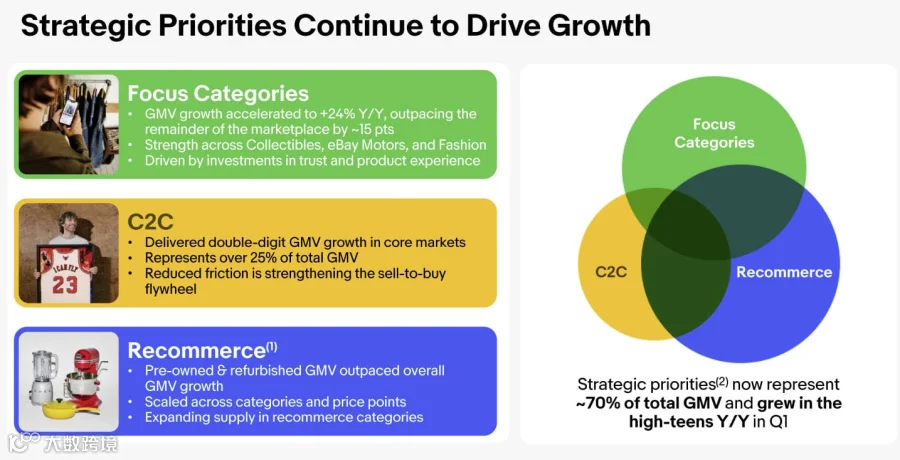
Iannone明智地摆脱了排他性的仅以“聚焦品类”为框架的做法,转而展示聚焦品类、核心的消费者对消费者优势以及再商业(翻新和重新整备商品)如何协同工作以支持平台的增长。
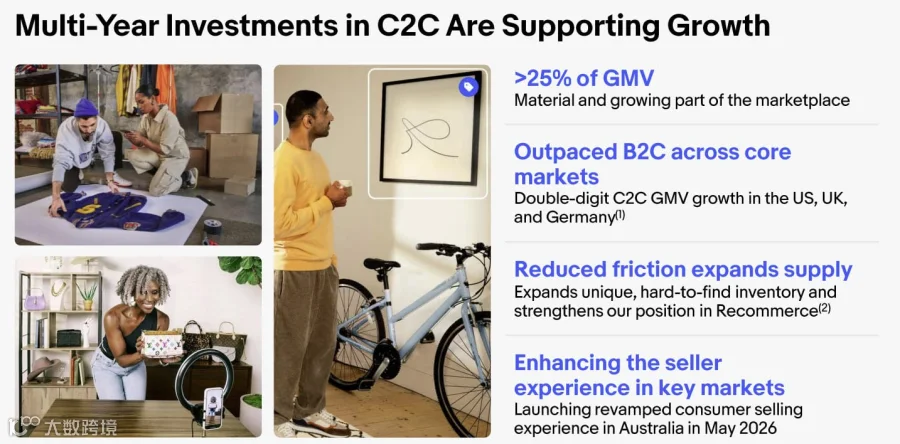
eBay在美国、英国、德国和澳大利亚进行的C2C投资正在推动平台的显著增长,其中免佣金消费者销售和买家费用定于5月在澳大利亚推出。
但伊亚诺内和阿尔福德对这些举措的成本——包括费用收入损失、折扣与促销,以及疏远日益感到自己在补贴这一最新战略转向的业务卖家的风险——阐述得不够清晰。
eBay也在继续发力Live业务,推动美国和英国市场的增长,并通过在德国、澳大利亚、法国、意大利以及加拿大的推出来扩大全球覆盖范围。
尽管Iannone迅速强调了eBay认为直播销售为网站带来的所有积极面,但他未能提及许多长期用户对近期“48小时新品发布”活动期间Live首页被接管一事所做出的混合且非常强烈的负面反应。
有趣的是,他也没有提到eBay计划在未来几个月内推出的用于直播销售的“流媒体即服务”试点项目。
阿尔福德还暗示计划扩展托管运输举措以在今年带来更多收入,尽管她未提供关于何时或是否会向美国引入Simple Delivery类型服务的任何细节。
人工智能
伊亚诺内巧妙地回避了专门针对Agentic AI的问题,转而给出了关于eBay整体AI举措的宽泛回答,包括最新的基于图像的Magical Listing AI列装工具的最新迭代版本,该工具目前仅面向少数新卖家和/或休闲卖家开放。
奇怪的是,他并未提及较新的AI创新,例如近期在服装列装中使用AI生成时尚模特进行的测试以及公司为卖家提供的Finance Copilot。
总结
eBay 2026年第一季度的表现描绘了一家找到方法重新点燃增长的公司形象,但这种增长并非没有代价。
在许多方面,eBay正在增长——但这种增长越来越多地源于改变衡量和货币化活动的方式,而不仅仅是增加活动量。
商品交易总额(GMV)正在上升,但这可能同样受益于定价动态、运输成本和宏观因素,而非仅仅是单位销量的增加。
广告业务蓬勃发展,但近期的归因变化表明,这部分增长可能是一次性的提升,而非持久的趋势。
虽然像C2C和直播这样的战略转型正获得关注,但它们也带来了关于成本、执行效果和卖家情绪的切实疑问。
尽管整体结果普遍积极,eBay的股价在尾盘交易中最初下跌了7%,随后有所回升,最终在盘后交易中下跌约3.30%,这表明投资者可能对第二季度的业绩指引感到失望。