

国庆长假结束,欧线运价市场迅速迎来新一轮调整。
10月8日,达飞、马士基、赫伯罗特、MSC四大航运巨头相继宣布,自2026年10月19日起上调远东/亚洲至欧洲、地中海及北非航线的FAK(均一运价)。这是继今年3月集体调价后,四大船司年内再次协同行动。
四大船司涨价方案详解
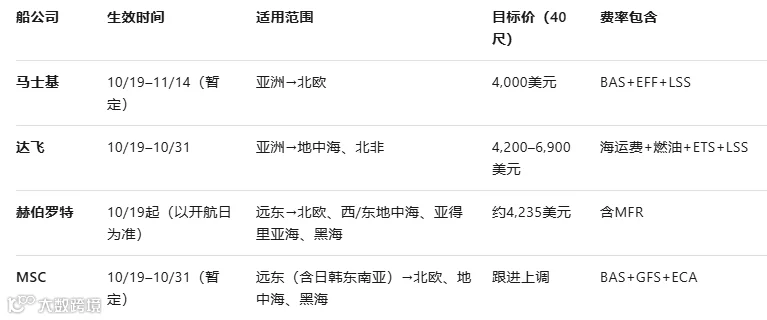
达飞(CMA CGM):采用阶梯式报价。西地中海航线20尺柜3,600美元/40尺柜4,600美元;东地中海及黑海航线3,900美元/4,900美元;北非航线高达5,200美元/6,900美元。该报价覆盖干货柜、冷藏柜、特种柜及付费空柜。
地中海航运(MSC):需重点关注其附加费结构。除基础运价外,包含碳限制附加费20美元/TEU、碳复核附加费(北欧88美元/TEU,地中海128美元/TEU)。若经苏伊士运河,还需叠加海盗风险附加费55美元/TEU及苏伊士运河附加费36美元/TEU。多重杂费叠加后,最终账单可能与票面运价存在显著差异。
市场预期与实际成交存在落差
尽管船司宣示的目标运价为4,000—4,200美元/柜,但10月8日的市场实际报价显示:马士基3,200美元、MSC 3,120美元、达飞3,725美元、东方海外3,400美元、ONE 3,006美元(均为40尺柜参考价)。
数据显示,宣涨幅度与实际成交价之间存在约25%的缺口。10月9日上海出口集装箱运价指数(SCFI)报3664.11点,仅微涨0.05%,表明市场尚未完全消化船司的涨价预期。
制约运价全面落地的核心变量在于苏伊士运河通航恢复。随着Gemini联盟已有6条航线恢复经苏伊士运河运行,亚洲至地中海环线的往返周期从98天压缩至84天,维持周班服务所需船舶数量从14艘降至12艘。名义运力得到释放,供给端趋于宽松。
出货策略:关注三个关键细节
1. 涨价窗口期反映诚意
马士基的新费率适用窗口持续至11月14日,而MSC和达飞仅至10月31日。通常情况下,窗口期较短多为试探性提价,窗口期较长则更可能落实为长期涨幅。货主需根据具体船期所在窗口评估费率风险。
2. 赫伯罗特以“开航日”为准
赫伯罗特明确执行标准:10月19日当天或之后开航的航次执行新费率,而非订舱日期。货主需严格核对船期,避免因计费标准误解产生额外成本。
3. 时间成本差异显著
据测算,10月中旬前后同一柜型的运费差价约为800美元。上半月出货运费约3,400美元,下半月可能升至4,200美元。延迟半个月出货将直接增加这笔成本支出。
综上所述,四大船司的涨价函意在旺季尾声托举运价底部。然而,在苏伊士运河运力回归的大趋势下,4,000美元更多是船东的心理锚点,而非最终成交底价。货主应理性看待窗口差异、比价口径及出货节奏,制定最优物流方案。