


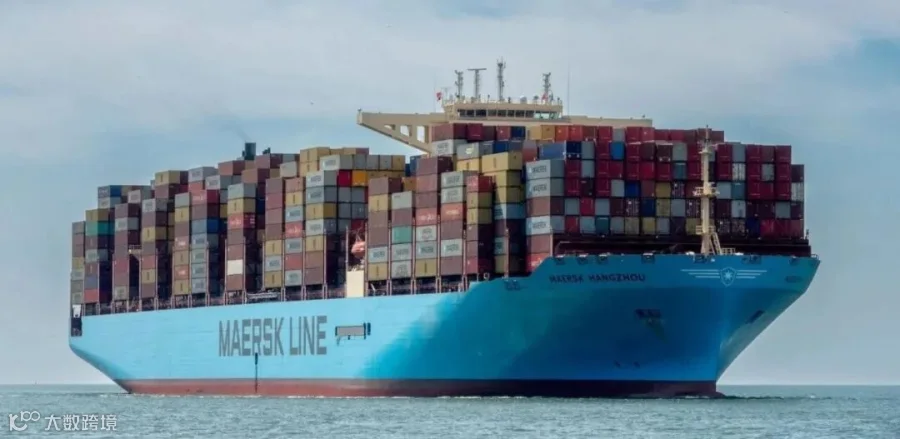
马士基2026年业绩有望超出此前预期,但未来两年集装箱航运市场可能面临更大的运力压力。
航运经纪机构Clarksons预计,受第三季度业绩表现强劲、美国进口需求增长以及亚洲部分港口和天气扰动影响,马士基可能再次上调2026年全年盈利指引。不过,从中长期来看,随着全球集装箱船队运力持续增长,以及苏伊士运河航线逐步恢复正常运营,2027年尤其是2028年,集运市场或将面临新的压力。
Q3业绩强于预期,全年盈利指引或再上调
Clarksons在最新分析中预计,马士基2026年第三季度息税折旧及摊销前利润(EBITDA)约为51亿美元,其中海运业务贡献约42亿美元。这一预测明显高于马士基此前在8月给出的业绩指引。
Clarksons据此将马士基2026年全年EBITDA预测上调至143亿美元,并认为,公司第四季度只需实现约26亿美元EBITDA,就有望达到当前全年业绩指引的上限。基于此,马士基进一步上调全年业绩指引的可能性较大。
需注意的是,截至该分析发布时,第三季度数据仍属估算,马士基是否上调全年指引,仍需等待公司正式公告。
平均运价上涨14%,美线需求提供支撑
运价上涨是支撑马士基第三季度业绩预期的重要因素。Clarksons估算,马士基第三季度平均运价环比上涨约14%,达到每FEU(40英尺箱)3140美元。
分析指出,美国进口需求增强,加之亚洲地区天气和港口运营中断导致部分有效运力减少,共同推动了运价上涨。对于集运市场而言,当部分运力因运营扰动无法投入市场时,即使货量未大幅增长,也可能对即期运价形成支撑。
不过,单季度运价上涨并不意味着行业进入持续上行周期。需求变化、船舶交付以及航线恢复情况,仍将决定后续市场走势。
2027—2028年运力激增,集运市场或承压
尽管看好马士基2026年的业绩,Clarksons对未来两年的盈利前景持谨慎态度。预计随着全球集装箱船队运力持续增加,以及苏伊士运河航线逐步恢复正常,市场可用运力将进一步释放,对运价和船公司盈利构成压力。
Clarksons预测,马士基EBITDA将从2026年的143亿美元降至2027年的131亿美元,并在2028年进一步降至102亿美元;同时预计2028年马士基调整后净利润约为42亿美元。
若新船持续交付而货运需求增长不足,船公司间竞争将加剧。此外,苏伊士运河航线恢复正常后,此前因绕行占用的额外船舶运力重新释放,也将改变市场供需关系。但具体跌幅仍取决于实际需求、运力管理及空班安排。
盈利预期上调,为何仍看空马士基股价?
在调高盈利预测的同时,Clarksons将马士基股票目标价从每股15000丹麦克朗上调至20000丹麦克朗,但仍维持“卖出”评级。
这反映了机构对公司估值的重新评估:目标价调整基于当前基本面改善,而“卖出”评级则说明当前股价仍未充分反映未来集运市场运力增长带来的风险。
简言之,马士基2026年强劲的盈利表现与2027—2028年面临的下滑风险并不矛盾。资本市场不仅关注当前盈利,更看重盈利的可持续性。
结语与建议
综合Clarksons分析,马士基2026年业绩仍有超预期可能,美国进口需求和阶段性运力收缩为运价提供了短期支撑。但展望未来,全球新船交付与苏伊士运河航线恢复将成为影响集运市场供需平衡的关键变量。
对于国际货代企业,建议将当前运价表现与未来趋势分开判断:短期关注实际订舱需求、舱位变化及船公司调价;中长期则需密切跟踪新船交付、航线恢复及运力投放节奏。
2026年盈利向好不代表2027—2028年运价仍能维持强势。后续集运市场的关键,在于货运需求能否跟上有效运力的增长。
来源:海运网
