


IDC预测显示,尽管DRAM总产能持续增长,但HBM和SOCAMM将优先占用先进制程供给。由此产生的内存成本压力,预计将向PC、智能手机及消费级SSD领域传导。
IDC数据指出,HBM与SOCAMM占DRAM晶圆产能的比例将从2025年的13%攀升至2026年的21%,并在2027年突破30%。与此同时,2026年和2027年全球DRAM晶圆总产能增速仅为9%左右。受AI订单锁定、LPDDR5需求旺盛及多年期采购协议影响,服务器产业链具备较强的成本吸收能力;相比之下,PC和手机的需求预测持续下调。内存供应紧张的局面正通过产品定价和配置调整,逐步向终端消费市场传递。
DRAM总产能增长有限,先进供给结构重塑
IDC以12英寸等效晶圆为口径统计显示,2026年和2027年全球DRAM产能年增长率约为9%,而HBM产能同期分别大幅增长74%和55%。新增及迁移出的先进制造能力优先分配给高价值的HBM、服务器LPDDR和SOCAMM,导致传统DRAM可获得的先进供给相应缩减。
HBM与SOCAMM被IDC列为两类高价值内存产品(SOCAMM纳入服务器LPDRAM统计合并计算)。二者在DRAM总产能中的占比将在2027年超过30%,较2025年的13%显著提升。由于制程、封装、验证及客户订单提前决定了晶圆用途,PC、手机及普通服务器的内存供给难以在短期内通过季度性调整得到补充。
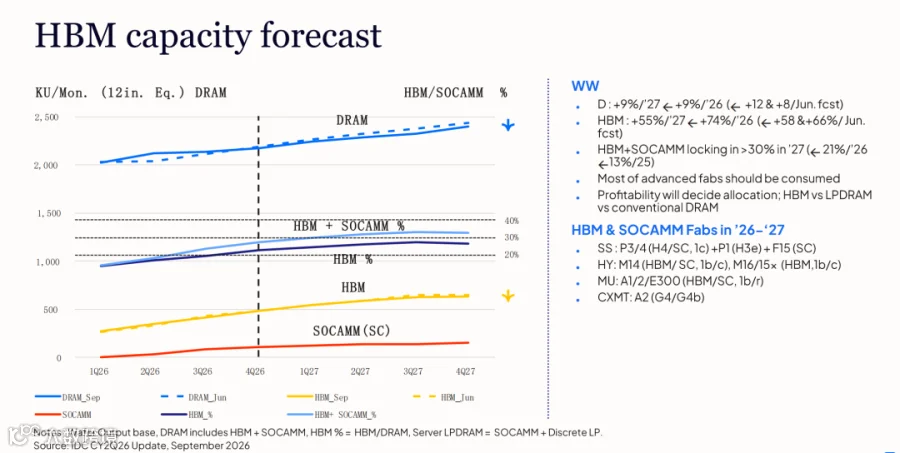
图表解读:顶部深蓝线显示DRAM总晶圆产能缓慢上行,黄色HBM曲线增幅显著更陡;中部占比线显示,HBM加SOCAMM占DRAM产能比例将越过30%。该图重点在于展示产能结构变化,而非不同内存产品的营收对比。
IDC预计,到2027年,已锁定的AI订单、HBM、LPDDR5以及多年期采购协议将占用约一半的DRAM总产能。厂商需在HBM、SOCAMM、服务器LPDDR和传统DRAM之间权衡每一片先进晶圆的分配,盈利能力将成为决定产品组合的关键因素。

图表解读:左侧DRAM和NAND供需比曲线在预测期内均维持负值;右侧指出造成供给受限的两项主要条件:锁定的AI订单与旧制程产线退出。IDC将此情景概括为“极度短缺仍将持续”。
服务器吸收成本压力,消费电子面临配置与价格挤压
内存涨价对不同设备类别的影响存在差异。IDC上调了服务器市场预测:2026年增长4%,2027年增长10%。其中GPU服务器增长更快,相关系统能够将更高的内存成本分摊至整机价格、云端服务费或更高的单机价值中。
相比之下,PC和手机市场的缓冲空间更为有限。IDC将2026年智能手机出货量增长预测下调至-17%,2027年为-3%;PC出货量对应预测分别为-12%和-4%。IDC提示,内存成本上升将推高整机价格,尤其冲击中低端产品。消费市场的调整可能首先表现为整机涨价、内存容量停滞或厂商减少可选配置。

图表解读:左侧四条曲线将服务器、SSD、PC和手机的预测置于同一时间轴。服务器曲线在2027年呈现上扬趋势,而PC与手机预测被下调;右侧文字说明差异源于BOM成本,即整机物料成本上升后,消费设备的价格和出货量更易受到抑制。
消费级SSD已出现具体的传导效应。IDC预计,2026年消费级SSD(cSSD)需求受扰更深,平均容量可能下降;而企业级SSD仍受推理需求拉动。相同的NAND供给在企业端和消费端对应着不同的订单确定性和价格承受能力。
NAND产能扩张受限,QLC技术难以完全弥补供给缺口
NAND的产品结构与DRAM不同,但其产能弹性同样受限。IDC预计,全球NAND晶圆产能2026年增长3%,2027年将转为下降2%;若不计长江存储,2027年降幅为4%。这一供给预测意味着,企业级SSD的扩张难以依靠新增晶圆快速解决,现货库存还需结合渠道变化进行判断。
QLC技术通过将每个存储单元从TLC的3比特提升至4比特,增加了单位晶圆的数据存储量,是企业SSD提升容量的重要路径。IDC预计,QLC在全球NAND中的占比将从2026年二季度的16%升至2030年的57%。然而,当价格上涨且可用bit受限时,QLC与企业级SSD的放量也会受到产能约束,导致消费终端的大容量升级难以与AI存储需求同步推进。

图表解读:左图显示QLC在短期NAND接口中的占比持续抬升;右图给出长期渗透率,预计QLC在2030年达到57%,TLC份额相应回落。右侧注释指出,企业SSD的QLC导入将面临产能短缺挑战,技术路线并不能替代实际可用供给。
结语:洞察内存周期,关键看产能分配流向
总晶圆产能仅是分析的起点。HBM与SOCAMM在DRAM中的占比、服务器与消费设备对成本的承受能力、以及NAND产能和QLC能否及时供给,共同决定了涨价是停留在芯片端,还是继续传导至整机配置和终端价格。IDC这组预测明确了2026—2027年的供需情景边界:一旦产能安排和客户订单发生改变,不同产品之间的价格与出货分化也将随之调整。