2026上半年铜箔上市企业竞争格局
 锂电产业链投资分析
本文深度解析13家上市企业2026年上半年电子铜箔业务的营收与毛利表现。
01 整体情况
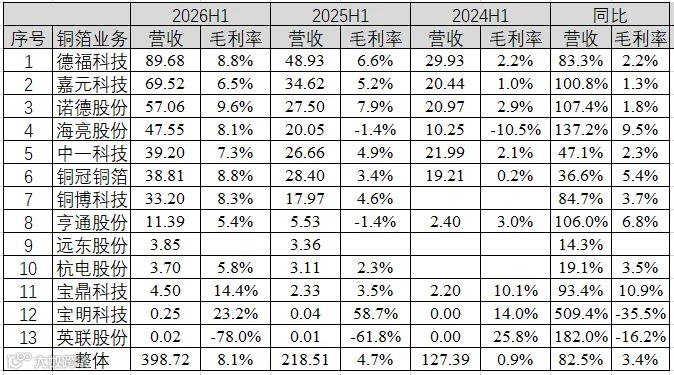
2026年上半年,13家上市公司铜箔业务实现总营收398.72亿元,同比增长82.5%;整体毛利率为8.1%,同比提升3.4个百分点,行业景气度显著回升。
营收格局:德福科技以89.68亿元居首,领先优势明显。嘉元科技(69.52亿元,+100.8%)、诺德股份(57.06亿元,+107.4%)及海亮股份(47.55亿元,+137.2%)增速迅猛,其中海亮股份增速最快。中一科技、铜冠铜箔、铜博科技营收分别为39.20亿元、38.81亿元和33.20亿元。
盈利质量:除英联股份外,其余企业毛利率均为正值,头部企业毛利率集中在8%左右。宝明科技毛利率最高,达23.2%;宝鼎科技(14.4%)和诺德股份(9.6%)紧随其后。在改善幅度方面,宝鼎科技同比提升10.9个百分点,海亮股份提升9.5个百分点,盈利修复能力强劲。
值得注意的是,从宝明科技和英联股份的营收结构来看,其复合铜箔业务尚未实现规模化放量。
02 部分企业情况
1、德福科技
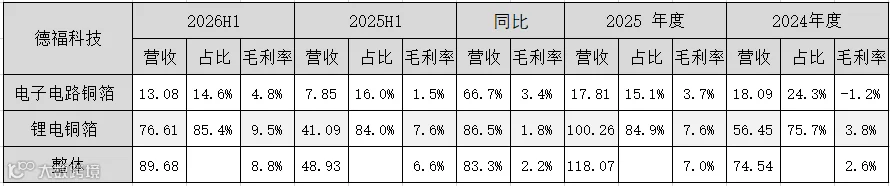
2026年上半年,德福科技铜箔业务营收89.68亿元,同比增长83.3%;毛利率8.8%,同比增加2.2个百分点。估算铜箔出货量约8.3万吨,平均加工费约为2.1万元/吨。
细分领域中,锂电铜箔营收76.61亿元(+86.5%),毛利率9.5%(+1.8pct);电子电路铜箔营收13.08亿元,毛利率4.8%(+3.4pct)。
产能布局:上半年总产能达19.5万吨,包括江西九江德富新能源5.5万吨、九江琥珀5万吨、甘肃兰州德福新材7万吨及安徽慧儒(收购)2.0万吨。在建产能5万吨,主要为2026年上半年启动的“5万吨人工智能高端电子电路AI铜箔项目”,涵盖FPC用铜箔、RTF、HVLP及载体铜箔等高端产品,预计完全达产后将显著提升高端供给能力。
2、嘉元科技
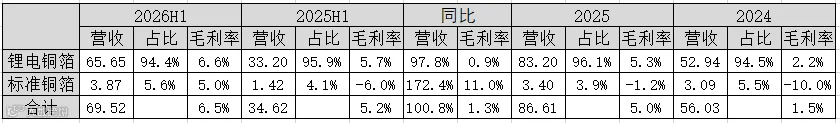
上半年铜箔业务营收69.52亿元,同比翻倍增长100.8%;毛利率6.5%,同比增加1.3个百分点。铜箔出货量约6.5万吨,单吨加工费约2万元。
锂电铜箔贡献主要营收,达65.65亿元(+97.8%),毛利率6.6%;电子电路铜箔营收3.87亿元,同比大增172.4%,毛利率5.0%。
公司现有产能超15.5万吨,规划总产能25万吨,2026年目标突破19万吨。
3、诺德股份
上半年铜箔业务营收57.06亿元,同比增长107.4%;毛利率9.6%,位列前十企业之首,同比提升1.8个百分点。铜箔出货量超5万吨,增幅超60%。
产品结构覆盖动力及储能电池用锂电铜箔,以及面向AI服务器、高端PCB领域的HVLP、RTF系列电子电路铜箔。预计2026年底总产能达17万吨/年,其中3万吨专用于高端电子电路铜箔生产。
4、海亮股份
上半年铜箔业务营收47.55亿元,同比激增137.2%;毛利率8.1%,大幅提升9.5个百分点。铜箔销量4.86万吨(+99.2%),其中锂电铜箔4.55万吨,电子电路铜箔0.31万吨。平均销售均价10.4万元/吨。
产能分布:有效产能10.5万吨。兰州基地规划15万吨(现有9万吨);印尼基地规划10万吨(投产1.5万吨);摩洛哥规划2.5万吨;诸暨在建6.75万吨。
分部业绩显示,甘肃海亮主营收入44.94亿元(+158%),净利2.84亿元;印尼海亮主营收入9.02亿元(+332%),盈利5,285万元,海外拓展成效显著。
5、中一科技
上半年铜箔业务营收39.20亿元,同比增长47.1%;毛利率7.3%,同比增加2.3个百分点。出货量3.75万吨,平均销售均价10.45万元/吨。
锂电铜箔营收29.51亿元(+39.7%),毛利率6.9%;电子电路铜箔营收9.69亿元(+75.1%),毛利率8.3%,高附加值产品占比提升。
产能与产品:名义总产能6.55万吨/年。云梦基地1万吨高端电子电路铜箔已投产,安陆基地1万吨高性能铜箔项目建设中。主流产品包括6μm、5μm、4.5μm极薄锂电铜箔,且5μm及以下极薄铜箔、9μm HDI用铜箔、HVLP及RTF铜箔销量持续增长。
6、铜冠铜箔
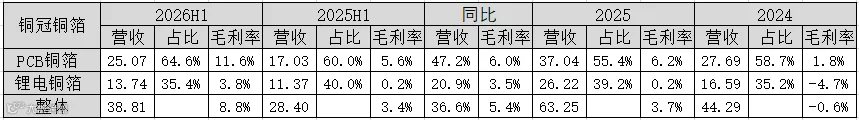
上半年铜箔业务营收38.81亿元,同比增长36.6%;毛利率8.8%,同比大幅改善5.4个百分点。出货量约3.6万吨,平均销售均价10.8万元/吨。
PCB铜箔表现亮眼,营收25.07亿元(+47.2%),毛利率11.6%(+6.0pct)。公司在高频高速PCB铜箔领域具备内资领先优势,RTF铜箔产销居内资首位,HVLP1-4代已批量供货并实现规模化出口,高频高速基板用铜箔产量占比超50%,呈现供不应求态势。
锂电铜箔营收13.74亿元(+20.9%),毛利率3.8%(+3.5pct)。现有电子铜箔总产能8万吨/年。
7、铜博科技
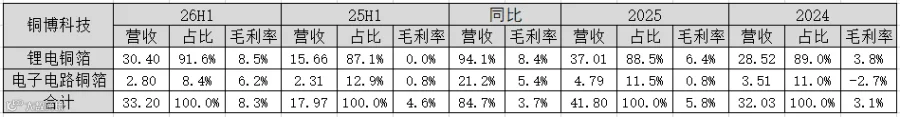
上半年铜箔业务营收33.20亿元,同比增长84.7%;毛利率8.3%,同比增加3.7个百分点。出货量3.12万吨。
锂电铜箔营收30.40亿元(+94.1%),毛利率8.5%,平均销售均价10.68万元/吨;电子电路铜箔营收2.80亿元(+21.2%),毛利率6.2%,平均销售均价10.42万元/吨。
产能规划:合计产能9万吨(铜博工厂2万吨、深耕工厂5万吨、宜宾工厂2万吨,后者预计2026年Q4满产)。此外,计划在江西建设年产2万吨AI PCB电子电路铜箔设施,预计2027年投产。
8、隆扬电子
公司电子铜箔材料聚焦高频高速信号传输领域,核心产品包括HVLP5铜箔、PI载体可剥铜等。截至报告期末,该业务仍处于客户验证阶段,尚未规模化量产。HVLP5铜箔仅有少量样品订单,上半年收入约25.65万元,对整体营收影响微乎其微。
总结
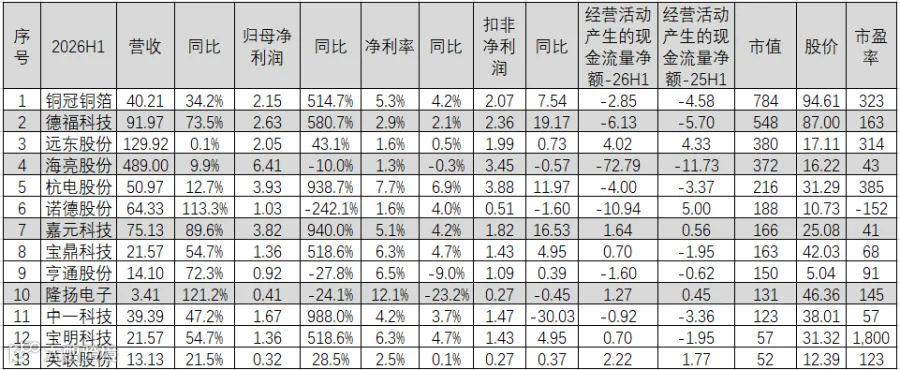
从整体财务表现看,海亮股份总营收最高,达489.00亿元,远东股份(129.92亿元)和德福科技(91.97亿元)分列二、三位。归母净利润方面,海亮股份、杭电股份和嘉元科技位居前三。净利率指标上,隆扬电子、杭电股份、亨通股份和宝明科技表现较好。
资本市场表现:截至2026年10月9日,铜冠铜箔市值最高,达784亿元,市盈率323倍;德福科技市值548亿元(PE 163倍);远东股份市值372亿元(PE 314倍)。相比之下,海亮股份市值372亿元,市盈率仅43倍;嘉元科技市值166亿元,市盈率41倍,估值相对理性。
【免责声明:本文观点仅代表个人分析,不构成投资建议】