

2026年8月6日更新
在GameStop收购要约被拒后,eBay新提交的10-Q表格将股东激进主义和未经solicitation的收购提议列为特定风险因素,但并未提及该公司或Ryan Cohen的名字。
相反,eBoard表示其董事会仍认为5月份的提议“既不可信也不具吸引力”,但承认无法预测出价方或其他方是否会采取进一步行动。
核心财务数据概览
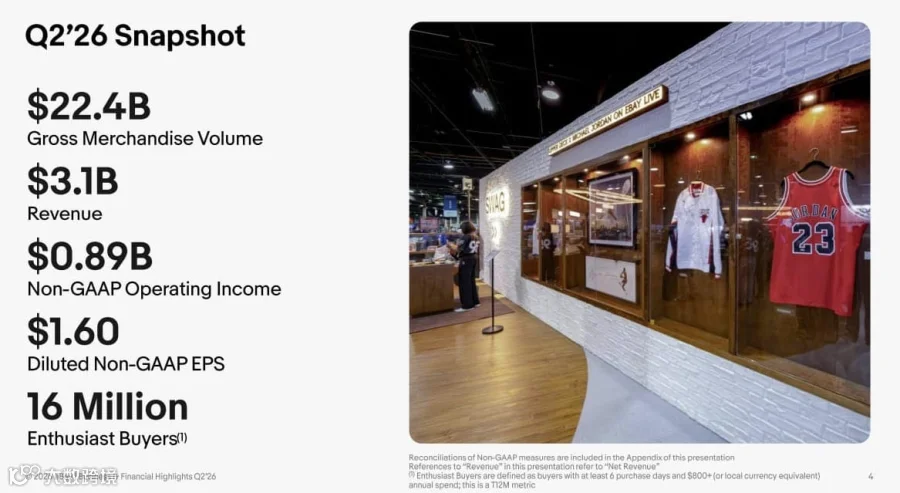
eBay第二季度业绩超出预期,商品交易总额(GMV)达到224亿美元,收入增至31亿美元,同比均增长15%。增长主要由美国市场、重点品类和C2C活动驱动,广告和物流服务继续为收入做出更多贡献。
商品交易总额(GMV)超出公司指引上限约7亿美元,而收入高出指引上限约1.04亿美元,非GAAP每股收益超出预期0.09美元。
根据eBay自身的预测,这是一个强劲的季度,但更高的GMV和收入伴随着营销成本和交易损失的增加,活跃买家数量与第一季度持平,狂热买家数量仍保持在1600万。
新闻稿中的关键数据如下:
- 收入为31亿美元,按报告口径同比增长15%,按外汇中性口径同比增长14%
- 商品交易总额("GMV")为224亿美元,按报告口径同比增长15%,按外汇中性口径同比增长14%
- 2026年第二季度,eBay平台上的第一方广告产品实现收入5.7亿美元,按报告口径同比增长25%,按外汇中性口径同比增长24%
- 第二季度向股东返还4.48亿美元,其中包括3.1亿美元的股份回购和1.38亿美元的现金分红
报告的活跃买家总数为1.36亿,同比微增2%,但与上一季度持平。管理层表示,美国活跃买家的增长尤为强劲,同比增长6%。
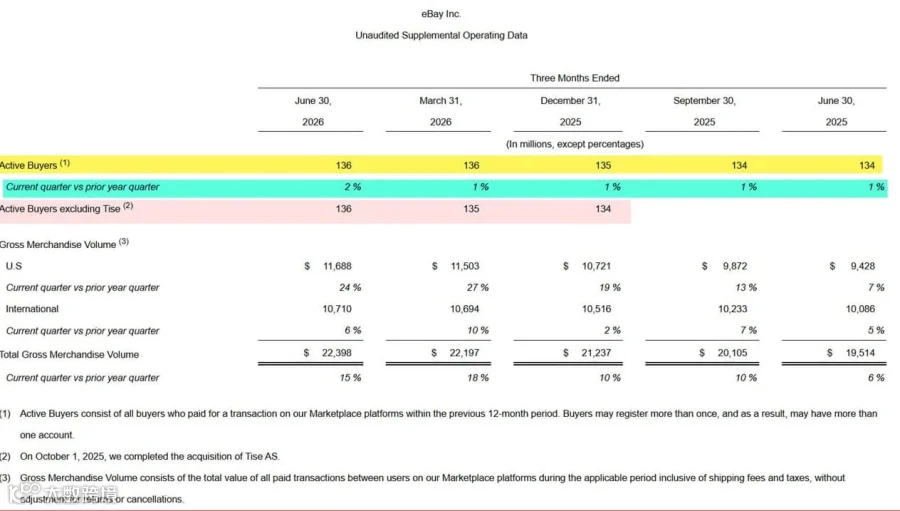
尽管该数字在最近几个季度有所上升,但仍值得注意,这标志着eBay连续第17个季度活跃买家数量少于2018年第一季度。
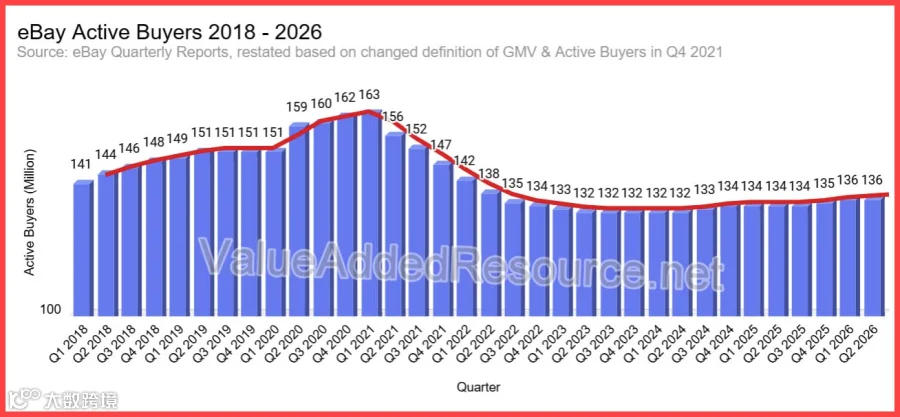
注:eBay在2021年底更改了商品交易总额和活跃买家的定义,并重新表述了自2018年以来的两项数据(图表反映的是根据eBay修订报告后的重新表述数据)。
报告的活跃买家将在第三季度因收购带来大幅提振,届时eBay将开始纳入Depop近900万买家。eBay通常会将近期收购的买家数据单独列示,如Tise案例所示,因此关键问题在于核心市场能否继续独立获得买家增长。
eBay再次拒绝提供具体的活跃卖家数据,这些数据上次官方公布是在2021年第四季度的1700万——不过最近的一则招聘广告表明,该数字目前可能更接近1800万。
"狂热买家"——即在过去12个月内至少有6天购买天数、至少花费800美元以及/或者同时也是卖家的买家——仍停滞在1600万,自2022年第四季度以来一直如此。
然而,与总活跃买家数量一样,美国市场的“狂热买家”增长更为强劲,同比增长9%。全球范围内,首席财务官佩吉·阿尔福德表示,尽管四舍五入后的总数仍为1600万,但狂热买家的数量增长了近3%。
GMV增长的复杂性
虽然两位数的商品交易总额(GMV)增长在纸面上看起来令人印象深刻,但其背后的驱动因素可能更为复杂。
商品交易总额被定义为“适用期间内我们市场平台用户之间所有已支付交易的总价值,包括运费和税费,且不针对退货或取消进行调整。”这意味着,即使售出的商品数量没有相应增加,GMV也可能通过价格上涨、运费增加和税收而上升。
预售可能在发货前数月就被计入,并且即使订单后来被取消,这些金额仍会保留在报告的GMV中;同样,任何因退货或纠纷最终退款的交易也是如此。
headline GMV数据也掩盖了eBay美国业务与国际业务之间的巨大差异。美国GMV同比增长24%,达到117亿美元,而国际GMV仅增长6%,达到107亿美元。因此,在该季度内,美国贡献了eBay总美元GMV增长的约五分之四。
美国的结果提供了真正的复苏证据,但15%的总体增长率远非均匀分布。第二季度,国际市场占总收入的44%,低于一年前的49%,因为eBay的增长更多地向美国转移。
推广列表广告
在eBay总共2.6亿个列表中,推广列表占近1.3亿个,本季度有570万卖家至少使用了一种广告产品。尽管总广告收入已达到GMV的创纪录比例2.7%,管理层表示其3%的目标只是一个中期里程碑,而非上限。
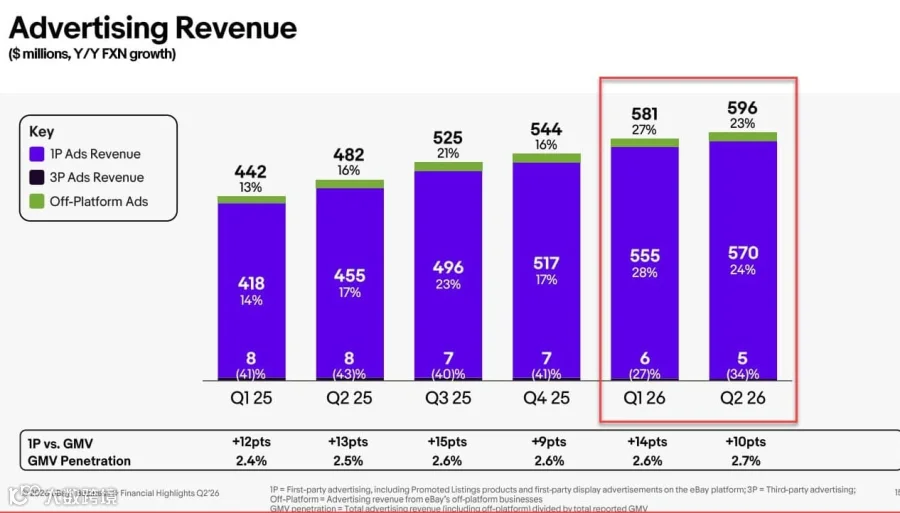
这些数据并未显示增长有多少来自卖家需求的增加,有多少来自eBay扩展的归因规则。从1月开始,如果任何买家在过去30天内点击过推广版本,即使最终由不同买家完成购买,eBay也会收取推广列表通用费。
这使得更多销售符合广告费条件,因此推广列表数量和参与卖家的数量不应自动被视为增量销售的证明。eBay未披露第二季度广告增长中有多少来自归因规则的变更,卖家的广告支出回报率是否有所改善,以及有多少推广销售原本会通过自然流量发生。
广告仍然是eBay最可靠的收入杠杆之一,但该公司仍未提供数据显示有多少推广销售是真正增量的,或者卖家是否从这些支出中获得了更好的回报。
重点品类与消费者对消费者销售
重点品类在eBay业务中的占比持续上升,在外汇中性基础上同比增长26%,并首次超过总商品交易总额(GMV)的40%。
eBay表示,将C2C(消费者对消费者)和再商业(recommerce)结合后,其三大既定战略重点目前占市场GMV的70%以上,且在本季度增长了超过20%。这70%的数据经过去重处理,因为单笔交易可能同时符合C2C、再商业以及某个重点品类的条件。
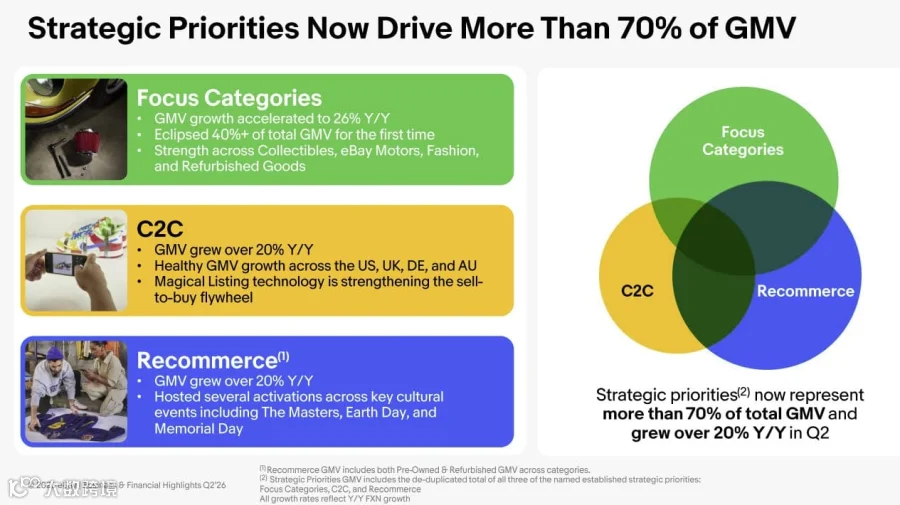
当超过70%的GMV被归类为“战略重点”时,“战略重点”这一概念开始涵盖eBay的大部分业务,而非一个独立的业务板块。eBay未披露这些战略重点之外约30%业务的可比增长数据,也未披露市场中非重点部分的增长情况,因此难以判断复苏的广泛程度。
收藏品是增长的最大贡献者,由集换式卡牌引领;汽车用品贡献了近两个百分点,主要通过零部件和配件实现。时尚类增长则由奢侈品牌和二手库存驱动。
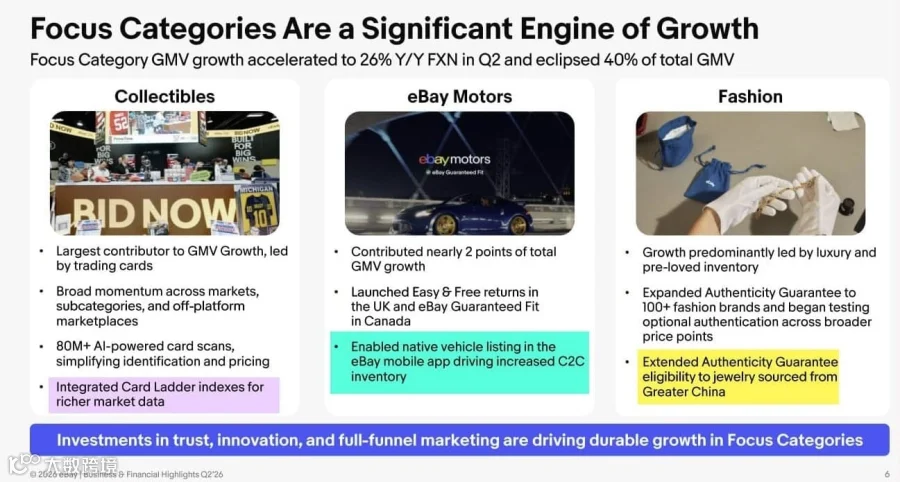
本季度,Core eBay C2C GMV增长了超过20%,增速超过整个市场。
该公司报告称,美国个人卖家数量和供应量实现了两位数增长,而英国活跃卖家数量达到了2023年以来的最高水平。随着eBay最新个人销售举措于5月推出,澳大利亚也进入了C2C GMV两位数增长的行列。
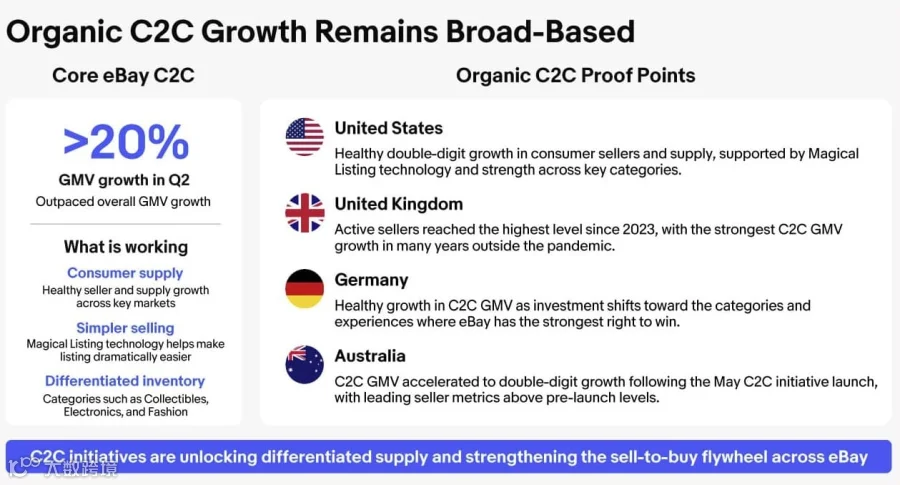
管理层将更快的上架时间、更强的复购行为以及每次上架尝试带来的更多售出商品和GMV归功于Magical Listing,但未提供任何百分比或基准数据来支持这些说法。
Iannone表示,最新版本现已向英国和新激活/重新激活的德国卖家开放,并正在更广泛地针对澳大利亚C2C卖家进行测试,但未公布更广泛可用的时间表。
eBay的投资者演示文稿比VAR在测试中体验到的情况更为乐观,因为在测试中,该工具仍可能错误识别产品,需要大量人工修正。
eBay未披露因英国免手续费私人销售和德国而损失了多少收入,通过买家费用和运费收回了多少收入,或者公司在补贴新卖家和新买家活动方面投入了多少力度。
销售和营销费用从收入的20.6%上升至21.4%,因为eBay增加了支出以支持这些战略重点。
在财报电话会议上,Iannone表示eBay目前没有计划在美国市场实施类似的费率调整。这种措辞为未来的调整留下了空间,但目前美国卖家不应期待国际买家费模式会在国内推广。
运输
运输正成为eBay买家体验和收入战略中越来越重要的组成部分。
第二季度运费收入同比增长两位数,eBay表示大多数英国C2C交易现在通过托管运输处理。
eBay国际运输也在英国推出,允许符合条件的卖家将订单发送到国内枢纽,由eBay处理海关、国际配送和退货事宜。该服务将为买家提供进入190多个国家市场的渠道。
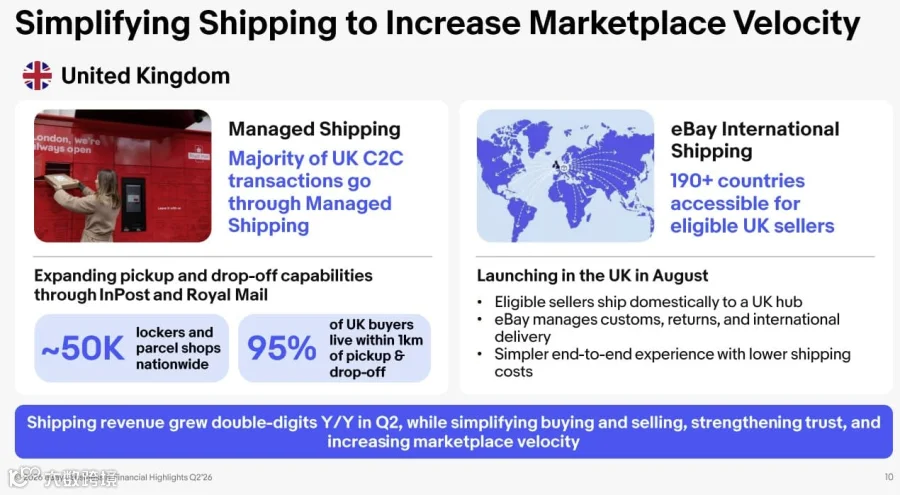
eBay的演示文稿明确指出,广告、配送和支付是第三季度Take Rate(交易抽成率)的积极贡献因素。这些计划通常被描述为简化买卖流程的努力,但它们还使eBay能够从传统最终价值费之外的更多交易环节收取收入。
管理层未提及目前在美国进行的有限范围Managed Shipping(管理式配送)测试。
交易损失从2025年第二季度的8600万美元上升至本季度的1.33亿美元,增幅近55%,eBay将其归因于配送计划和客户体验提升带来的更高消费者保护损失。
占收入百分比的非GAAP交易损失从3.2%上升至4.2%。管理层表示,损失情况较第一季度有所改善,但未细分说明是哪些配送、保护或客户服务项目导致了这一增长。

eBay Live
eBay Live再创季度纪录,GMV(商品交易总额)同比增长约八倍。
eBay还表示,超过90%的成熟Live卖家增加了其总市场GMV,而收藏品类目的首次Live买家比对照组多花费了约70%。

尽管有这些数据,eBay仍未披露Live业务的总GMV、活跃买家或卖家数量、收入、盈利能力或其在该市场中的份额。
Iannone还表示,自助注册于7月向符合条件的美国卖家开放,尽管eBay的公共帮助页面仍描述针对部分卖家的申请和审批流程。
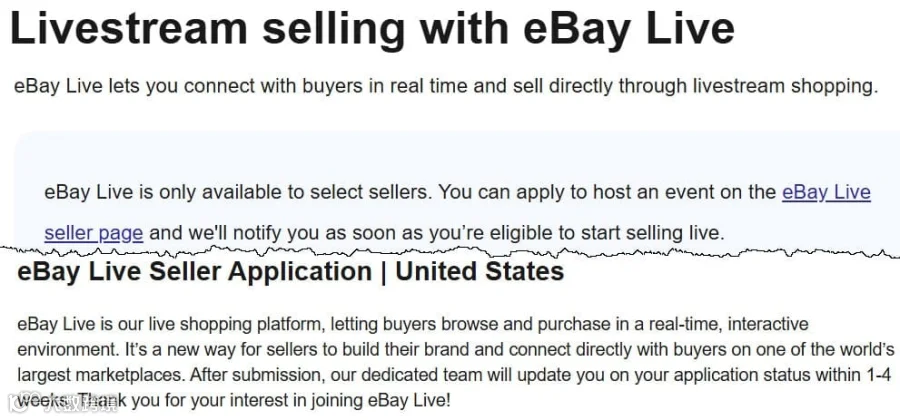
这可能意味着“自助服务”仅在eBay批准卖家后才适用,而非代表开放注册。在eBay解释资格要求和审批流程之前,所声称的扩展似乎比该措辞暗示的要有限得多。
Depop收购影响
eBay于7月30日完成了对Depop的收购,这是在季度结束之后的事情。
尽管宣布的交易价值为12亿美元,eBay最终支付了约14亿美元的现金,其中包括仍在等待最终确定的初步购买价格调整。
eBay表示,它计划保持Depop独立的品牌、社区和产品体验,同时在配送、信任、安全和客户触达等领域应用自身的能力。
预计此次收购将使合并后第三季度外汇中性GMV增长提高约2.5个百分点,收入增长提高约1.5个百分点。
然而,Depop将在本季度对非GAAP营业利润增长造成3至4个百分点的逆风,并对非GAAP每股收益增长造成中等个位数的稀释。
由于eBay的GMV定义包含买家费用和运费,因此与Etsy此前报告的GMS不可直接比较,所以在对比Depop在Etsy旗下的业绩时需要谨慎。第三季度合并GMV增长的低端部分中,约有四分之一将来自Depop的并表,而非市场有机增长。
Alford间接回应了导致分析师在财报发布前下调股价的担忧,他表示对Depop的部分投资将来自现有的eBay C2C和时尚营销预算,而非完全新增支出。
这可能会限制Depop增加的增量营销费用,但也意味着至少部分Depop支出将来自原本支持eBay自身C2C和时尚业务的预算。
eBay还计划投资于降低Depop上的运费。首席财务官Peggy Alford表示,这部分支出的很大一部分将被确认为冲减收入,且公司正在测试分级激励措施,旨在降低买家的总购买成本并提高转化率。
这一价格仍难以与Depop在Etsy旗下的财务表现相吻合。Depop 在2025年实现了约1.866亿美元的收入,但出现了1.089亿美元的经营亏损,仅营销费用就超过了毛利润。基于eBay约14亿美元的现金支付,这相当于一家仍在亏损的企业其年收入的大约7.5倍。
eBay可能通过其规模效应、物流和广告产品来改善经济效益,但Depop在近期内将稀释收益,预计要到2028年才会对非GAAP营业利润产生增厚作用。
根据Depop目前的财务数据,eBay为一家仍需多年改善才能贡献盈利的业务支付了高昂代价。
GameStop收购要约未获回应
一个悬在eBay头顶的主要问题既未出现在准备好的发言中,也未出现在分析师的提问环节。
eBay的董事会在5月拒绝了GameStop提出的每股125美元的现金加股票收购提议,但GameStop持续推进该计划,并已将所持股份比例提高至约9.8%。
业绩超预期为eBay提供了更多证据,表明其当前战略正在产生成效,但这并未回应Cohen对公司成本和长期执行力的更广泛批评。
这也引发了一个问题:在Iannone任职的六年里,为何需要这么长时间才能实现这一水平的增长——以及这种改善能否持续。
管理层在财报电话会议上未就该项提议提供最新进展,导致股东无法获得任何关于eBay计划如何应对Cohen升级攻势的新线索。
展望
鉴于第二季度表现优异并完成对Depop的收购,eBay上调了其全年展望。
公司现预计:
- 汇率中性GMV增长11.5%至12.5%
- 汇率中性收入增长11%至12%
- Non-GAAP营业利润增长10%至12%
- Non-GAAP每股收益(EPS)增长10%至12%
- 约20亿美元的股票回购
对于第三季度,eBay预计汇率中性GMV增长10%至12%,但若剔除Depop,有机增长仅为7%至9%。收入预计也将呈现相同的拆分情况。
管理层指出,宝可梦、Klarna、贵金属及前期营销收益带来的比较基数更为严峻,而Depop将增加近900万买家,并提升报告的GMV和收入。
这意味着,尽管基础比较基数变得更加难以解读,eBay的 headline 增长仍可能保持强劲。第二季度显示核心业务出现了实质性改善;从下个季度开始,将这种改善与收购带来的增长区分开来,将成为更重要的指标。