

eBay即将发布第二季度财报,华尔街日益担忧其扩大Depop规模的成本压力,与此同时Vinted正加速在美国市场的扩张步伐。
投行下调评级:Depop营销成本超预期
在周三财报发布前,Wells Fargo和Citizens均下调了eBay评级。主要理由是二手时尚领域竞争加剧,且Depop所需的营销投入可能高于市场预期。
- Wells Fargo:将评级从“持平”下调至“跑输大盘”,目标价降至92美元;下调2027年盈利预测10%,预计Depop支出将对Q3及全年指引造成压力。
- Citizens:将评级从“跑赢大盘”下调至“市场表现”。虽认可收藏品等核心市场稳健,但警告Depop较高的获客成本或将挤压盈利能力。
Vinted加速抢滩美国,Depop营销负担沉重
市场担忧主要集中在Vinted对美国市场的激进推进。分析师报告显示,Vinted在美付费搜索支出从2月的约1.6万美元激增至6月的23.6万美元。
Wells Fargo估计,Vinted 4月在美广告展示量已达Depop的127%,但其日活用户仅约为Depop的五分之一。相比之下,Depop的支出更为沉重:
- Wells Fargo估算其7月营销支出是Vinted峰值的三倍;
- Citizens预计Depop今年营销支出将超2.5亿美元(2025年为1.19亿美元);
- Q1 Depop已产生4,200万美元营销费用,引发外界对其增长质量及持续高投入必要性的质疑。
eBay于7月30日以约14亿美元完成对Depop的收购(含2亿美元净购买价格调整及利息)。Depop为eBay带来约700万活跃买家(近90%年龄低于34岁),年GMV约10亿美元,强化了触达年轻时尚消费者的品牌能力。
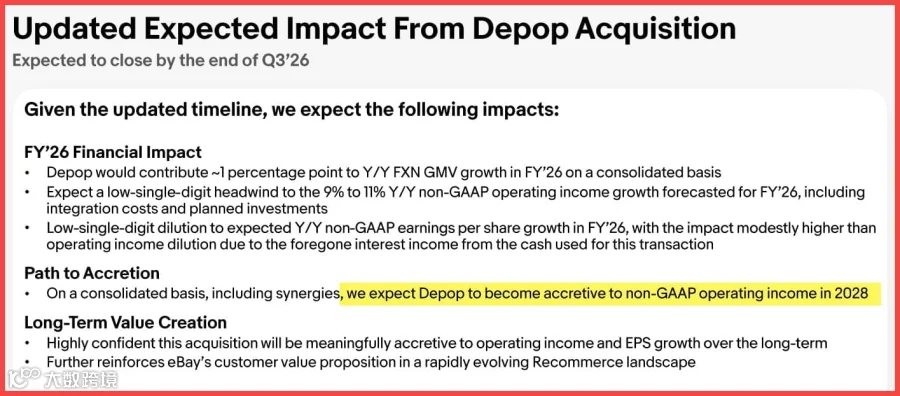
尽管eBay预期Depop将在2028年增厚非GAAP营业利润,但两家投行的测算表明,在此之前eBay或需承受更多稀释影响。
应对竞争:业务模式调整与零费率促销
Vinted展现出持续施压的规模实力。2025年其GMV达108亿欧元,收入11亿欧元,净利润6,200万欧元,并持续扩展支付、物流及国际市场网络。该公司已进入澳大利亚等新市场,并通过增加广告投放及设立纽约办事处,重新加强在美国的攻势。
针对Vinted的竞争,eBay已调整业务模式:
收购Depop使eBay在二手时尚领域拥有了更直接的竞争对手。在支持独立平台的同时,还需应对Vinted对核心业务收费模式的持续冲击。
GameStop提案余波:营销效率再受审视
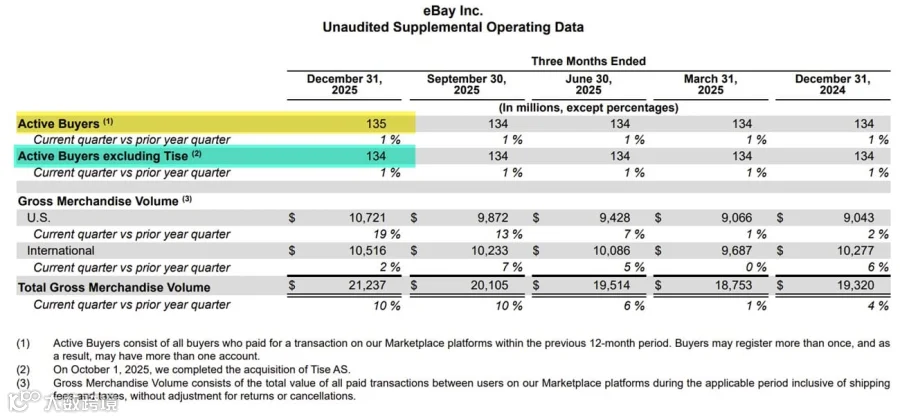
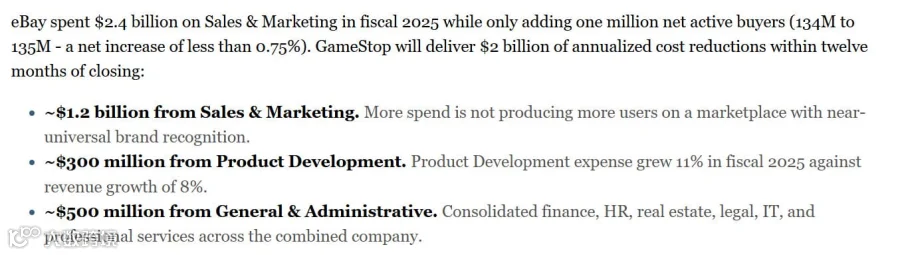
当前的支出担忧呼应了Ryan Cohen此前对eBay营销预算的批评。GameStop的非要约收购提案虽于5月被拒,但其指出的问题依然尖锐:eBay 2025年花费24亿美元用于销售营销,活跃买家仅增100万,且增量主要来自收购Tise而非内生增长。
截至年底,eBay拥有1.35亿活跃买家(含10月收购的挪威平台Tise)。剔除Tise后,总数仍为1.34亿。Cohen曾提议削减约12亿美元营销支出,认为当前投入产出比过低。Depop带来的700万年轻买家虽推高了合并数据,但也掩盖了核心市场是否真正吸引新人群的疑问。若营销推动减弱后这些买家流失,新增量的价值将大打折扣。
财报前瞻:关注核心表现与Depop整合细节
由于Depop交易在Q2结束后才完成,对周三财报无直接影响,更大影响将体现在Q3及全年指引中。
Wells Fargo预计Depop将提升GMV展望但压低盈利指引,营销成本或致Q3每股收益减少约0.15美元。管理层需解释为何报告销量强劲但盈利能力承压。
分析师建议重点关注以下指标:
- Depop的营销费用、获客成本及预期稀释效应;
- 支出放缓的时间节点;
- Depop买家数、GMV、收入及运营费用的单独披露情况。
若无细分数据,难以判断未来增长源于核心市场、收购还是促销支出增加。此外,持有eBay约9.8%股份的GameStop正密切关注此次财报。任何与Depop相关的指引下调,都可能成为Cohen证明“eBay花钱多、增长少”的新证据。周三的结果不仅将展示Depop并入前核心市场的真实表现,也将反映eBay为维持Depop增长愿意在盈利上承受多大压力。