


我们将为您提供专业的保险配置方案,涵盖重疾、储蓄、医疗等多类型产品,全方位满足您的保障需求,让您无后顾之忧,安心享受香港保险的高回报与全球保障!

不少人提起保险,第一反应就是看收益、算回报,把保险当成一门投资理财的生意。
就连歌手张敬轩,也曾有过这样的想法。
但经历世事之后,他的观念彻底反转。他给自己配置了一份保额超4000万港元的CEO保险,还说出一句格外通透的话:希望保险公司赚钱,保险公司赚钱,就代表我身体没事。
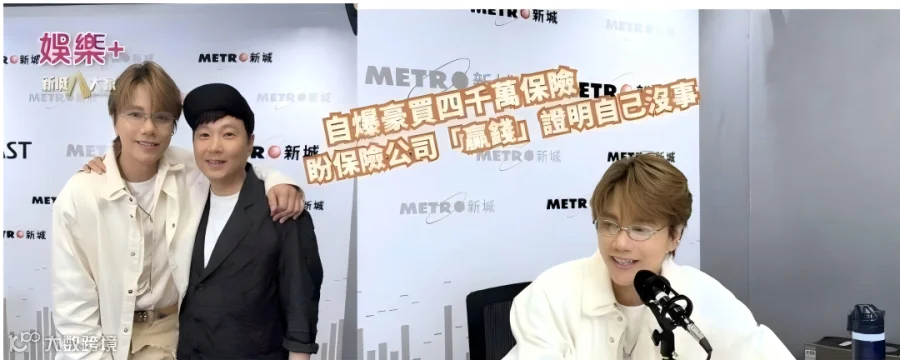
前不久的采访里,张敬轩分享了自己的保障规划。保持年年体检习惯的他,送给自己一份重磅礼物 —— 保额高达 4000 多万港元的保险。
在他眼里,这份保单不是用来牟利,而是给自己的人生筑起一道风险屏障。

翻看香港娱乐圈新闻,会发现一个很有意思的现象:不管是老牌艺人,还是新生代演员,都十分看重保险配置,保单常常藏着对爱人、家人沉甸甸的心意。
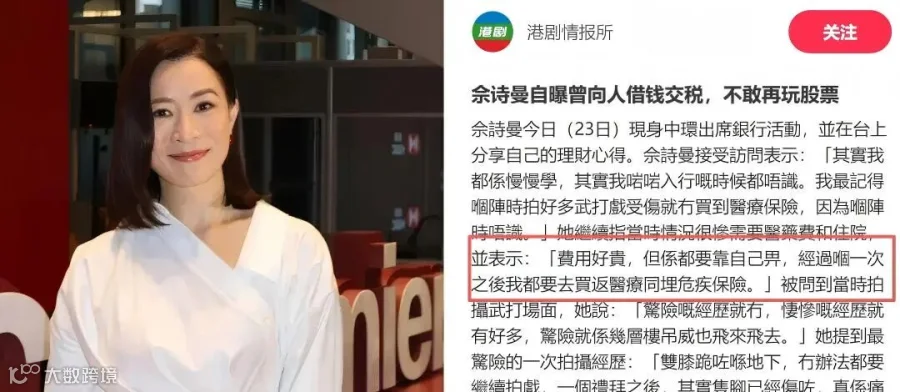
✅佘诗曼:吃过受伤自费的亏,才懂保障有多重要
刚入行的佘诗曼,并不懂得配置保险。早年拍摄大量武打戏份,拍戏受伤,看病住院全部都要自己掏钱,高额医药费让她吃尽苦头。
吃过亏之后,她幡然醒悟,主动配置医疗险与危疾保险,把意外和疾病的风险提前转移出去。
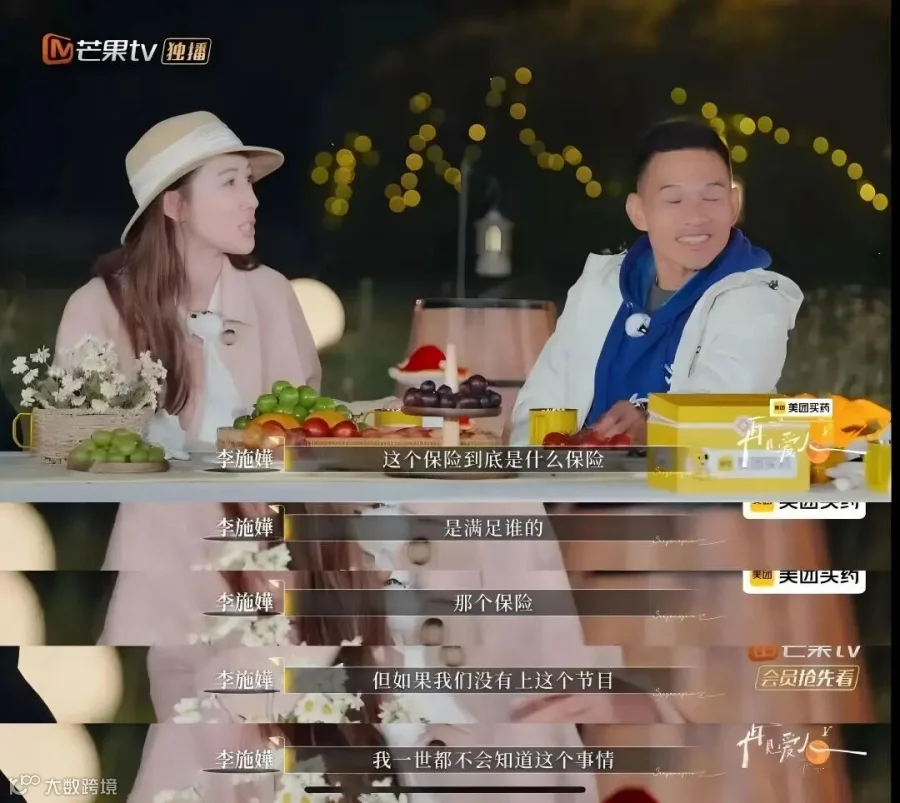
✅李施嬅:节目才得知,自己是男友寿险受益人
《金宵大厦》《新闻女王》出圈的李施嬅,在综艺《再见爱人5》才意外得知,男友早已购置保险,将她设置成为受益人。如果不是录节目,她一辈子都不会知晓这份藏在保单里的牵挂。
✅卫诗雅:把保险当作求婚礼物,被未婚夫的规划打动落泪
凭借《破・地狱》拿下金像奖最佳女主的卫诗雅,曾在活动上分享,未婚夫送给自己一份保险作为礼物。谈及这份特殊的心意,她当场感动落泪。
她说:“他怎么会想得这么为我打算,真的很浪漫,心里踏实很多。万一真的生病需要医药费,也不用慌。” 她甚至建议,大家可以把保险考虑成求婚礼物。一份保单,是偏爱,更是实实在在的兜底。

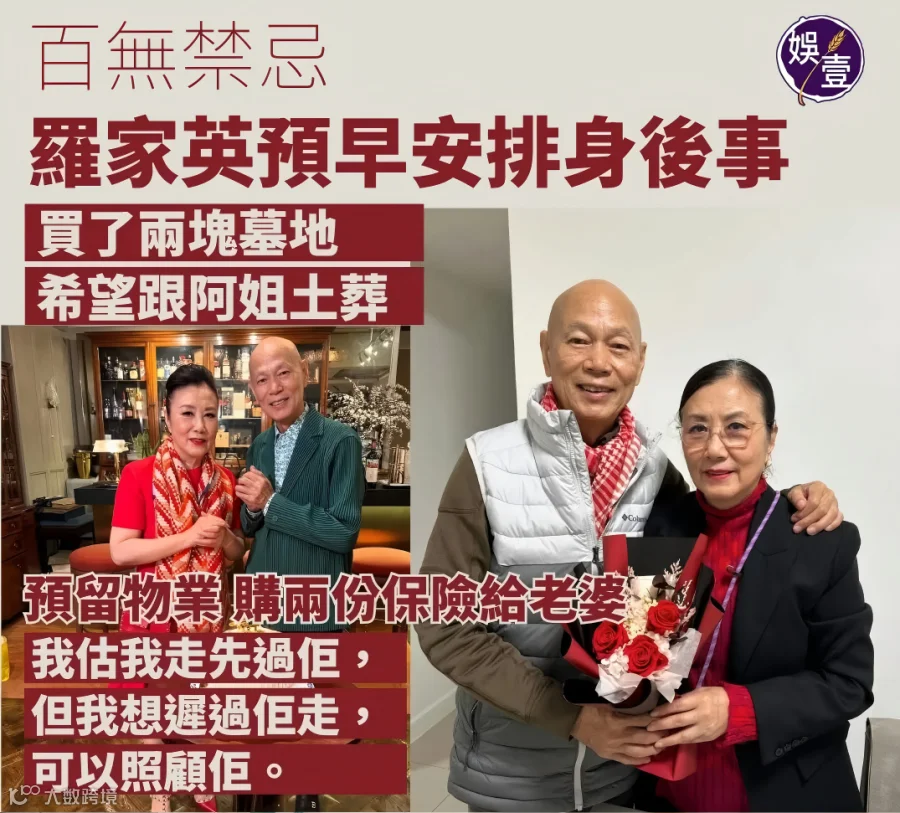
✅罗家英:身患癌症,提前给汪明荃备好保险后盾
历经四次患癌的罗家英,早早规划身后安排。即便看淡生死,依旧新增两份保险,受益人均是妻子汪明荃。 他心里惦念:我大概率会先走,但我希望可以护她周全,就算我不在,也希望保险可以替我继续照顾她。
爱人之间最好的表达,不只有鲜花与情话;一纸保单,藏着的是:就算未来发生变故,我也希望你生活无忧。
✅陈家乐:给女儿买3份保险,不愿成为孩子的负担
自从太太连诗雅怀孕,陈家乐就开始重视家庭保障。除了给自己加保,还为刚出生的女儿配置了三份保险。
他坦言:“女儿出生之后,我也去做身体检查,最怕以后老了生病,变成女儿的负累,不想让她独自承担照顾父母的压力。” 保单,是父母留给孩子长远的守护。
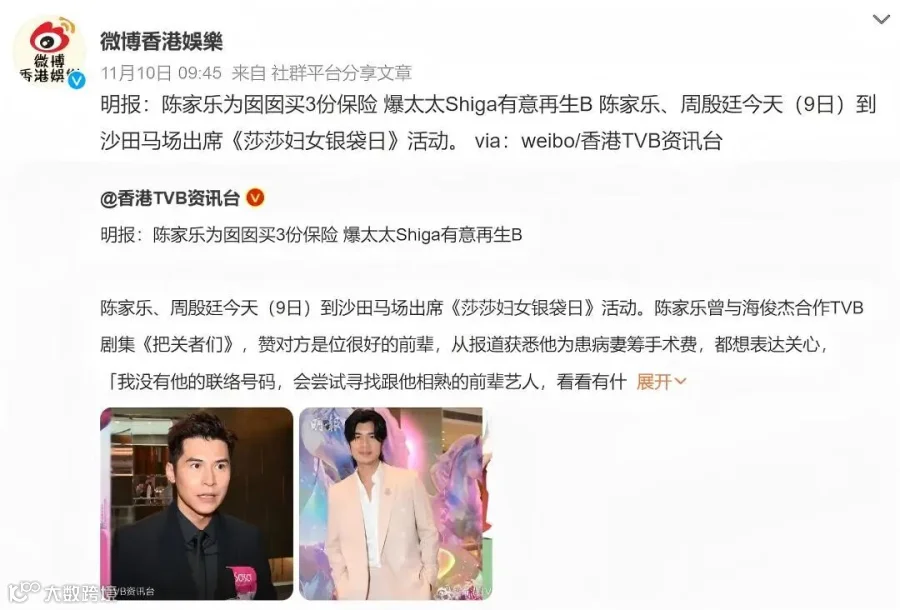
光鲜亮丽的艺人,也会遭遇突如其来的疾病重击。
TVB艺人海俊杰的遭遇,让人唏嘘不已。他的太太确诊急性肝硬化,在香港医院轮候20天都没能等到换肝机会,辗转到广州就医,手术费需要150万港元。
掏空积蓄多方筹措,仅仅凑到70万。万般无奈之下,他只能直播落泪向外界求助,每一分每一秒都在和死神赛跑。

万幸后来古天乐、曾志伟等圈内好友伸出援手,暂时渡过难关,但后续依旧还有漫长的治疗之路。
连有一定收入、人脉资源的艺人,遇上重大疾病,都要为巨额医药费四处求人。 换成普通家庭,如果没有提前做好保障,一场大病,就足以掏空一辈子积攒的积蓄。
保险从来不是锦上添花的奢侈品,风险来临的时候,它就是雪中送炭的底气。有保障和没有保障,结局可能天差地别。
很多人买保险容易踩坑:优先给孩子买一堆储蓄险,大人却裸奔;一味追求高收益,忽略基础保障。结合多位艺人的投保思路,普通家庭配置保险,可以记住这4个优先级:
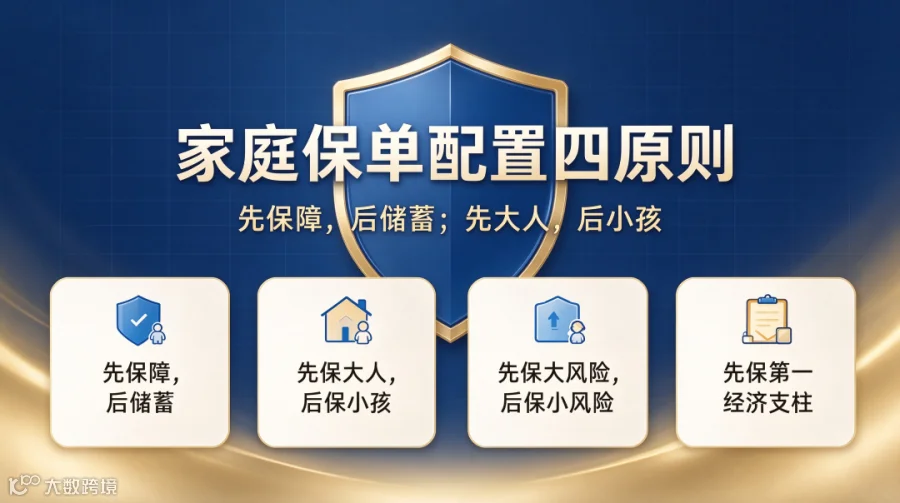
🔹第一:先保障,后储蓄
保险的本质是转移风险。优先配齐医疗险、重疾险、意外险这类保障类产品,再考虑分红险、年金险等储蓄理财型保险。 先把疾病、意外的大坑填上,再去考虑财富增值。
🔹第二:先保大人,再保老人小孩
大人是家庭的收入来源,是孩子和老人的保护伞。预算有限的情况下,优先保障家庭经济支柱。大人倒下了,孩子的保单再好也没有意义。
🔹第三:先保大风险,后保小风险
配置顺序:生命>健康>财产。优先覆盖大病、伤残、身故这类会直接摧毁家庭经济的巨大风险。小磕碰小感冒可以自行承担,不用过度投保。
🔹第四:优先第一经济支柱,再配置其他家人
夫妻双方都赚钱的家庭,收入更高的那一方,承担家庭更大的经济责任,要优先配齐足额保障,再安排另一半与无收入家庭成员。
张敬轩的感悟,也是无数人的认知觉醒:保险不是用来赚钱的工具,而是家庭的风险防火墙。
我们努力打拼攒下的财富,最怕突如其来的一场重病全部清零。明星尚且懂得提前布局,普通人更要建立风险保障思维。
不用追求一步到位买齐所有险种,结合自家收入情况循序渐进配置,就是给家人一份稳稳的安心。了解更多香港业务↓↓↓点击图片跳转





版权声明:本公众号所发布的内容,若没有注明“原创”字样的,均源于网络收集整理,版权归原作者所有,图文如有侵权,请留言告知,我们会第一时间注明来源或删除。注明“原创”的文章,若想转载文章,请直接联系,转载时烦请注明来源“跨境圈海外资产规划”,深表感谢。

听说转发文章
会给您带来好运哦