


本文梳理一下我国外贸“新三样”的出口和退税情况。
一.光伏
光伏产品包括多晶硅、硅片、电池片、光伏组件等,本文选择太阳能电池(电池片+组件)来说明。
2026年1-8月,我国太阳能电池出口数量82.04亿个(同比增长2.8%),出口金额1439亿元(同比增长8.9%)。2025年,出口数量135亿个(同比增长72.9%),出口金额2018亿元(同比下降7.3%),呈现“量增价跌”特征。
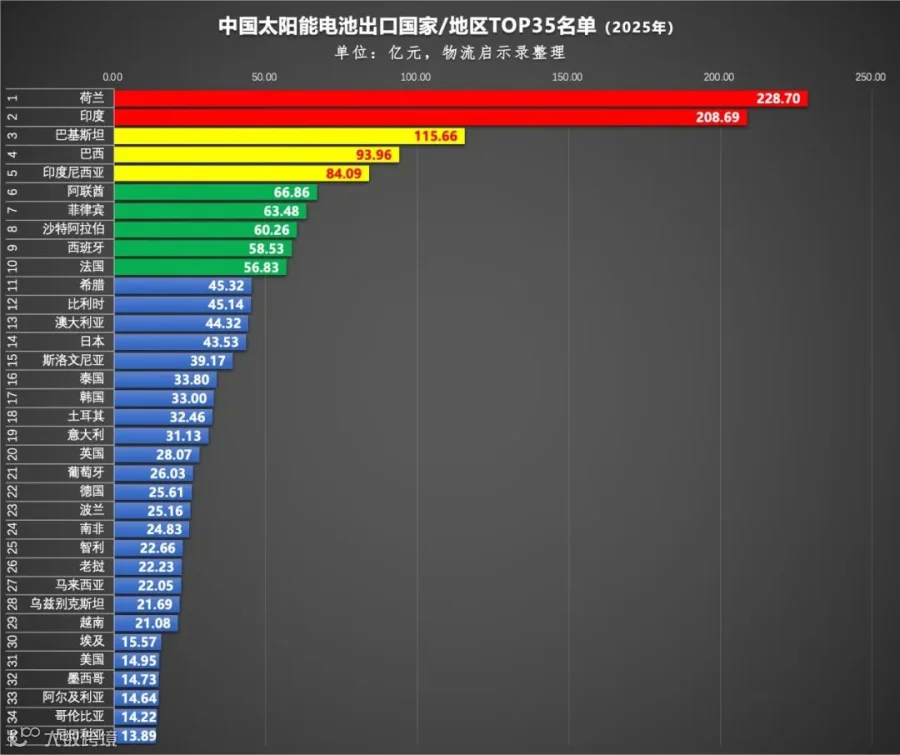
我国太阳能电池出口国家/地区排名(2025年)
根据GEP Research报告,2025年我国太阳能电池出口额占全球的78.9%。从产量上看,根据中光协报告,2025年我国光伏组件产量占全球的82.8%,多晶硅、硅片、电池片产量分别占全球的92.1%、96.9%、91.0%。
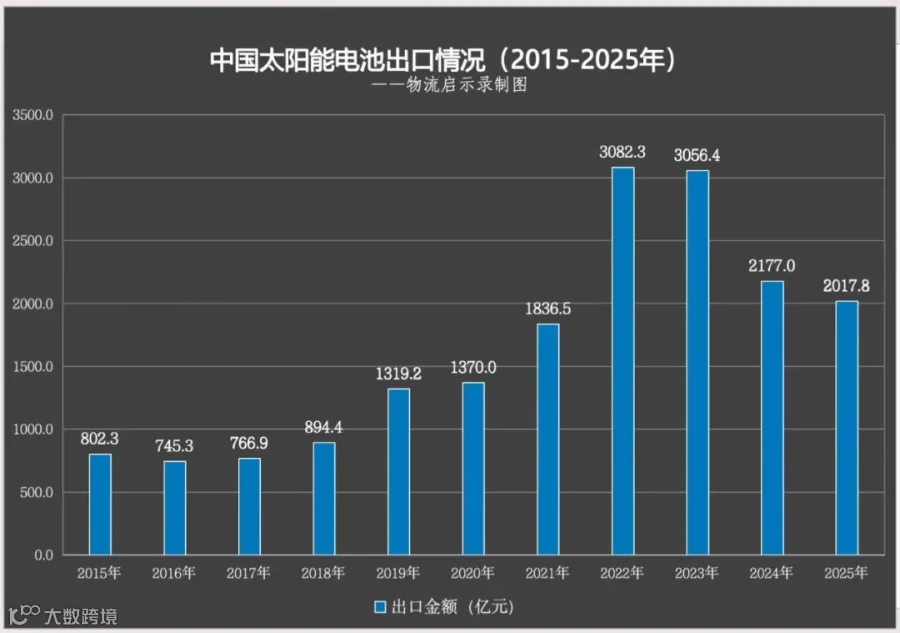
我国太阳能电池出口情况(2015-2025年)
十年前的2015年,我国太阳能电池出口额802亿元,占出口贸易总额的0.57%。在2022-2023年高峰时,出口额曾一度突破3000亿元,占到出口贸易总额的1.29%。2024-2025年回落至2000亿元水平。这种变化与出口退税政策息息相关。
在2018年税率调整前,光伏适用的出口退税率为17%。这里的退税指的是增值税,下同。
从2018年5月起,退税率从17%下调至16%。
从2019年4月起,退税率从16%下调至13%。
从2024年12月起,退税率从13%下调至9%。
从2026年4月起,取消光伏等产品增值税出口退税,退税率从9%直接降至零。
概算下来,从2016年到2025年,我国太阳能电池十年累计出口额1.73万亿元,累计退税额约2257亿元,退税额占出口额的13.1%。其中,2022年为退税峰值年,退税额约 400亿元;2025年退税额回落至 180亿元。
需要特别说明一下,上述概算的退税额为理论值,实际退税额会受到企业进项税抵扣、保税料件使用、具体税务核算方式等因素影响,仅作为量级参考。下面的锂电池和新能源汽车也是一样。
这样,光伏退税走过了完整的“培育—归并—退坡—退出”政策周期。其中,退税率从9%到零用了16个月,是外贸“新三样”从出口退税政策中最先退出的产品。
二.锂电池
2026年1-8月,我国锂电池出口数量36.9亿个(同比增长22.9%),出口金额4657亿元(同比增长34.4%)。2025年,出口数量46.8亿个(同比增长19.5%),出口金额5488亿元(同比增长26.2%)。

中国锂电池出口国家/地区排名(2025年)
根据GEP Research报告,2025年我国锂电池出口额占全球的68%。从产量上看,2025年我国锂电池出货量达到950GWh,占全球份额的62.5%。根据工信部2026年初发布的数据,我国向全球供应70%的电池材料和60%的动力电池。另有数据显示,我国储能电池在全球市场的份额达到90%。
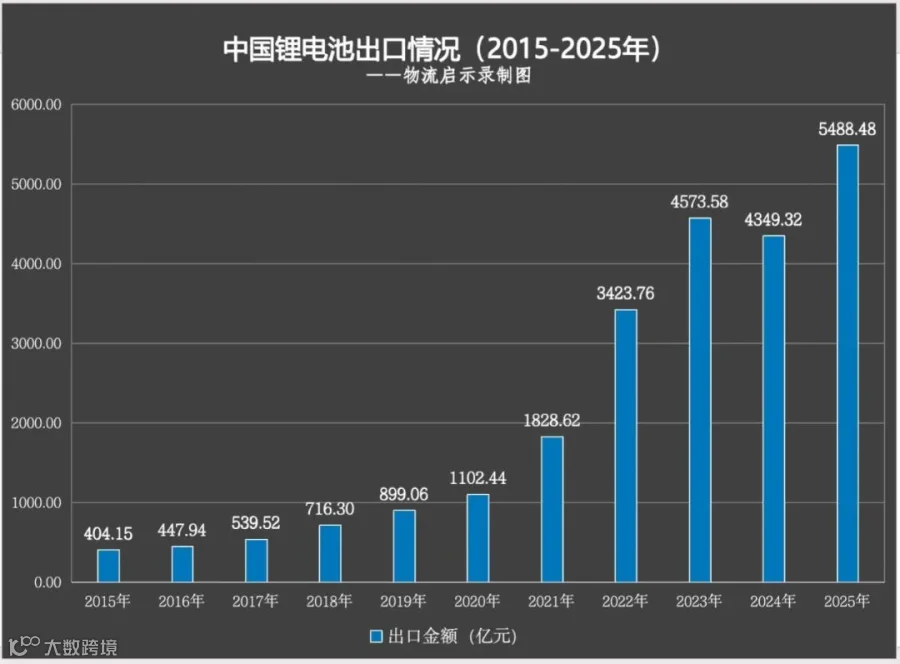
中国锂电池出口情况(2015-2025年)
十年前的2015年,我国锂电池出口额404亿元,占出口贸易总额的0.29%。之后,经过几年的稳步发展,到2020年达到1100亿元,此后进入暴涨模式,到2025年达到5488亿元。2026年1-8月的出口额,已经超过2023年、2024年的全年水平。这种变化同样与出口退税政策息息相关。
在2018年税率调整前,锂电池适用的出口退税率为17%。
从2018年5月起,退税率从17%下调至16%。
从2019年4月起,退税率从16%下调至13%。
从2024年12月起,退税率从13%下调至9%。
从2026年4月起,退税率从9%下调至6%。
从2027年1月起,取消锂电池产品增值税出口退税,退税率从6%直接降至零。
概算下来,从2016年到2025年,我国锂电池十年累计出口额2.34万亿元,累计退税额约2874亿元,退税额占出口额的12.3%。其中,2023年为退税峰值年,退税额约595亿元;2025年退税额回落至 494亿元。
这样,继太阳能电池之后,锂电池到2026年底也将走完“培育—归并—退坡—退出”政策周期。其中,退税率从6%到零用了9个月,退坡节奏加快。
三.新能源汽车
新能源汽车包括乘用车、客车、货车、专用汽车等,本文选择电动载人汽车(“混动+纯电”的客车及乘用车)来说明。
2026年1-8月,我国电动载人汽车出口数量393万辆(同比增长74.6%),出口金额5005亿元(同比增长69.8%)。2025年,出口数量385万辆(同比增长72.3%),出口金额5015亿元(同比增长50.6%)。2026年1-8月的量值已经与2025年全年持平。

中国汽车(含电动载人汽车)出口国家/地区排名(2025年)
根据国际能源署(IEA)数据,2025年我国电动载人汽车出口额占全球的约40%。从产量上看,2025年我国电动载人汽车占全球份额的近75%。
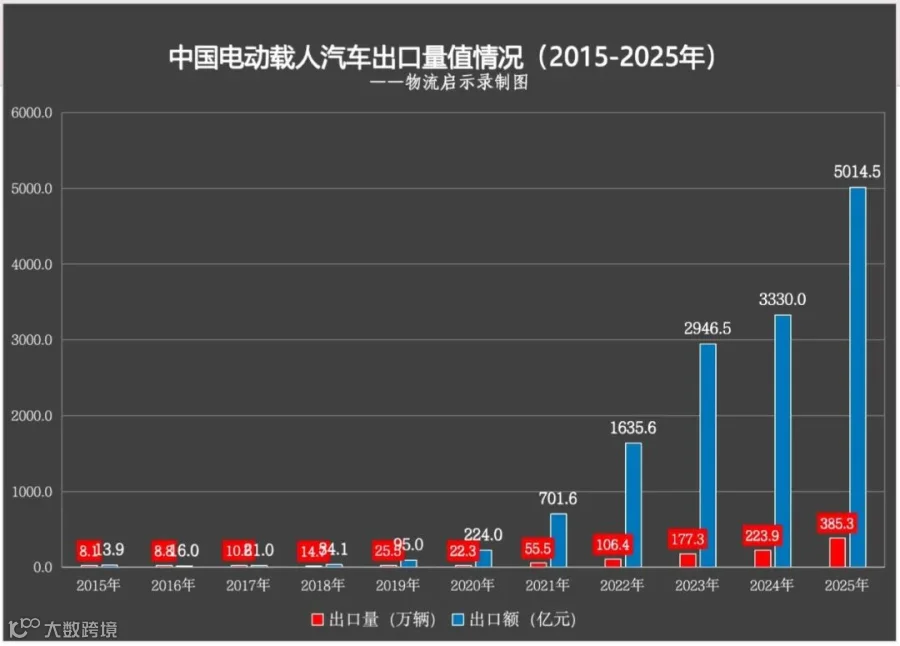
中国电动载人汽车出口量值情况(2015-2025年)
十年前的2015年,我国电动载人汽车出口量不足10万辆,出口金额不足15亿元。我国汽车出口平地起飞是在2021年,当年出口额翻倍至2227亿元(其中电动载人汽车702亿元),至2025年突破万亿元(其中电动载人汽车5015亿元)。同样,这种变化与出口退税政策依然息息相关。
在2018年税率调整前,新能源汽车适用的出口退税率为17%。
从2018年5月起,退税率从17%下调至16%。
从2019年4月起,退税率从16%下调至13%。
从2027年4月起,退税率从13%下调至9%。
概算下来,从2016年到2025年,我国电动载人汽车十年累计出口额1.40万亿元,累计退税额约1826亿元,退税额占出口额的13.0%。其中,2025年为退税峰值年,退税额约 652亿元;2021—2025年五年合计退税额约 1772亿元,占十年总额的97%以上,充分反映了中国新能源汽车出口在“十四五”期间的爆发式增长。
新能源汽车从2019年4月归并后的13%退税率起,此后维持了八年(2019年4月至2027年3月),是新能源汽车出口退税政策执行时间最长的税率档位。
四.外贸“新三样”出口退税的退坡节奏
综上,从2016年到2025年,我国外贸“新三样”累计出口额5.47万亿元,累计出口退税6957亿元,年均近700亿元(理论值)。2022年以后,随着“新三样”出口额爆发式增长,年合计退税额达到1000亿元以上,2022-2025年均退税额1255亿元(理论值)。这笔钱对该产业领域成功出海起到了关键支撑作用。
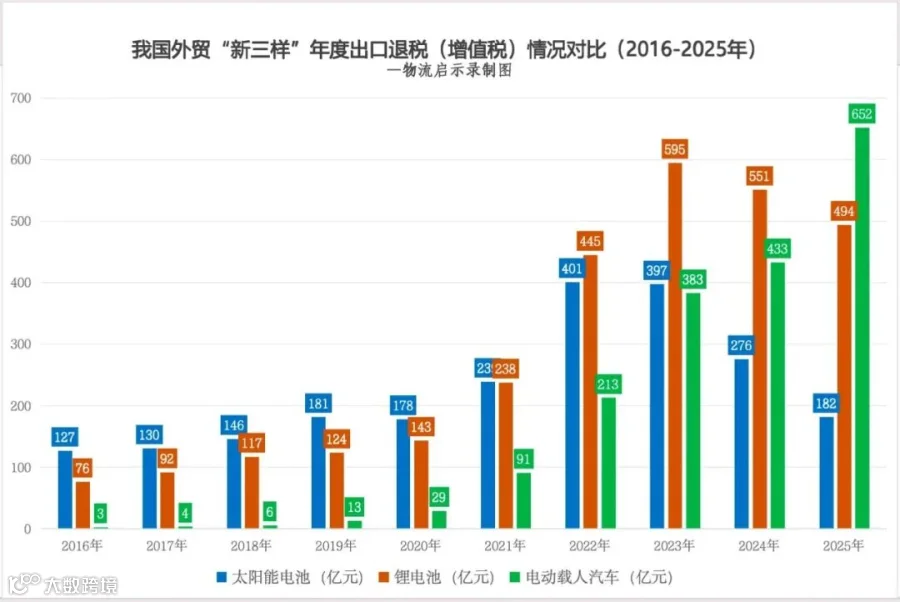
外贸“新三样”出口退税额对比情况(2016-2025年)
从退坡节奏来看,光伏、锂电池和新能源汽车的出口退税的起点基本相同,2018年前均适用17%退税率,2018年5月同步降至16%,2019年4月同步降至13%。真正的分叉发生在2024年12月:光伏和锂电池率先下调至9%,新能源汽车则继续维持13%,直到2027年4月才首次降至9%。这一分叉,决定了三者退坡节奏的差异。
光伏从2024年12月降至9%,到2026年4月全面归零,用时1年4个月。锂电池从2024年12月降至9%,到2026年4月降至6%,再到2027年1月归零,用时2年1个月。
而新能源汽车从13%到9%用了8年,退坡速度远慢于光伏和锂电池。从光伏和锂电池出口退税率9%以后的退坡曲线看,新能源汽车的退坡方向已经明确,很可能在两三年后从9%下调至6%,之后再降至为零。
原因其实并不复杂,退坡节奏的差异反映了政策对产业成熟度的判断。太阳能电池出口额占全球的79%,锂电池出口额占全球的68%,两者均已进入成熟期,全球主导地位稳固,已无需依赖退税补贴,继续以财政资金补贴出口,实质上是在用国内财政资金补贴海外市场。新能源汽车出口额占全球的约40%,全球竞争力仍在快速形成期,出口爆发式增长晚于光伏和锂电池,因此政策给予更长稳定期。
2025年,我国外贸“新三样”合计出口额达到1.25万亿元,占总出口额的4.64%。十年前,“新三样”合计出口额仅为1220亿元,占总出口额的0.86%。
这些成绩的取得,我国外贸“新三样”的出口企业付出了巨大努力。同时,我们也应看到,出口退税政策同样起到了重大作用。这些退税,说到底是老百姓的纳税钱。
但是,部分企业为争夺海外订单,将出口退税政策用作“价格踩踏”的工具,把出口退税额折算为对外议价空间,将产品以低于成本的价格在海外销售,靠退回的税款补亏,这导致原本用于减轻国内企业税负的财政资金,变相补贴给了境外采购方或境外消费者。更严重的是,这种做法还引发频繁的国际贸易摩擦,招致东道国对华采取双反调查、加征关税、抬高准入门槛、设置贸易壁垒等限制措施,进而造成我国产品出海的贸易环境日趋严峻。
出口退税政策的退坡,就是要抑制这种“内卷外化”的行为,倒逼行业优胜劣汰,让企业放弃低价思维和政策依赖,引导竞争回到产品本身的品牌、技术、供应链和附加值上来。同时,退坡也有助于减轻国家财政支出,把节省的资金用于改善国内民生。