点击蓝字 关注我们
TRIP 2026

作者 | 波比
编辑 | 故渊
做快消的心里都有数,这两年国内饮料赛道卷得快没边了。
价格战、品类战、渠道战轮番来,利润越压越薄,越来越多品牌转头往东南亚找增量。
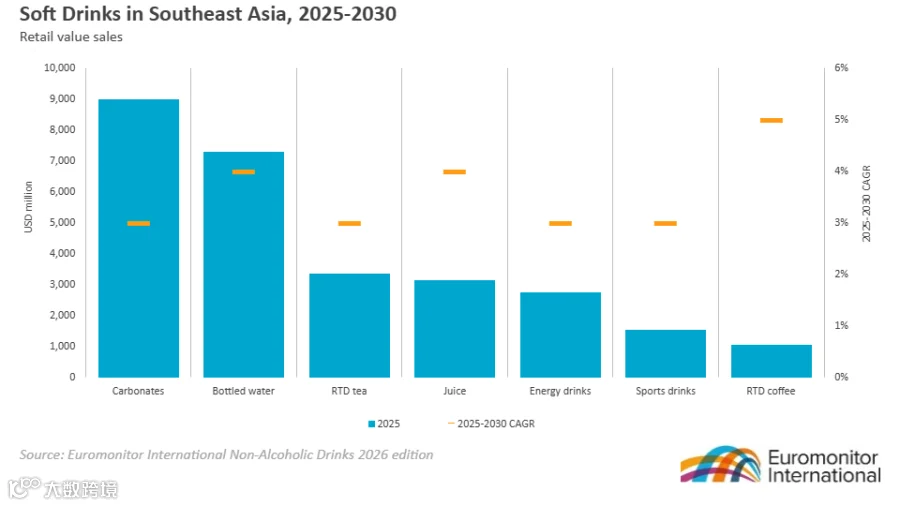
欧睿最近出了份预测,说东南亚软饮零售额到2030年能到297亿美元,2025到2030年复合增速大概3%。盘子不算涨得飞快,但胜在稳,当地人口又年轻,怎么看都是块值得下手的市场。
现在跑在前面的几个国产品牌,玩法各有各的路数,都不是随便铺点货试试水的架势。
东鹏是最沉得住气扎本地的。
专门盯着马来西亚的蓝领群体做,包装和营销都照着当地喜好改,就这一下,在当地能量饮料市场已经拿了9%的销量增长。
渠道先啃下了99 Speedmart这种本土连锁便利店,最狠的是直接下场建厂,2024年开始就在印尼、越南投了工厂,马来西亚也设了子公司,摆明了是要长期扎根,不是赚一波快钱就撤。
元气森林是拿成熟爆品作为切入口。
2022年就带着零糖气泡水打进印尼,渠道直接铺进了当地头两号便利店Indomaret和Alfamart,两家加起来四万四千多家门店,核心点位基本都铺满了。
别小看进场的门槛,印尼的清真认证、食品注册这些硬东西,人家早早就全部搞定了。东南亚尤其是印尼,食品饮料合规卡得特别死,没这些,你产品再好都进不了主流渠道。
农夫山泉走的是稳路子。
把在售的茶饮换上了英文品牌名,先在马来西亚慢慢攒口碑,不急着冲销量,先把品牌认知打出去。
但别看各家都搞得热火朝天,这块蛋糕真没那么好啃。
欧睿的报告里也说得很直白:中国饮料品牌在东南亚,信任度和品牌名声还是短板。
当地市场的头部位置,至今还牢牢攥在可口可乐、百事、雀巢这些国际巨头手里。尤其是菲律宾、越南这些市场,巨头铺了几十年的渠道,消费者也认这些牌子,根基深得很,不是轻易能撬动的。
更关键的是,国内那套打法,搬过去大概率水土不服。
国内靠线上打爆款、靠价格战冲量、靠渠道快速渗透的路子,到了东南亚,要面对的是巨头捂得严实的渠道、本地消费者的口味偏好、还有一层叠一层的合规认证,哪一样都不是光砸钱就能快速搞定的。

说白了,297亿美元的市场摆在那,增量空间确实有。
但对中国饮料品牌来说,这不是一波蹭上就能赚的流量红利,是一场实打实的本地化长跑。建厂、拿认证、铺本地渠道、做适应当地的产品,每一步都得沉下心慢慢磨。
照搬国内的爆品逻辑走不远,真真正正扎下根去做本地化,才是吃到这块蛋糕的关键。


驻扎兔克出海的行业观察员一枚~
深耕TikTok全链路出海一线,持续跟进平台政策、投流策略、本土直播、达人玩法与海外市场风向。
不讲空泛理论,只分享服务商视角的一手内幕、避坑指南和出海新思路,愿每一个国货都能拿下海外流量。