2027年起新利润表营业外收支科目保留,只是报表不再单独展示
 浅谈出口账务和excel函数
企业发生捐赠、行政罚款、资产毁损、偶然政府补助等业务,依旧正常计入 “营业外收入”“营业外支出” 科目编制分录,做账逻辑完全延续现有规则,准则没有修改确认、计量相关要求。
旧利润表经典公式:营业利润+营业外收入营业外支出=利润总额彻底失效。
账面上归集在营业外收支的数据,编制利润表时,不能再打包放在单独的营业外收支行次,必须穿透业务实质,重分类归入经营、投资、筹资三大损益类别当中。分录照旧写,报表要重分。改的是报表输出的呈现方式,不是我们日常记账。
过去,营业外收支长期充当财报的 “收纳筐”,各类难以归类的偶发损益全部往里堆放。报表使用者很难分清利润究竟来自主业经营、对外投资还是融资活动,也客观上给盈余调节留下操作空间。
本次改革就是终结这种 “一锅装” 模式,每一笔损益追溯业务本源,让利润表真实还原企业盈利结构,同时对接国际 IFRS18 准则,提升境内外财报数据可比性。
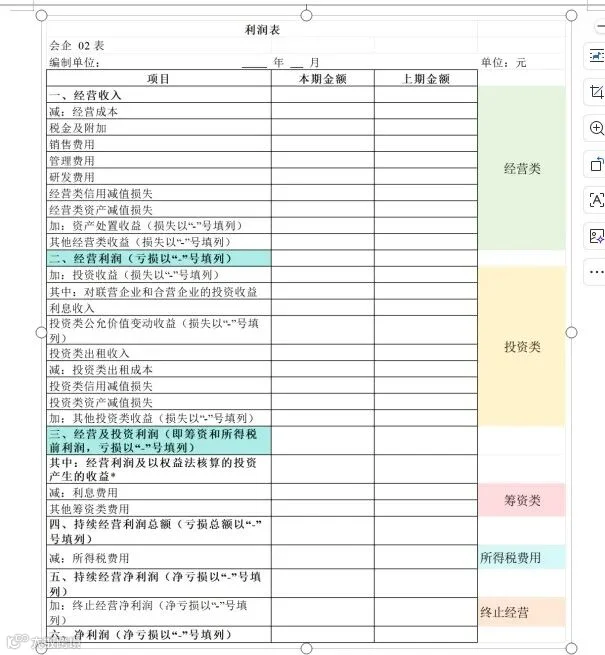
新版利润表的结构:为了实现损益重新划分,新准则将全部当期损益划分为五大模块:
经营类损益、投资类损益、筹资类损益、所得税费用、终止经营损益,配套新增「经营利润」「经营及投资利润」「持续经营利润总额」三个小计项目。
这套五分类框架,正是处理原营业外收支数据的基础。不再用 “是否属于营业活动” 作为划分标尺,转而看这笔经济业务本身属于经营、投资还是筹资活动。
• 经营类损益:企业核心经营活动产生损益,用来计算经营利润;绝大多数偶• 投资类损益:股权、资产处置等投资相关业务损益;固定资产、无形资产处置损益,从原营业外收支转移至此。
• 筹资类损益:企业融资行为带来损益,如借款利息;部分融资相关债务重组• 所得税费用、终止经营损益单独列示,隔离已停止业务板块的影响。
特殊实务提示:以投资作为主营业务的企业,例如金控平台,原本普通企业划分为投资类的损益,需要调整归入经营类损益,匹配自身主营业务特征,避免盈利数据被扭曲。
除此之外,准则新增自定义业绩指标披露约束。企业对外披露 “核心利润”“调整后 EBITDA” 等自创指标,附注中必须完整写明计算口径,不允许只展示美化后结果,进一步压缩报表选择性披露空间。
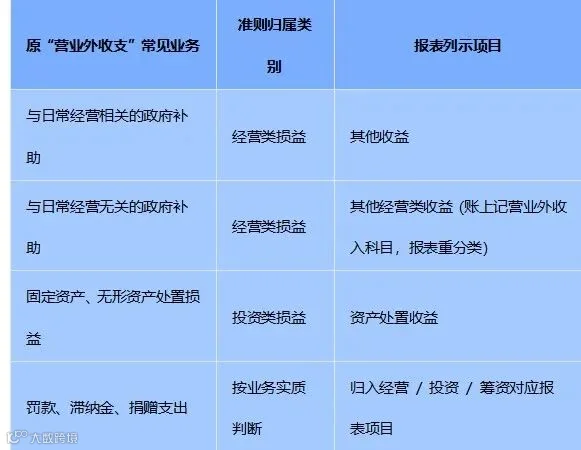
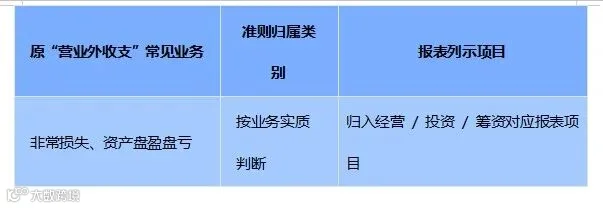
原来归集在营业外收支的高频业务,报表编制时如何重新归类,整理实务参考:
重要提醒:准则没有给出每一笔业务一刀切的标准答案。企业需要建立内部统一的重分类判断标准,留存判断工作底稿,用于审计、年报复核。
制造业企业发生两笔捐赠。一笔是每年固定开展的公益品牌捐赠,属于经营相关,报表层面归入经营类损益;另一笔为突发灾害一次性大额捐赠,则结合企业业务背景综合判定归属。
很多解读聚焦报表格式变化,但税会差异的扩大,是财务必须提前关注的风险点。
新利润表的经营利润、经营及投资利润都属于会计报表列报口径,不等于企业所得税的应纳税所得额。会计准则修改报表分类规则,但我国企业所得税汇算政策不会同步调整。
举例:行政罚款,账务依旧计入营业外支出,报表层面重分类归入经营类损益列报;但是税务处理不变,依旧需要做纳税调增。
1. 建立税会差异台账,把会计报表重分类逻辑和计税确认相互独立看待。
2. 汇算清缴,不可直接拿报表 “经营利润” 作为计税基数,仍然要从账面科目出发完成纳税调整。
3. 报表岗、税务岗同步培训,避免出现报表更新之后,纳税申报跟着出错。
本次准则修订,表面看是营业外收支退出报表,本质是抛弃 “营业 / 非营业” 简单二分法,用经营投资筹资的业务视角重新解构企业利润。
报表不再有万能收纳筐,每一笔损益都要找到业务根源。对于财务人来说,记账没有变,但报表编制、数据分析、审计应对、税务调整的整套工作逻辑,都需要更新适配。