
9月肉牛市场呈"价格上行、盈利扩张、供给收缩、需求回暖"格局:牛价上行带动双线盈利,存栏降、出栏增,节前备货拉高屠宰量。进口方面,8月单月到货量环比小幅走低,但年内累计规模仍高于上年同期。
展望四季度,10月行情预计以窄幅偏弱整理为主,11—12月在消费旺季与供给收缩双重支撑下,价格中枢预计继续抬升。
进口维度,8月牛肉进口量为21万吨,环比7月-4.5%,同比去年-18.9%。单月数据虽有回落,但从累计口径看,2026年1—8月牛肉进口量已达195万吨,较上年同期+14万吨,进口规模整体仍保持增长态势。
进口端:累计同比仍增,8月单月环比、同比双降

来源:行业检测数据
从进口来源国家结构看,1—8月195.0万吨 的累计进口规模,已达全年配额总量(268.8万吨)的72.5%。主力来源国中,巴西(110.6万吨)、澳大利亚(20.5万吨)配额先后用尽,低价进口牛肉的流通空间正被逐步抽紧。
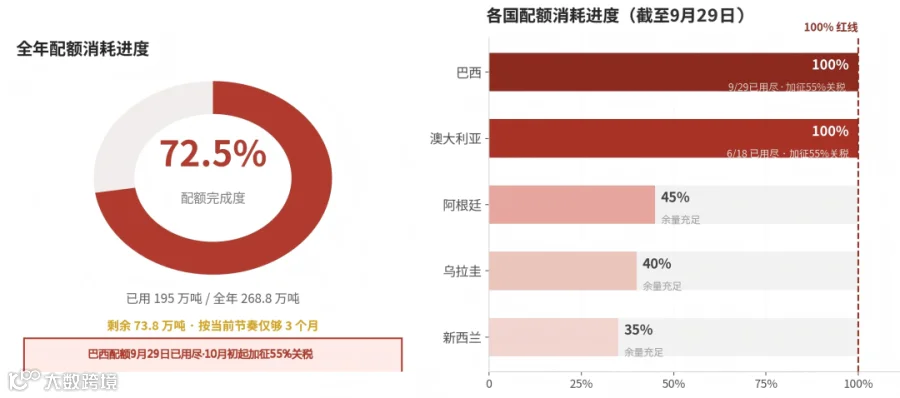
来源:行业检测数据
国内活牛及牛肉价格上行,带动贸易商守价心态增强;但下游餐饮与食品加工环节补库意愿不高,多数仅按刚需拿货。同时,港口库存仍居高位,进一步压缩了后期价格的上涨余地。综合来看,9月进口量环比大概率延续回落。

9月全国养殖样本监测数据显示,供给端呈现"存栏降、出栏增"的分化走势:肉牛存栏量8.6万头,环比-1.8%,产能去化仍在持续向当期供给传导;样本肉牛出栏量0.9万头,环比+4.3%,节前养殖端的出栏节奏有所加快。

来源:行业检测数据
存栏与出栏的一降一增,说明前期产能调减的效果正在逐步兑现;同时,出栏量的放大也提示节前集中释放对当月数据形成了一定影响。

需求回暖叠加节前出栏增加,9月屠宰环节开工明显上行。全国样本企业屠宰量为4.6万头,环比+14.4%,同比+13.5%。环比、同比双双录得两位数增幅,显示终端消费与加工需求较前期均有改善。

来源:行业检测数据
后市展望:10月窄幅整理,年末重心上移

| 10月预测:价格微降后稳走势
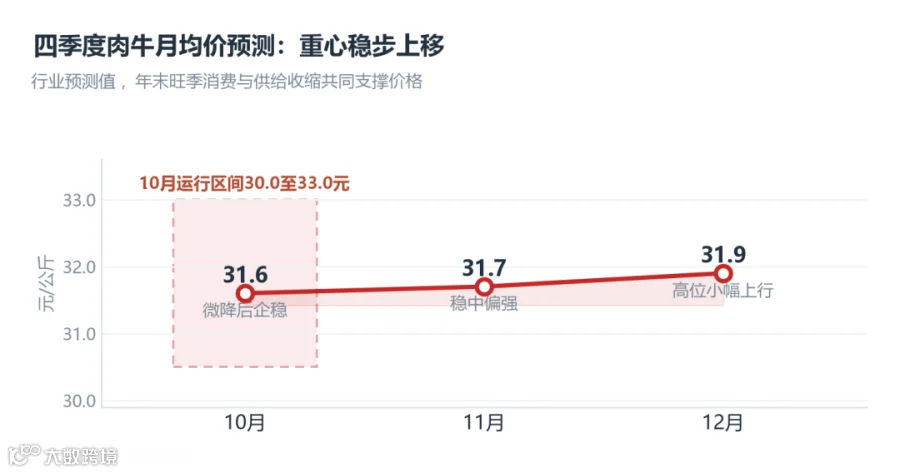
10月肉牛月均价预计落在31.6元/公斤附近,全月价格主要运行在30—33元/公斤区间。
供给端看,10月肉牛出栏大概率延续偏紧,前期产能调减仍在向当期供给传导,养殖户看涨心态尚未消退;叠加节前集中出栏已释放掉大部分可出栏牛源,10月上市量料小幅收缩。同时,牧区"下山牛"释放已接近尾声,带来的增量冲击有限。整体判断,10月供给量较9月或进一步回落,供给仍旧偏紧。
需求端看,10月将走出"节前旺、节后淡"的季节曲线。国庆假期餐饮消费集中释放,但部分采购已在节前提前完成,节后终端拿货意愿转淡;伴随气温走低,家庭炖煮与火锅类消费缓慢升温,屠宰企业订单虽较节前有所下滑,但仍好于夏季淡季水平。总体而言,10月需求对价格的托底作用有限,不足以带动价格持续上行。
综合供需两端,10月肉牛市场大概率延续"供给收缩、需求平淡"的组合,价格中枢仍将停留在高位。
| 11月—12月预测:旺季遇上供给收缩,价格高位再上台阶
来源:行业检测数据
11月,气温回落推动消费逐步转入旺季,在供给收缩的背景下价格可能稳步抬升;12月随元旦备货陆续展开,终端消费回暖,叠加供给收缩进一步向供给端传导,供需缺口或小幅扩大,价格预计在高位继续上探。
三个关键变量,决定四季度走向
整体来看,四季度肉牛市场的核心矛盾,在于"供给端持续收紧"与"需求端季节性波动"之间的博弈。9月双线盈利同步走高,反映养殖端景气度环比改善;而进口端"单月回落、累计仍增"的组合,则说明进口供给依然是国内供应的重要补充。
产能去化节奏:去化向当期供应的传导速度,决定供给端收紧的持续性;
节庆消费脉冲:国庆节等节点的需求前置与释放节奏,影响短期价格弹性;
进口到港变化:单月回落与累计增长并存,到港节奏与库存消化需持续跟踪。
点击下方,关注鸿鹏供应链↓
公众号菜单 · 查看最新准入名单
行业动态 · 每月官方进口数据实时推送!