


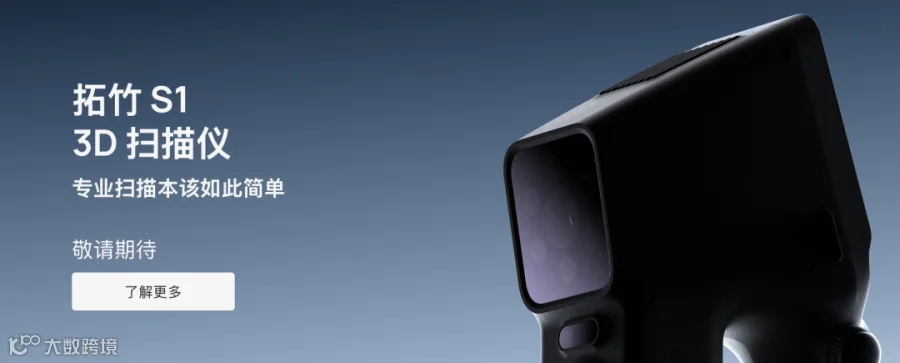
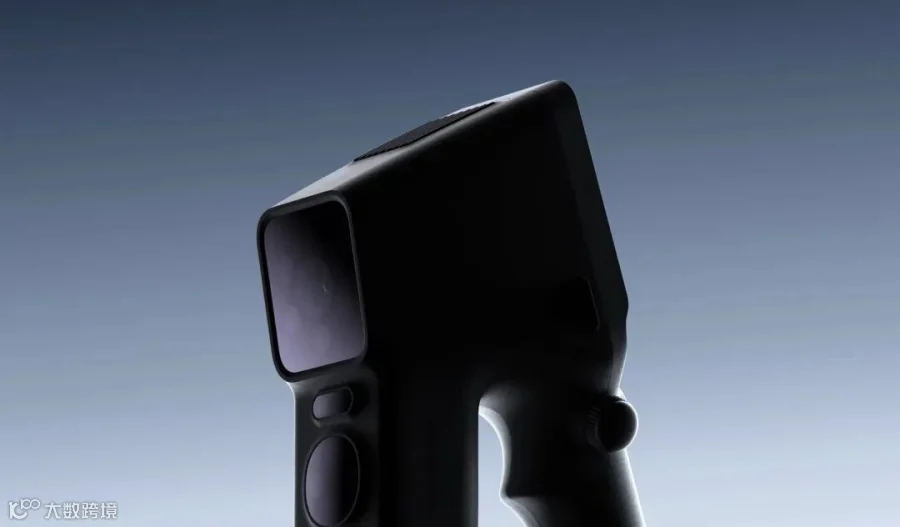
10 月 12 日晚,拓竹放出了 S1 的预告:首款手持 3D 扫描仪,11 月上市,宣传语是那句很“拓竹”的话——“专业扫描本该如此简单”。
同一天,官方物料里还亮出两组数据:首款产品上市约 4 年,国内累计销量突破 100 万台;2025 年用户总打印时长超过 2.9 亿小时。
这条新闻的价值不在于“拓竹又发新品”,而在于它把一个长期卡壳的结构性问题,第一次摆到台面上。
一、先把已知和未知分清楚
做信息分拣,是解读这类预告最重要的一步。
已确认硬信息:
10 月 12 日官宣,11 月上市,产品定名 S1,形态为手持式;
更早的 9 月 22 日,FCC 认证文件已经披露,FCC ID:2A6J8-DS001,产品类别直接标注“3D Scanner”;
额定输入 60W(20V/3A),支持 5GHz Wi-Fi(20/40/80MHz 信道带宽),仅限室内使用;
SAR 测试按便携式设备场景评估,手部与四肢最高 SAR 值 3.81 W/kg,这条信息基本坐实手持形态。
尚未公开的关键缺口:
扫描精度、扫描幅面、光源类型(结构光/激光/复合)、是否支持彩色采集、最小点距、工作距离,全部未披露。软件层面能否打通 Bambu Studio、是否直连 MakerWorld,同样属于空白信息。
产业链底牌:
2026 年 1 月 29 日,思看科技(688583)发布公告,与深圳拓竹签署框架合作协议,双方联合设计开发消费级 3D 扫描仪,由思看生产并供货拓竹,合作期限 5 年。这是上市公司正式公告,属于可核验事实。思看是国内 3D 扫描头部企业,也就是市场所称“国内 3D 扫描第一股”,拥有深厚工业级技术积累;拓竹手握消费级渠道、用户洞察与品牌势能。
因此 S1 并非临时立项,是推进了大半年的正式项目。
值得留意的线索:FCC 文件标注 60W 额定输入,产品标签无任何电池容量标注,两条线索叠加,指向一种可能性——S1 可能需要外接供电(连接电脑或市电)。如果属实,它宣传的“便携”就要打折扣。该推论仅为基于公开线索的行业猜想,最终以 11 月官方发布为准。
拓竹已对 FCC 说明书、内外产品照片申请 180 天保密,解密时间约 2027 年 3 月 21 日。意味着核心细节将由拓竹在发布会自主公布,不会依靠认证文件泄露补全。
二、为什么说 S1 补的是“生态的真空”,而不是“产品线的加法”
这是整件事最值得探讨的核心。
3D 打印解决造,激光切割解决切,3D 扫描解决抄。三件事对应三类数字制造能力,但第三项,过去在消费市场一直没能真正跑通。
拓竹的基本盘,行业内有共识:连续多年位居全球消费级 FDM 3D 打印设备销量第一;国内市场份额处于绝对领先位置;MakerWorld 平台沉淀近 300 万个免费模型、30 万创作者,平台拥有千万级月活用户。
但一名累计打印 2000 小时的深度用户,瓶颈早已不在硬件设备,而在图纸从哪里来。
现有模型获取路径,各自都存在堵点:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
第三条路径,才是真正面向个体定制需求的数据来源。老家电断裂卡扣、停产玩具缺失零件、需要复刻的旧鞋垫——这类非标物件,模型库永远不会收录。扫描仪的核心逻辑:实物即图纸。
这就是拓竹选择这个品类、赶在双 11 前官宣的底层逻辑:延续一贯打法,把专业品类的使用门槛,下放到消费级用户手中。
可以参照 R1 的案例:桌面 CO₂ 激光切割原本属于极客小众品类,拓竹 14999 元入场,依靠自动光路校准、主动振动补偿等工程方案,解决传统专业激光设备“调试半小时”的痛点。
S1 的宣传语“专业扫描本该如此简单”,沿用完全一致的产品叙事:优先解决学习门槛,再谈购买决策。
三、聊聊那个几乎没人愿意说透的技术真相
这里要引用大量深度用户的真实反馈,不是主观唱衰。
社区一条高赞评论,来自一位同时使用多品牌扫描仪与拓竹打印机的重度用户:“扫描出来的模型不能直接打印,不能想得太简单。”后续补充评论:“扫完模型需要后期修复,演示视频里展示的完美网格,是经过处理的结果。”
观点听起来刺耳,但工程层面完全成立。消费级 3D 扫描真正难点,从来不是“能不能扫到物体”,而是扫描完成之后。
第一重障碍:反光件与深色表面。
激光/结构光扫描遇到抛光金属、镜面、镀铬等高反光件容易过曝;黑色哑光物件会吸收扫描光源信号。而这两类,恰恰是用户高频逆向扫描的对象。行业通用方案,是扫描前喷涂白色哑光显影剂。这就带来现实限制:喷过显影剂的物件,扫描完成后无法原样归还。
如果拓竹依靠算法(多曝光融合、红外辅助、多光源融合)解决该痛点,产品力将和市面廉价扫描仪拉开明显差距。这是 11 月发布会首要关注的指标。
第二重障碍:三角网格到可编辑参数模型的鸿沟。
扫描直接输出点云、三角网格(STL/OBJ/PLY);工程上可编辑的模型,是参数化曲面文件(STEP/NURBS)。二者不存在无损转换。STL 仅记录三角面片坐标与法线,丢失原始设计意图、圆角、基准面、拓扑连续性等信息。
所谓“一键 STL 转 STEP”,本质属于逆向重建,并非简单格式转换:
简单规则几何体(平面、圆柱、圆锥),可以实现自动曲面拟合;
复杂自由曲面、有机造型,需要 QuadRemesh、T-Spline 或 Geomagic Design X 这类专业逆向软件处理;
高精度配合零件,最稳妥方案依旧是依托 STL 参考,手动重建模型。
创客社区有一句话总结很到位:除非出现颠覆性技术实现 STL 无损转 STEP,否则对普通消费者来说,它只是一台上手更容易的高精度扫描仪。
拓竹真正需要交付的,不是单独一台扫描硬件,而是扫描完成,模型即可直接投入使用的完整链路。它现有软件生态(Bambu Studio 切片、MakerWorld 内容闭环、AI 建模积累),是落地这件事最大的底牌。但到目前为止,没有厂商真正把这件事做到面向普通消费者的成熟状态。
拓竹能补齐这条链路到什么程度,直接决定 S1 是生态拼图,还是单纯多卖出一台硬件设备。
四、定价与精度:11 月重点要看的两个核心指标
行业当前价格猜想分为两派,仅作参考,不能当成结论。
看好派逻辑:拓竹的产品基因是重塑品类价格锚点。R1 将桌面激光切割专业设备价格下探至 14999 元。参照其“专业性能下放消费价位”的定价习惯,两千元级定价,对标万元级专业设备的部分精度指标,是市场主流预期。
谨慎派逻辑:思看原有工业产品线成本较高,供应链成本存在天然天花板;财经相关测算显示,该合作产品线预计 2027 年才进入大规模放量阶段,从发布到大批量出货,中间仍存在周期。
给大家一份 2026 年消费级手持扫描仪市场清晰价格参照:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
市场现状很明确:0.05mm 精度、2000–4000 元价位赛道,产品供给已经充足。消费级扫描仪硬件门槛近年持续走低。
所以拓竹定价的核心难题,不在于能不能做到 2000 元价位,而是:在同价位区间,凭什么让用户放弃已经成熟的 Revopoint、创想三维产品,选择 S1?
答案大概率只有三点:软件全链路顺滑度、和拓竹自有生态的整合深度、品牌信任带来的溢价。
创客圈层对拓竹产品的信任基础已经建立。但 11 月发布会,真正要说服的,是另一批潜在用户:只用手机 APP 做简易扫描、觉得专业扫描仪操作繁琐的轻度用户。这类用户不执着于纸面精度参数,他们的核心诉求是零学习门槛。
从市场参照看,2000–4000 元区间更符合消费级定位预期;若明显高于这一区间,则需要更强的软件差异化来支撑定价。
五、生态化反背后,潜藏的行业竞争与扩张风险
梳理拓竹近年产品布局,脉络清晰:
2025 年 3 月:H2D 旗舰一体机,集成 3D 打印、激光雕刻切割、数控刀切、绘图;
2026 年 1 月:和思看签约,布局消费级 3D 扫描仪;
2026 年 8 月:官宣启动消费级 UV 打印机项目,放出喷头驱动、波形墨路、材料验证、软件协同等十余个岗位招聘;
2026 年 9 月:R1 激光切割机发布,14999 元起,独立硬件品类,账号、内容体系接入 MakerWorld;
2026 年 10 月:S1 手持 3D 扫描仪预告官宣。
从单点 FDM 3D 打印机切入,拿下品类龙头地位,横向拓展激光、扫描、UV 打印。每条新产品线复用同一批用户群体(创客、模型爱好者、小型工作室),随着生态扩张,单位获客成本持续下降。这套打法在硬件行业堪称教科书级别,用“生态化反”形容并不夸张。
时机选择同样踩在产业风口:2025 年 9 月,商务部等 8 部门将桌面级 3D 打印列为重点发展数字消费产品;2026 上半年国内 3D 打印设备产量同比增长 48.5%,增速位居主要工业产品前列,政策、产业、消费端形成共振。
从行业全局看,两大风险值得关注。
第一,创客赛道边界正在消融,“创客三件套”传统共识被打破。
3D 打印、激光雕刻、UV 打印,过去被视作邻近配套品类,用户会成套采购。现在格局发生变化:拓竹补齐激光、扫描;xTool 从激光主业向外横向拓展;创想三维生态布局起步更早,覆盖 FDM、光固化、CR-Scan 扫描、Falcon 激光、创想云平台。同时工业品牌向下下沉,消费厂商向上迭代,双方在专业个人用户、小型工作室、高校、中小制造企业这个中间市场正面竞争。S1 所处赛道,竞争者远多于当年拓竹只做 3D 打印机的阶段。
第二,多品类横向扩张,边际风险持续累积。
UV 打印涉及喷头、墨路、新材料适配的全新技术体系,拓竹目前仍处于团队搭建与技术验证阶段。单一产品线可以依靠核心创始人团队极强的产品能力,但多条产品线同时维持竞争力,考验组织管理、资源分配能力。每一次品类扩张,都会分散研发、品控资源。硬件行业历史上,不乏扩张一路顺利、后续单条产品线翻车的先例。拓竹创始人陶冶拥有大疆背景,产品能力值得认可,但组织能力的考验刚刚开始。
六、结语
桌面数字制造完整链条,“最后一块拼图”的说法,行业近两年反复提起。S1 官宣之后,硬件层面拼图已经集齐:扫(实物数字化)→修(软件处理)→打(3D 打印)→切(激光加工)→印(UV 打印)。
但拼图硬件凑齐,不等于板块之间严丝合缝。
11 月发布会,三项核心指标值得重点关注:
精度与幅面:0.05mm 为及格线;能否达到 0.03mm 区间,决定产品是否实现“专业性能下放”;
价格:从市场参照看,2000–4000 元区间更符合消费级定位预期;明显高于这一区间,则需要更强的软件差异化来支撑;
软件能力(最重要):扫描结果能否自动修复、自动减面,一键导入切片软件;反光、深色物体是否有免喷粉的算法方案。如果软件问题无法解决,S1 仅仅是一台易用的高精度扫描仪,而非闭合生态的关键钥匙。
至于下一款硬件产品,UV 打印机项目已经在招兵买马;在激光、UV 打印之外,CNC 数控加工属于更远期方向。但这已经不是 2026 年需要回答的命题。
拓竹铺的桌面制造版图越来越大,真正的核心问题,从来不是这张桌上还能新增多少台设备,而是平台用户,是否愿意持续把每一件工具真正用起来。
声明:本文基于公开信息、上市公司公告、FCC 认证文件及公开媒体报道整理;文中价格、精度、供电形态相关推演仅为基于公开线索的行业分析判断,不代表拓竹官方口径。产品最终规格、参数、售价,以拓竹官方正式发布为准。
参考来源:拓竹科技官方预告(2026-10-12)、IT 之家、FCC 认证文件(ID: 2A6J8-DS001)、思看科技框架合作协议公告(2026-01-29)、思看科技 2026 年半年报、经济参考报、中国证券报、Tom's Hardware、Glitchwire、FilamentFeed、什么值得买社区讨论、中国日报网、南方日报。
#拓竹 #拓竹S1 #3D扫描仪 #3D打印 #消费级3D扫描 #桌面制造 #创客生态 #硬件观察#安徽增材制造科技
