



扫码获取免费门票
即刻预登记,立省100元门票
采购界邀您观展啦
采购降本率,简单来说,就是实际采购价格相对某个基准价格下降了多少。
难点不在公式,而在基准。以上年价格、上月价格、预算价和目标价计算,得到的结果可能完全不同。
如果再叠加采购数量、物料结构、汇率和返利变化,同一份数据甚至会出现几种“降本率”。
因此,计算之前必须先统一三个口径:比较哪个价格、采用多少数量、包含哪些成本。

一、先确定算什么
企业常说的“采购降本率”,至少对应三个不同指标。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
假设某零件上年单价为100元,本年降至92元,本年实际采购8,000件。
单价降幅为:
按本年实际数量计算,降本金额为:
如果上年采购10,000件,上年采购金额为100万元,本年采购金额为73.6万元,那么采购总额下降了26.4%。
但这26.4%不能全部算作采购降本。其中64,000元来自价格下降,另外200,000元主要来自采购量减少。
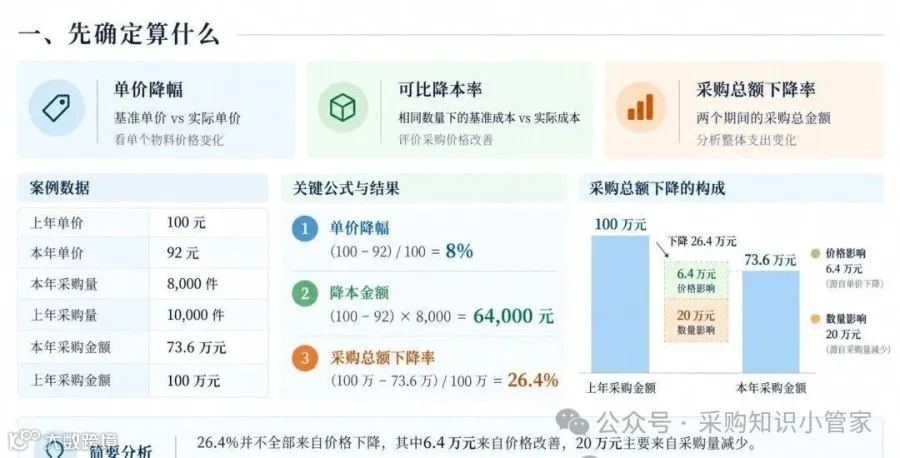
因此,评价采购部门的价格改善,应看可比降本率;判断企业实际少支出了多少钱,才看采购总额下降率。
二、掌握通用算法
设:
-
基准单价为 ; -
实际单价为 ; -
当期实际采购量为 。
单个物料的已实现降本金额为:
可比降本率为:
对于单个物料,数量可以约去:
多个物料汇总时,不能直接平均各物料的降幅,而应按基准采购金额加权:

例如,A物料降价10%,B物料降价2%。如果B物料的采购金额远高于A物料,综合结果就会更接近2%,而不是简单平均后的6%。
采用当期实际数量,是为了在相同数量基础上比较:按基准价本来需要花多少钱,按实际价最终花了多少钱。这样可以把数量变化从价格影响中分离出来。
如果实际价格高于基准价,降本率应保留为负数。例如价格从100元涨到105元,降本率为 。不能把涨价项目按0处理,否则会高估采购绩效。
三、分清同比与环比
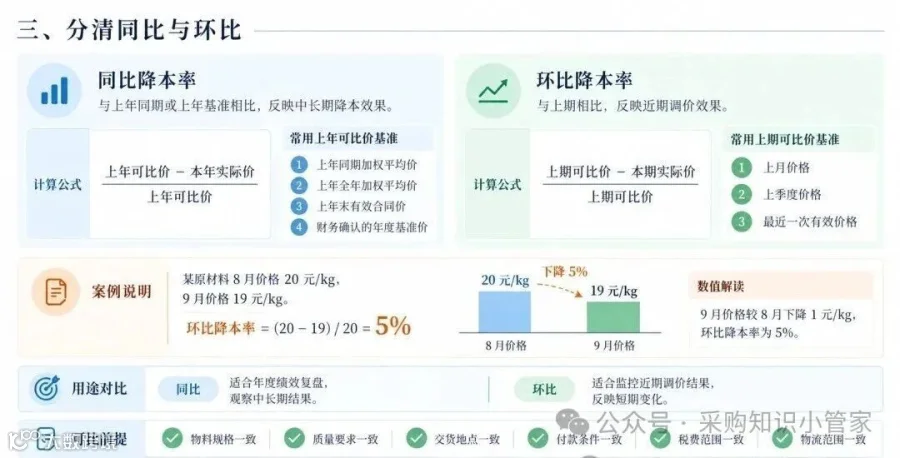
同比和环比的公式相同,区别在于基准期。
1. 同比降本率
同比通常以上年同期价格或上一年度有效价格为基准:
同比适合年度绩效复盘,但“上年可比价”必须提前确定,可以采用:
-
上年同期加权平均价; -
上年全年加权平均价; -
上年末有效合同价; -
经财务确认的年度基准价。
如果上年和本年均有多批采购,两期都应采用相同的加权规则。不能拿上年全年平均价与本年最后一次成交价比较。
2. 环比降本率
环比以上一个月、季度或最近一次有效价格为基准:
假设某原材料8月价格为20元/kg,9月降至19元/kg,则环比降本率为5%。
环比能够快速反映近期调价结果,但容易受到短期因素影响。例如,上月存在加急采购,本月采购量增加触发阶梯折扣,或者返利恰好集中入账,都会使单月降幅失真。
因此,环比适合监控近期变化,同比更适合观察中长期结果。对价格波动较大的原材料,还应结合市场指数判断:价格下降究竟来自市场行情,还是采购谈判优于市场。
无论同比还是环比,都要保证物料规格、质量要求、交货地点、付款条件、税费和物流范围基本一致。条件发生变化时,应先进行成本还原,再判断是否真正降本。
四、看懂目标价口径
目标价通常根据年度降本任务、成本分析、市场行情或谈判策略设定。
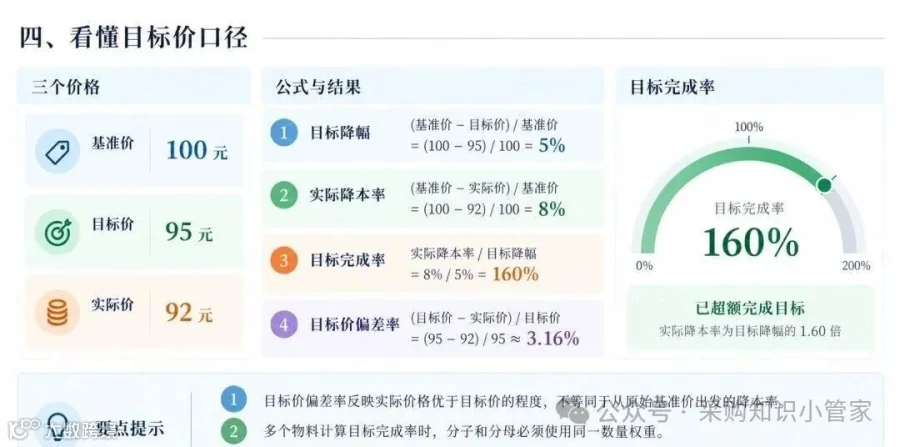
设:
-
原始基准价为 ; -
目标价为 ; -
实际采购价为 。
目标降幅为:
实际降本率为:
对于单个物料,在数量口径相同且 的条件下,目标完成率为:
例如,基准价为100元,目标价为95元,实际价为92元:
-
目标降幅为5%; -
实际降本率为8%; -
目标完成率为160%。
如果只判断实际价比目标价低多少,可以计算:
本例的目标价偏差率为:
这3.16%表示实际价格优于目标价的程度,并不是从原始基准价出发的降本率。
多个物料计算目标完成率时,分子和分母必须使用同一数量权重:
其中, 可以统一采用实际数量,也可以统一采用预算数量,但不能混用。如果目标价等于或高于基准价,则不宜使用降本目标完成率,应改用目标价格偏差或涨价控制率。
五、拆开总额变化
采购总额变化同时受到价格、数量和物料结构影响。
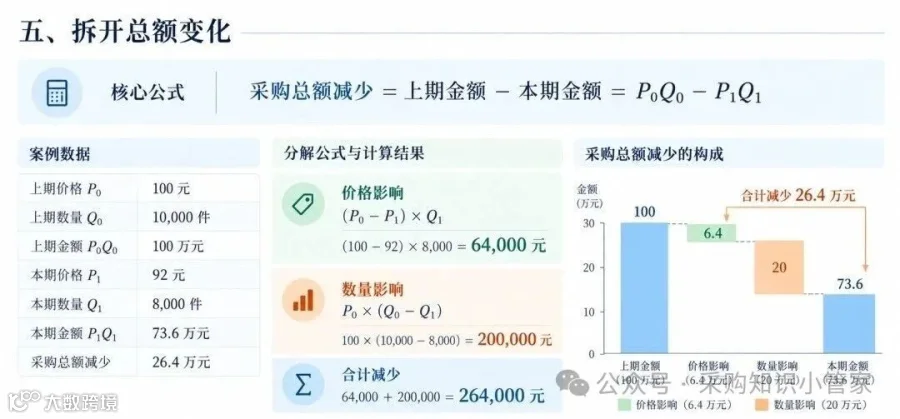
对于单个物料,设上期价格和数量为 ,本期为 。采用“减少金额为正”的口径:
可拆分为:
以前面的案例为例:
-
上期价格100元,数量10,000件; -
本期价格92元,数量8,000件。
价格影响为:
数量影响为:
两者合计264,000元,正好等于采购总额减少金额。
多个物料汇总时,第二项实际上同时包含数量变化和物料结构变化。如果高价物料采购占比下降,即使各物料单价都不变,整体平均采购价也可能下降。
因此,多物料分析应先在物料明细层计算价格影响,再逐级汇总。没有经过逐项计算的综合平均价,不能直接用于评价采购降本。
六、特殊项目单独核算
采购降本能否成立,关键在于基准是否真实、条件是否可比。以下几类项目应单独处理。
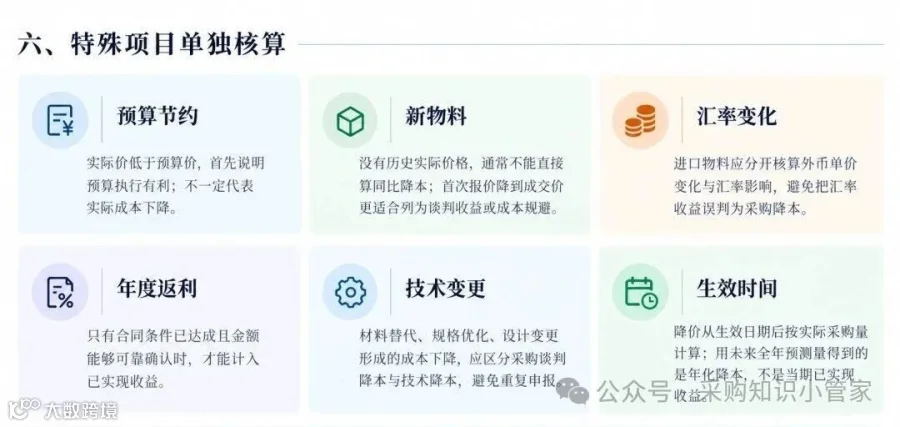
1. 预算节约
实际价格低于预算价,只能首先说明预算执行有利,不一定代表实际成本下降。
例如,上期实际价为100元,预算价为110元,本期实际价为105元。相对预算节约5元,但相对上期实际价格仍上涨5元。
因此,预算节约应与实际降本分别列示。只有预算价来源于已经执行的历史价格,并被财务确认作为降本基准时,二者才可能一致。
2. 新物料
新物料没有历史实际价格,不能直接计算同比降本。
目标成本、Should Cost、首次报价和项目预算可以用来评价目标达成或谈判成果,但通常不能直接认定为已实现降本。例如,供应商首次报价120元,最终成交100元,这20元更适合列为谈判收益或成本规避,而不是历史可比降本。
3. 汇率变化
进口物料应将外币价格与汇率影响分开。否则,本币升值带来的成本下降可能被误认为采购谈判成果,本币贬值也可能掩盖外币单价下降。
4. 年度返利
年度返利只有在合同条件达到、金额能够可靠确认后,才能计入已实现收益。预计返利、未达门槛返利和一次性商务补偿不宜提前全部确认。
5. 技术变更
通过材料替代、规格优化或设计变更形成的成本下降,应区分采购谈判降本与技术降本。跨部门项目可以约定贡献分配,但不能由多个部门重复申报全部金额。
6. 生效时间
价格从7月开始下降,只能按照7月以后对应的实际采购量计算当年已实现降本。若使用未来全年预测量计算,得到的是年化降本,不是当期已经实现的财务收益。
七、统一管理口径
采购绩效报表至少应区分四类结果:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
实际降本与成本规避不能直接合并。供应商计划涨价10%,采购谈判后只上涨3%,说明避免了7%的潜在涨价,但实际价格仍高于原价,应列为成本规避,而不是实际降本。
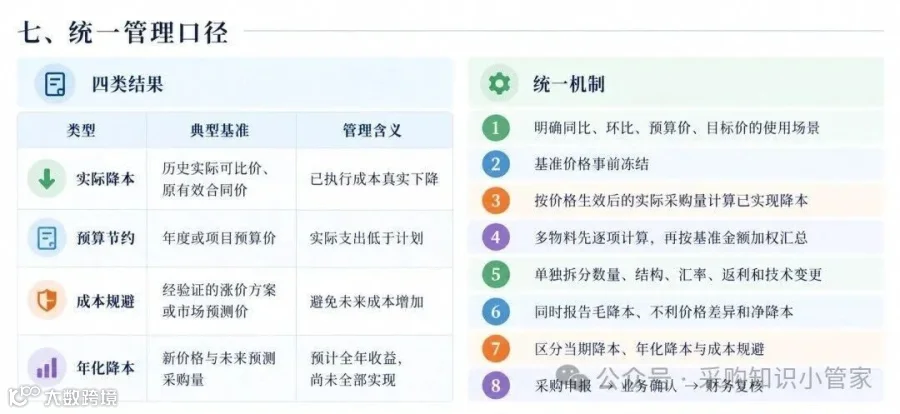
建立统一的采购降本机制,至少要做到:
-
明确同比、环比、预算价和目标价的使用场景; -
基准价格事前冻结,禁止事后选择有利基准; -
按价格生效后的实际采购量计算已实现降本; -
多物料先逐项计算,再按基准金额加权汇总; -
单独拆分数量、结构、汇率、返利和技术变更; -
同时报告毛降本、不利价格差异和净降本; -
区分当期降本、年化降本与成本规避; -
由采购申报、业务确认、财务复核,避免重复计算。
归根结底:
-
同比回答“比去年便宜多少” -
环比回答“比上期变化多少” -
目标价口径回答“降本任务完成多少”
采购总额下降率反映支出变化,可比采购降本率反映价格改善。只有基准一致、数量可比、成本范围统一,采购降本率才能真正用于绩效评价和经营决策。
采购界©caigoujie.net.cn®-全球电子信息产业采购与供应链公共服务平台:主要职能推动采购专业人才队伍建设和提供供应商综合能力成熟度采购评估认证与服务;致力于构建专业采购学习交流平台、新技术应用推广平台和电子信息产业供需对接平台,构筑产业体系新支柱,形成“产、学、研、用”一体化生态链,以此推动电子信息产业采购与供应链事业的发展,重塑产业链、供应链、价值链。
成员涵盖:中国电子、华为、中兴、康佳、创维、联想、传音、闻泰、华勤、龙旗、中诺通讯、荣耀、爱都、歌尔、华米、TCL、海尔、海信、格力、美的、比亚迪、吉利、东风、长城、广汽、欣旺达、阳光电源、宁德时代、大族激光、立讯精密、富士康、三星、苹果、麦克维尔、合元集团、电连股份、长盈精密、通拓、绿联、赛维时代等数十万跨境采购、终端采购、制造采购相互学习、经验交流、资源共享与助力成长的家园和100万+电子信息产业集群优秀供应链群体。
标志性活动:商务考察、采购论坛、采购对接会、采购经理人俱乐部、CFPF中外采购节|全球电子业采购大会暨“金采奖”颁奖典礼

热诚欢迎您成为采购经理人俱乐部成员
入会联系:李主席13632798885(微信同号)
全体采购人诚挚邀请您加入采购界大家庭
版权声明:采购界尊重版权并感谢每一位作者的辛苦付出与创作;除无法溯源的文章,我们均在文末备注了来源;如文章视频、图片、文字涉及版权问题,请第一时间联系我们,我们将根据您提供的证明材料确认版权并按国家标准支付稿酬或立即删除内容!
点击阅读原文,下载采购界APP体验不一样的精彩