


跨境通税务系列 02|认知换挡:钱到账了,账还没平
预退税到账的那一刻,很多财务以为这单结束了。其实,真正的核算周期才刚开始。
出口预退税是提前把税款退给你,但“按实际销售情况算出来的应退(免)税额”到底是多少,办结的那一刻并不知道。所以,办结不等于核算完成——它恰恰是核算期的起点,后面还需用真实业务数据完成核算。
一句话结论:预退税办结不等于结束,必须在核算期内完成核算;逾期未核算的,税务机关应当追回已办理的出口预退税。
01 预退税办结,为什么还不是终点?
很多人以为出口预退税是“先退给你,后面就不用管了”。恰恰相反:预退税是先按预估给你,后续要按真实的销售情况核算清楚,这个过程就叫退税核算(预退税核算)。
一句话理解:预退税核算怎么做?先在核算期内把三份业务数据录齐,再看“按实际销售情况算的应退(免)税额”和“已退的出口预退税额”差多少——没差异按期留存,有差异走冲减再申报。这篇就把“什么时候核算、核算什么、怎么补救”一次讲清。
02 两个关键事实:核算期多长、到底核什么
事实一:先弄清核算期与核算截止日期
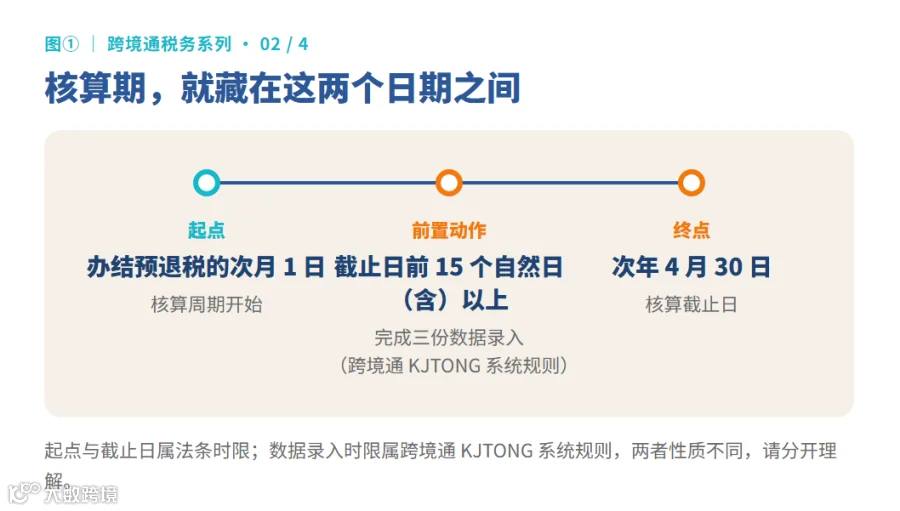
按现行出口退(免)税相关规定,核算期从办结预退税的次月 1 日起算,到次年 4 月 30 日截止。这就是很多财务口中要找的那个“退税核算截止日期”。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
注:上表前两行属法条时限;第三行属跨境通 KJTONG 系统规则,两者性质不同,请分开理解。
事实二:核的是“差异”,不是报关金额
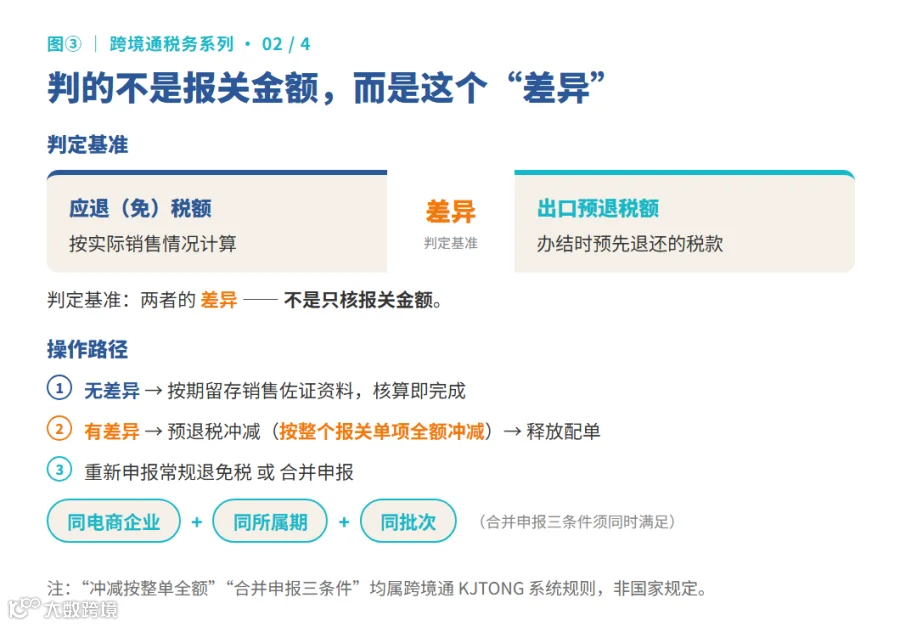
这是很容易被误解的一点:9810 退税核算的判定基准,是“按实际销售情况计算的应退(免)税额”与“出口预退税额”之间的差异,不是只核报关金额。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
两者的差异
|
|
|
|
|
|
|
03 该录什么、什么时候录、有差异怎么办
退税核算需要哪些数据?三份,缺一不可
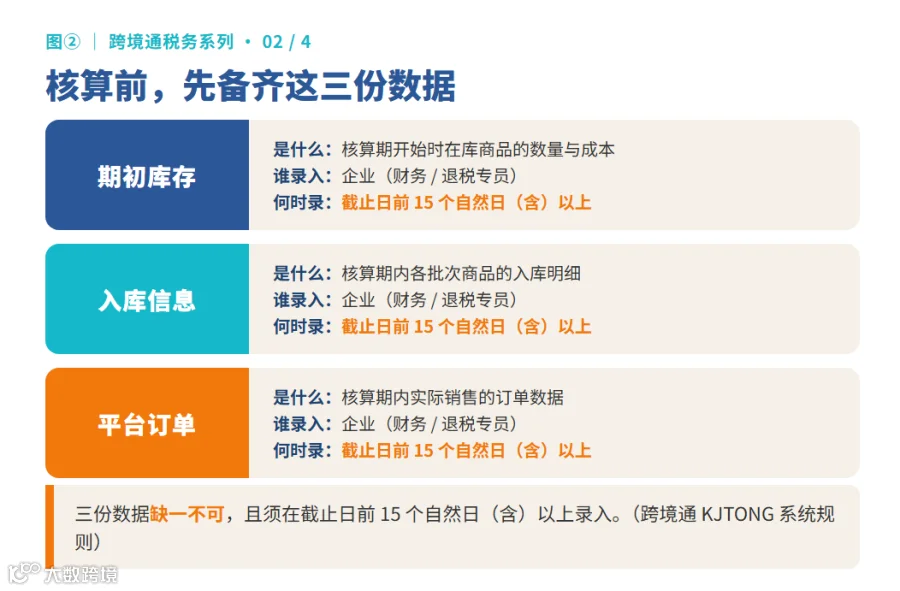
核算前,先把这三份业务数据备齐——它们直接决定“实际销售情况”算得准不准。不管是普通 9810 出口,还是走海外仓的海外仓预退核算,用到的都是这三份数据。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
三份数据缺一不可,且须在截止日前 15 个自然日(含)以上录入。(跨境通 KJTONG 系统规则)
别把两个“15”搞混:录入时限 ≠ 留存义务
A核算数据录入时限:三份业务数据须在截止日前 15 个自然日(含)以上录入——这是跨境通 KJTONG 系统规则。
B留存义务:货物实现销售后 15 日内留存销售佐证资料——这是法条要求,必须留,不能“可后补”“不用留”。
两者名字里都有“15”,但一个是系统操作时限、一个是法定留存义务,务必分写、分开执行。
有差异怎么补救:预退税冲减流程(调整申报) + 合并申报
核算出差异,别慌,有标准路径:先做预退税冲减,再重新申报常规退免税。需要调整时,按整个报关单项全额冲减(不是按差额零敲碎打),冲减后释放配单,再进行后续申报。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
注:上表“冲减按整单全额”“合并申报三条件”均属跨境通 KJTONG 系统规则,非国家规定。
04 高频疑问,5 问 5 答
Q1:预退税办结后还要做什么?
A:还要在核算期内完成退税核算——先备齐三份业务数据,再确认差异;有差异的,走预退税冲减并重新申报常规退免税。
Q2:退税核算的截止日怎么算?
A:从办结预退税的次月 1 日起算,到次年 4 月 30 日截止。这是按现行出口退(免)税相关规定确定的时限。
Q3:核算明细销售数量为什么是 0?
A:多半是平台订单还没录进来,核算时取不到实际销售数据,销售数量自然显示 0。先去“平台订单”确认数据是否已录入。
Q4:退税核算不做的后果是什么?
A:分两层。法条后果:逾期未核算的,税务机关应当追回已办理的出口预退税。风险后果:还可能带来税务异常、纳税信用降级。两者性质不同——前者是法定后果,后者是衍生风险,不宜混成一句。
Q5:预退税需要调整怎么冲减?
A:按整个报关单项全额冲减,冲减后释放配单,再重新申报常规退免税;符合条件的可走合并申报(同电商企业 + 同所属期 + 同批次)。
05 现在就能做的三件事
1对照核算时间表自查:你的核算期还剩几天?起算日、截止日各是哪天,先写在便签上。
2三份数据按节点录入:期初库存、入库信息、平台订单,务必在截止日前 15 个自然日(含)以上完成。
3有差异别拖:先做预退税冲减,再重新申报常规退免税;符合条件的走合并申报。
你的核算卡在哪一步?是数据没备齐,还是差异不知道怎么处理?评论区说说,我们逐条回。
这一篇讲“为什么要按期核算”,下一篇我们讲“差异到底怎么算、冲减怎么操作”,关注不迷路。
深圳市深关通科技有限公司,是广东省商务厅、深圳商务局指定阳光化服务商;跨境通 KJTONG 是深关通旗下产品。
跨境通 KJTONG 系统支持 0110 / 9710 / 9810 三种模式。