
本期「滚雪球」额外放送一段 BAI 消费周会现场录音。想知道 VC 开会的时候到底都在聊什么?这里有新闻背后的生意、数字背后的变化,也有投资人真正关心的判断。欢迎来「VC 会议室」坐坐。

Oura 临门撤回 IPO,消费硬件的定价锚,从“增速故事”切回“收入结构”
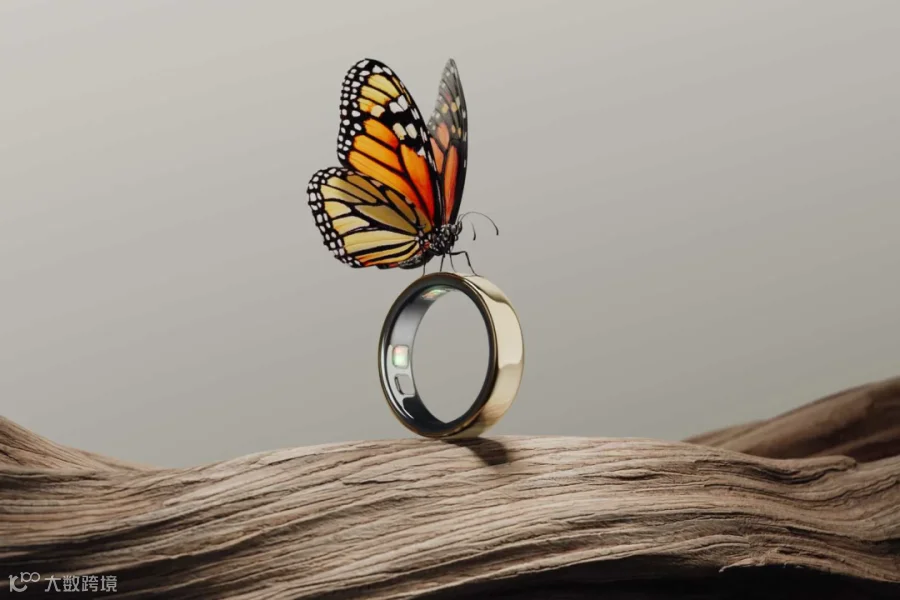
9 月 29 日,原定当周登陆纳斯达克的智能戒指公司 Oura 宣布推迟 IPO,理由是 IPO 市场存在不确定性。从认购情况看,这次发行其实算不上失败。Oura 原计划发行 5,000 万股,价格区间 40—44 美元,对应募资规模最高约 22 亿美元,认购达到约 4 倍。经营数据同样亮眼,2025 财年收入 9.08 亿美元,同比翻倍,2026 年预计达到 15—20 亿美元,上半年已经实现盈利,全球智能戒指市场份额约 74%,美国市场更达到 85%。
真正的分歧来自估值。按原发行区间计算,Oura 对应估值约 128—156 亿美元,对应过去 12 个月收入约 11 倍或2026 财年预期收入约 9 倍。这个数字放在高增长软件公司身上并不罕见,但 Oura 当前的收入结构仍然很“硬”。招股材料显示,其订阅收入约 2.4 亿美元,占总收入约 20%,其余大部分收入依赖戒指销售。Oura 已经把智能戒指做成了一个足够大的消费品类,也验证了健康数据的持续订阅价值,但订阅业务目前还没有强大到足以主导整个公司的收入结构。
消费硬件公司一直喜欢讲“硬件只是入口”,因为一旦收入从一次性销售转向持续订阅,估值逻辑也会随之改变。硬件公司天然受到换机周期、库存、供应链和新品节奏影响,收入波动更大;软件订阅则通常拥有更高毛利、更好的可预测性,也更容易产生长期用户价值。资本市场最终还是会回到已经发生的收入结构上。商业模式里未来可能出现的订阅收入可以获得溢价,但前提是它已经开始改变增长、利润和现金流的来源。
过去十几年,可穿戴和联网硬件已经反复经历过类似的估值错位。GoPro 上市后一度被赋予“媒体公司”的想象,市值冲到约 120 亿美元,后来随着内容平台故事退潮,股价从高点跌去超过 95%。Fitbit 上市时估值约 41 亿美元,后来被谷歌以 21 亿美元收购。Peloton 曾凭借“联网健身设备 + 会员订阅”获得接近软件平台的估值,疫情红利退潮后,硬件销量快速下滑,订阅业务也没能独立支撑原有的增长预期。它们都拥有真实的订阅业务,问题在于订阅增长没有快到足以重塑整个公司的经济模型。
Oura 和这些公司并不完全相同。它的用户粘性更高,健康数据的连续性也天然比运动相机更适合做订阅,智能戒指本身又处在仍然快速增长的新品类里。但这次 IPO 推迟仍然说明,今天的公开市场对“硬件 + 订阅”模式已经明显更挑剔。接下来市场会更关注两个层面。一是订阅渗透率和 ARPU 能否继续提升,让经常性收入真正跑赢硬件销售;二是竞争加剧之后,Oura 的数据积累、产品体验和品牌能否形成足够稳定的壁垒。
所以,Oura 这次遭遇的并不是一个简单的 IPO 窗口问题。它更像是在给整个消费硬件行业重新划估值边界。过去几年,很多公司只要拥有会员、订阅或者数据服务,就会自然地往“平台型公司”叙事靠近;现在市场开始要求商业模式和收入结构真正匹配。对消费硬件公司来说,经常性收入仍然值钱,但“有订阅”和“由订阅驱动”之间,资本市场已经重新拉开了估值距离。
黄金周人更多、钱花得更散,消费分层继续拉开
今年国庆假期,国内出游达到 8.26 亿人次,总花费 7,383.75 亿元。出游人次增长快于总花费,折算下来人均消费约 894 元,处在近几年的低位。与此同时,出境游却明显走强,国庆假期内地居民出境 444.4 万人次、同比 +9.3%,携程数据显示出境度假客 8 天及以上行程占比由约 29% 升至约 42%,去哪儿数据显示热门国家酒店预订量同比增长约 30%,长线目的地在更长假期的推动下重新回暖。国内市场另一端也在变化,多城串游、县域旅游和更强调性价比的旅行方式持续升温。
消费者正在重新分配预算。旅游需求本身并没有明显萎缩,出行频率甚至在提高,但消费者越来越擅长把同样的预算拆得更细。多城串游、县域游和错峰出行的走红,说明越来越多消费者开始通过目的地、出行方式和住宿组合控制预算。同样是一次假期,体验没有被取消,单次消费却被拆得更细。
这种变化对消费公司非常重要,因为“人流恢复”和“收入恢复”之间的相关性正在变弱。消费者仍然愿意为体验付费,只是预算约束更强,比价也更主动。平台可能因此获得更多订单和活跃度,但对缺乏差异化的商家来说,客流增长未必能够转化成收入和利润的同步增长。
另一端,出境游和长线目的地又表现出明显韧性。这部分需求意味着,至少有一部分消费者仍然愿意为距离、稀缺体验和更高质量的服务支付溢价。因此,真正难受的可能是中间价格带。高端可以依靠稀缺性、品牌和体验维持溢价,低价依靠规模、供应链和效率获得增长,中间层一旦缺乏足够明确的差异,很容易同时受到两端挤压。
所以,“消费降级”已经越来越难概括今天的市场。人均支出承压的同时,出境游和长线目的地依然升温;消费者会在一些项目上明显收缩预算,也会把省下来的钱集中花在更看重的体验上。消费预算正在重新排序,不同价格带之间的表现因此被进一步拉开。
对品牌来说,这种分层会直接改变竞争方式。过去,中等价格、中等品质再加上稳定渠道,也足以支撑相当规模的生意;现在,消费者更容易把选择推向两端——要么足够便宜,要么足够值得。前者考验供应链和效率,后者考验产品力、品牌力和体验。夹在中间的模糊定位会越来越难。


安踏入股 Puma,Nike 重做中国,运动行业开始比拼体系能力
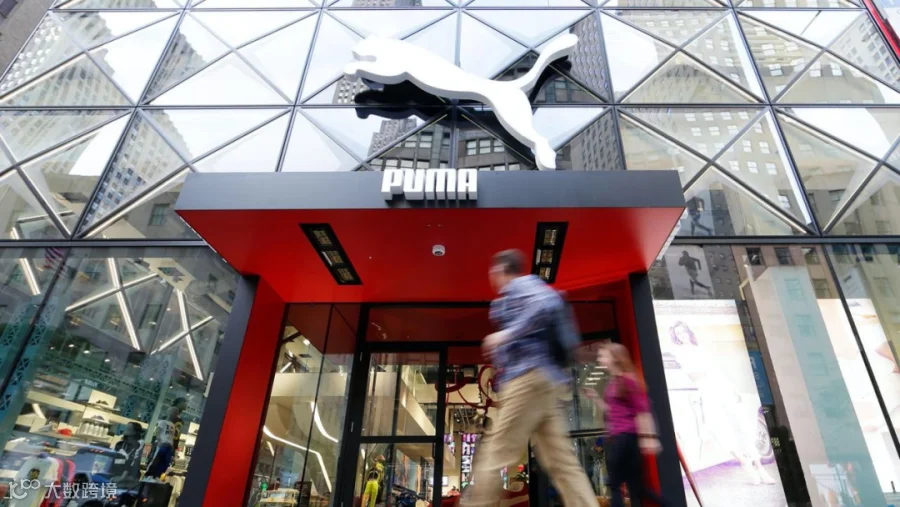
10 月 7 日,安踏完成对 Puma 29.06% 股权的交割,交易金额约 15.055 亿欧元,正式成为 Puma 第一大股东。几天前,Nike 也宣布调整全球区域架构,从 2028 财年开始,大中华区不再单独作为一个区域,而是并入“亚太和大中华区”,区域领导团队迁往新加坡。同一时间发生的这两件事,一个指向中国运动集团继续全球化,一个指向全球运动巨头重新设计中国业务的组织方式,背后指向的是同一个变化。运动行业依然比品牌,但真正拉开差距的,已经延伸到品牌组合、渠道控制、产品开发和本地组织效率。
安踏过去十几年的扩张,让它的核心能力从经营一个品牌,逐渐延伸到经营不同品牌、价格带和消费人群。FILA 是其中最典型的案例。2009 年接手时还是亏损业务,到 2026 年上半年,FILA 经营利润已经达到 43.2 亿元,反超安踏主品牌。之后,安踏参与私有化 Amer Sports,再通过始祖鸟、Salomon 等品牌切入专业户外和全球高端市场。到了今天,安踏已经形成从大众运动、时尚运动到专业户外的多层品牌组合。
Puma 拥有全球知名度、足球和赛车等运动资产,也具备较强的潮流文化属性,但近几年品牌定位和经营表现都不算理想。2025 财年公司净亏损 6.46 亿欧元,仍处于去库存和业务修复阶段。安踏观察 Puma 超过十年后选择出手,看中的显然是它已经积累起来的全球消费者认知、渠道网络和品牌资产,而不是短期盈利表现。
不过,这次交易和 FILA、Amer Sports 最大的差别在于控制权。安踏把持股比例停在 29.06%,低于德国 30% 的强制要约线,不并表,也不直接派驻管理层,目前主要寻求监事会席位。与此前两次收购相比,安踏这一次承担的执行风险更低,但能够直接施加的经营影响也更有限。
Puma 的品牌位置,也恰好落在安踏已经验证过的两条能力带之间。FILA 对应时尚运动和生活方式,始祖鸟对应高端专业运动,Puma 则同时拥有专业运动基因、大众规模和潮流文化属性。Puma 在开云持有时期强化了时尚属性,但专业运动心智相对弱化,如果未来要重新建立增长,核心很可能是重新平衡运动性能、潮流文化和大众规模。这恰好也是安踏过去几年持续积累的能力组合。
Nike 面临的问题则完全不同。最新季度,大中华区营收 11.8 亿美元,同比下降 22%,EBIT 同比下降 34%,已经连续九个季度下滑。对 Nike 来说,中国的问题已经很难再单纯归因于消费环境。阿迪达斯大中华区实现连续 13 个季度增长,安踏、李宁、特步等本土品牌也在不同细分市场持续扩张。过去国际品牌在中国拥有的品牌、渠道和产品优势,已经没有以前那么稳固。
因此,把大中华区并入更大的亚太区域,表面上看像组织层级下调,但 Nike 同期在中国做的几件事反而值得更多关注。渠道端,Nike 计划从 2027 年开始逐步退出大部分合作伙伴运营的线上店铺,把数字业务进一步收拢至官网、App,以及天猫、京东、抖音的官方旗舰店。与 Nike 合作 27 年的滔搏已经确认,从 2027 年元旦起停止线上销售 Nike 产品。与此同时,Nike 新设本地产品创新副总裁,本地创新团队计划扩充一倍,首个完全由中国团队创意设计的服装系列也将在本月推出。
Nike 希望减少对第三方渠道的依赖,把消费者数据、价格体系和品牌表达重新抓回自己手里,同时把更多产品开发和创新能力留在中国。过去跨国品牌的中国本土化,更多集中在营销、门店和渠道层面,后来逐渐扩展到限定产品和本地联名。现在竞争进一步深入到了产品开发、供应链反应速度和本地决策效率。
中国运动品牌给国际巨头带来的压力,也已经从价格和渠道向更深处推进。产品技术、专业运动资源、明星资产、内容能力和新品速度都在进入正面竞争。过去总部统一规划、中国团队负责执行的模式,在一个产品迭代更快、本土品牌反应更迅速的市场里,效率优势已经越来越有限。
从更长周期看,运动行业仍然会为强品牌付出溢价,只是品牌历史已经很难单独抵消产品、渠道和组织效率上的差距。真正决定份额的,正在变成一组更具体的能力——消费者洞察、新品迭代速度、渠道控制、本地决策效率,以及跨价格带持续提供有效产品的能力。