


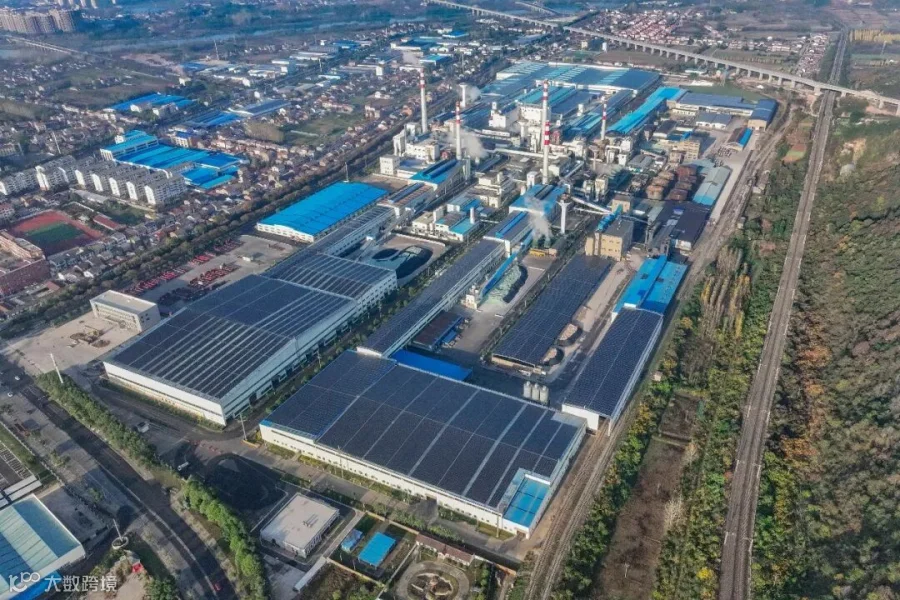
湖北三峡新型建材股份有限公司的主营业务是平板玻璃及特种功能玻璃的生产和销售,新型建材的科研与开发。公司的主要产品是浮法玻璃原片、Low-E镀膜玻璃、其他深加工玻璃、特色色玻产品。
业绩方面,2026年上半年,公司实现营业总收入3.92亿元,同比下降37.35%;归母净利润亏损8036.77万元,上年同期亏损2699.3万元,亏损额同比进一步扩大;扣非净利润亏损7515.18万元,上年同期亏损8062.69万元;经营活动产生的现金流量净额为-5736.4万元,上年同期为-6898.67万元;报告期内,三峡新材基本每股收益为-0.07元。
此前2025年全年净利润由盈转亏,公司对此解释称,受市场竞争加剧影响,产品销售整体疲软,主要产品销售价格同比大幅下跌,销量亦略有下降。
同时,三峡新材近期通过公告披露,拟通过发行股份及支付现金的方式,收购珠海市赛纬电子材料股份有限公司不低于53.14%的股份。标的公司珠海赛纬曾两次尝试IPO均无果。2022年,珠海赛纬第二次递交材料,并于2023年9月成功过会,但在2026年1月因发行人及保荐人撤回申请,深交所终止其IPO审核。三峡新材这一跨界买“锂”、为公司寻找新的增长点的行为,也引起了一些投资者的担忧。
有投资者在业绩说明会上直言,三峡新材要收购一家走下坡路的锂电材料企业是什么目的?主业持续亏损,又要去收购一家走下坡路的公司,是嫌公司的处境还不够困难吗?
公司董事长谢普乐回复称,本次公司拟进行收购业务,是公司落实战略转型、培育第二增长曲线的重要布局,经过审慎评估,标的公司具备成熟电解液技术与头部客户资源,具备长期投资价值。同时,公司正多措并举做优玻璃主业,推进降本增效,加快向汽车、电子等高附加值特种玻璃转型,并通过投资建设红岩头玻璃用砂岩矿采矿工程及硅材料基地项目完善上游优质硅砂布局,进一步提升硅砂原料自给率,公司主业升级工作持续推进。本次并购业务尚处筹划阶段,公司将审慎开展尽调,严格履行各项程序,严控交易风险,切实维护全体股东特别是中小股东的合法权益。
来源:读创财经
推荐阅读
· 一文了解特种玻璃:战略新材料的现状与未来
· 石英材料织就 “算力铠甲”,Q 布重构高端电子材料格局
· 12 万亿市场爆发!高纯石英或将借航天政策东风起飞
· 龙头扎堆入局!合成石英掀起全球高端材料 “抢位战”
· 签署战略合作!特种光学玻璃材料技术创新中心聚焦光电玻璃材料“卡脖子”关键技术
· 湖北省菲利华先进石英玻璃材料和戈碧迦特种功能玻璃新材料工程研究中心获批