|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
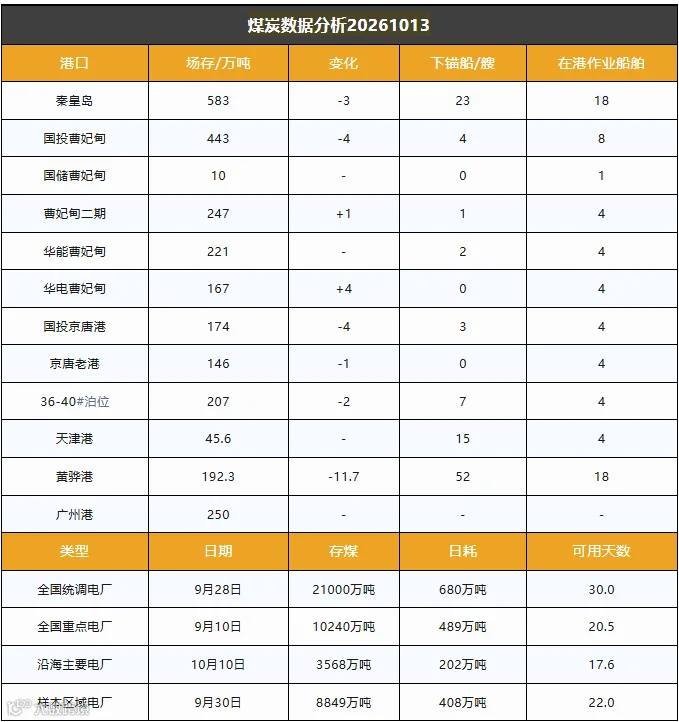
截止10月13日,环渤海港口库存2435.9万吨,环比前一日减少20.7万吨,港口延续小幅去库态势。
主产区煤价整体走势偏强。化工、建材等非电终端补库需求表现良好,站台及中间贸易商拉运节奏平稳,各煤矿出货顺畅,坑口价格稳中小幅上行。现阶段产地复产工作有序推进,但不少矿井优先保障长协及本地电厂保供任务,外调商品煤增量有限;叠加当前大秦线秋季检修持续进行,铁路外运运力阶段性收缩,传导至北方港口,市场煤货源整体维持偏紧格局,支撑港口库存持续回落。
北港市场盘面延续涨势,上游货主报价高位坚挺,货源出货量有所增加,但下游终端真实需求偏于疲软,采购端还盘压价意愿明显,现货实际成交整体偏少。受产地供应释放缓慢影响,坑口煤价上行抬升集港成本,叠加大秦检修下港口可流通货盘收缩,贸易商看涨情绪浓厚,报价持续走高。但终端采购跟进力度不足,市场投机端恐高情绪逐步升温,下游主动询盘活跃度不高,多空博弈加剧,预计短期煤价上行空间有限,涨幅或将收窄。
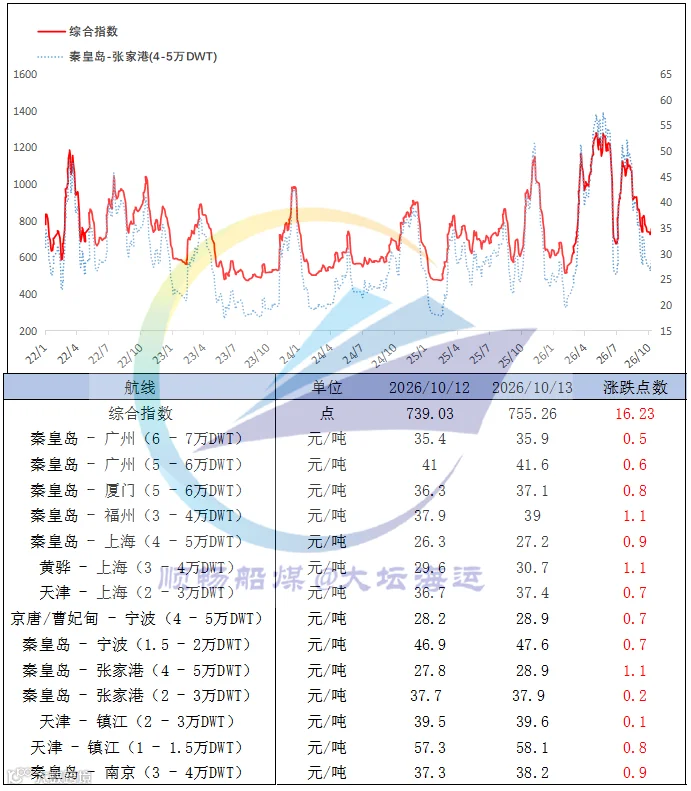
中国沿海煤炭运价综合指数上涨16.23点至755.26点,各航线运价涨幅区间为0.1‑1.1元/吨。在港口煤价走强带动下,航运市场情绪有所修复,不过下游电厂日耗尚未明显回升,刚需拉运体量不足,运价反弹持续性仍有待观察。