搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
【三箭齐发】Meta 发布最强闭源模型 Wonder, + Muse消费级通用智能体+Compute云平台,重塑资本市场新叙事
>
【三箭齐发】Meta 发布最强闭源模型 Wonder, + Muse消费级通用智能体+Compute云平台,重塑资本市场新叙事
Saasverse
2026-10-13
3
导读:2026 年 10 月 12 日,Meta 发布 Muse Wonder 系列模型,并称之为公司"第一次拥有前沿模型"。但比发布本身更值得玩味的,是这个时间点:一年前,Meta 还在为 Llama 4
今日,Meta 发布
Muse Wonder 系列模型
,并称之为公司"第一次拥有前沿模型"。但比发布本身更值得玩味的,是这个
时间
点:一年前,Meta 还在为 Llama 4 的基准丑闻公开道歉;一年后,它已经集齐了模型、智能体、云三件套。这不是一次普通的产品发布,而是一场战略转型的封顶仪式。要理解 Wonder,得先理解 Meta 这一年到底在下什么棋。
Wonder:迟到但不得不发的"成人礼"
Muse Wonder 与
Muse Wonder Full
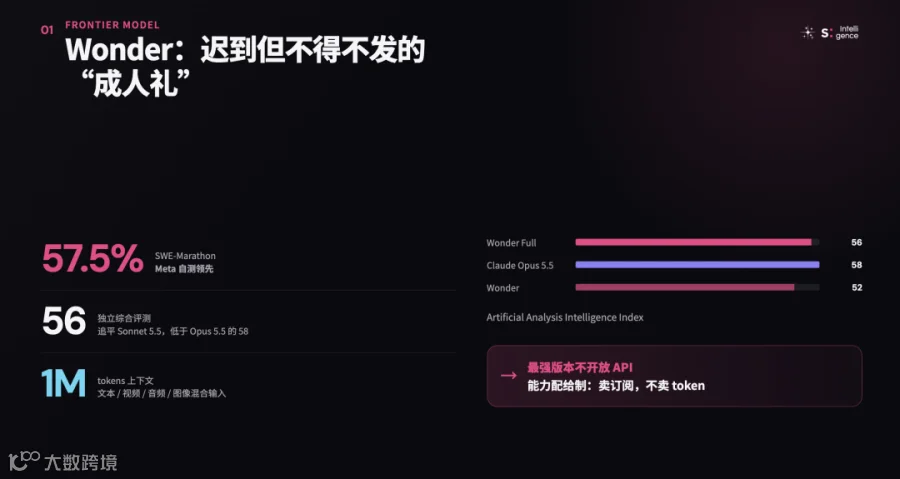
由 Meta Superintelligence Labs(MSL)研发,定位是"迄今最强大的智能体运行基础模型"。技术参数上,它支持文本、视频、音频、图像混合输入,
上下文窗口达 100 万 tokens
,在 Meta 千兆瓦级
Prometheus 数据中心
完成训练,延续了今年 4 月 Muse Spark 引入的预训练+强化学习路线。
两项核心能力值得注意:
Active Memory(主动记忆)
,跨多轮对话长期保存、检索并更新用户上下文,Meta 自研的 MemoryBench 测得约 85.5 分,自称领先所有对手;
Active Focus(主动专注)
,本质上是一个错误恢复与任务规划引擎——遇到障碍自动改写计划、尝试替代路径,关键操作前主动向用户确认,而非崩溃或幻觉。
但基准成绩需要诚实解读。Meta 自测的数字很漂亮:SWE-Marathon 长周期代码测试 57.5%,大幅领先 Claude Opus 5.5 的 46.3%;法律智能体基准 Harvey's Legal Agent Benchmark
13.1% 通过率第一
。但在第三方独立评测 Artificial Analysis Intelligence Index 上,Wonder Full 得 56 分,仅追平 Claude Sonnet 5.5,落后 Claude Opus 5.5(58 分);标准版 Wonder 52 分。更关键的是,在从零重建程序的 ProgramBench(Opus 5.5 以 70.5% 对 59% 胜出)、HealthBench Pro、OSWorld 计算机操作基准上,Meta 全部落后。结论很清晰:
Wonder 是 frontier-adjacent,但不是第一。
真正的看点不在分数,而在商业设计。
最强的 Wonder Full 不开放公开 API,仅限 Muse Code 订阅用户访问
;标准版 Wonder 定价每百万输入 token 4 美元、输出 20 美元,对标 GPT-6 与 Opus 5.5。Meta 在玩一种"
能力配给制
":把最强模型当作订阅漏斗,而不是开发者分发
工具
。这和
OpenAI
、Anthropic 的 API 优先是两条完全不同的路——Meta 要的不是 token 收入,是用户和订阅。
安全层面则留了个尾巴:Meta 宣称 Wonder Full 在智能体对齐测试中有害行为率为
0%
,"迄今对齐最佳",但也披露无安全缓解措施下模型存在触达化学生物威胁高风险阈值的可能,而
承诺的完整安全
报告
至今未发布
。发布当天股价 +4.2% 收于 $748.75,市场用真金
白银
投票,但监管的账还没算。
Muse:
验证
过的增长引擎,也是争议中心
如果说 Wonder 是"大脑",
Muse
就是 Meta 证明自己会做产品的"身体"。9 月 8 日上线美加,
22 天
美国
下载破 500 万
——比
ChatGPT
快一倍还多,9 月 18 日登顶美国 iPhone 免费榜。首日留存 73%,接近 ChatGPT 的两倍。每周超 300 万用户主动发 prompt,100 万日活。定价三档:免费、
20 美元/月、100 美元/月
。
技术架构上有真东西:每个 Muse 智能体运行在专属隔离的
Secure VM(安全虚拟机
)里,自带完整浏览器,可自主导航网页、填表单;
Sentinel 权限系统
严格区分"读"与"写",购买、发
邮件
等敏感动作必须经交互式授权卡确认;
Connectors
绕开传统 API,直接原生对接
Stripe
、
Shopify
、Expedia、Instacart、
Walmart
、GitHub、Notion。这是一套为"长周期自主任务"设计的执行层,不是聊天机器人套壳。
但数据越亮,越要看 B 面。
留存悖论
:73% 的首日留存很漂亮,但第 8-9 天就被 ChatGPT 反超——
Meta 赢了安装,没赢习惯
。10 月 9 日,做空机构 Hunterbrook 公开披露空头仓位,引用第三方数据称 Muse 下载量周环比 -8.1%、日活净增速放缓 62%。隐私争议更棘手:9 月 28 日 Hunterbrook 的"Dox for Me, O Muse"调查发现,Muse 能融合 FB/IG/Threads 社交图谱为弱势群体生成档案——
这是 Meta 独有的"作恶向量"
,OpenAI 和 Anthropic 复制不了,因为它们没有社交图谱。
汉堡
数据保护局对智能眼镜的 GDPR 质询、Ofcom 的调查已经在路上。
投资者视角看,Muse 的意义远超产品本身。九月 Meta
股价单月 +29%
,9 月 22 日单日
+11.3%、市值增加约 $1920 亿
,创 2022 年以来最强单月。华尔街叙事就此翻转:上半年市场还在为 1300-1450 亿美元的年资本开支(约为去年的两倍)惩罚 Meta,下半年 JPMorgan 称 Muse 有望成为"ChatGPT 之后使用最广泛的消费级 AI 应用",Citi 预测其 2030 年收入
超 270 亿美元
,Evercore 称之为"2000 亿美元年投入的第一张成绩单"。Muse 把
capex 从"成本"重命名为"资产"
——这是 2026 年美股最重要的叙事反转之一。
企业与云:第三支柱浮出水面
9 月 28 日,Meta 宣布
Meta Ent
erp
rise Platform
,扎克伯格称之为"数字广告之外的下一个核心业务支柱",并挖来前 MongoDB CEO Chirantan Desai 执掌。产品线一次铺开:Muse 智能体、Business Agent、
Meta Model API
、Muse Code;次日又推出
Muse for Small Business
,把 AI 智能体原生嵌入
WhatsApp
与
Instagram
Direct,处理客服、库存、线索直至完整结账——15+ 原生连接器,目标直指 Shopify、Stripe 们的腹地。
更值得玩味的是
Meta Compute
。7 月曝光的内部计划显示,Meta 要把闲置 GPU 算力直接出租:一条线是
模型即
服务
(Meta Model API,对标 Bedrock 与 Azure AI),另一条是
原始 GPU 租赁
(NeoCloud 模式,对标 CoreWeave、Nebius)。消息一出,CoreWeave 单日跌 14%、Nebius 跌 17%,存储股 Micron、SanDisk 也被"GPU 过剩"预期误伤。扎克伯格的逻辑很直白:为 36 亿日活峰值建设的数据中心必然有闲置算力,出租是自然延伸。
投资者应该这样理解:一旦"卖算力+卖智能体"跑通,Meta 的估值框架就从"
广告+AI 成本
"切换为"
AI 基础设施+广告现金流
"。Wells Fargo 10 月初把目标价上调到
$1000
,押的正是这个切换。当然短板同样真实:Meta 没有企业销售体系、没有复杂计费能力、没有数十年积累的企业信任——Desai 就是来补这块拼图的。在此之前,所有 enterprise 叙事都还是 PPT。
转折的一年:从 Llama 之死到闭源帝国
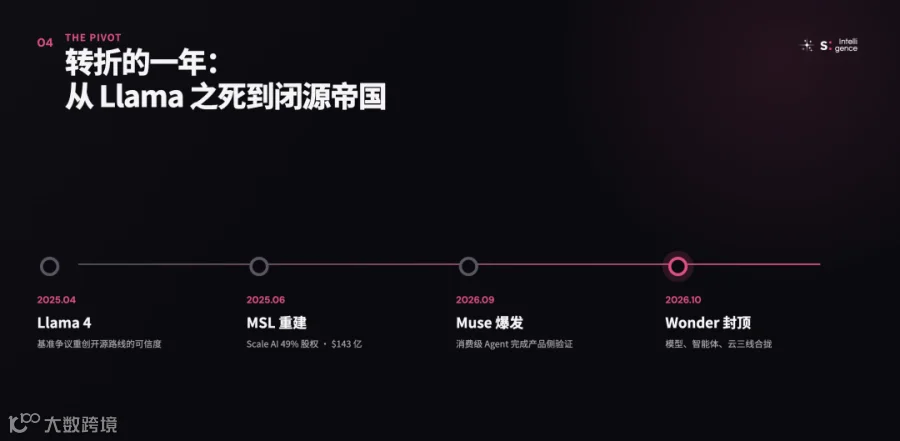
要理解今天的 Meta,必须回到 2025 年 4 月。Llama 4 发布时,Maverick 版本在 LMArena 拿下 1417 ELO 的第二名,事后被发现用的是
未公开发布的实验变体
,而非公开权重。LMArena 为此修改规则,扎克伯格后来承认那是"最可怕的时刻……相当大的负面意外"。
开源曾是 Meta 的武器
——通过免费压低对手基础模型的价值;但当武器反噬自身信誉时,Meta 选择了最决绝的转向。
2025 年 6 月,Meta 以 143 亿美元收购 Scale AI 49% 股权,Alexandr Wang 出任首席 AI 官,MSL 从零重建。此后是
硅谷史上最疯狂的人才战争
:苹果 Ruoming Pang 约 2 亿美元打包带走,24 岁的 Matt Deitke 拒绝 1.25 亿、扎克伯格亲自加码到
2.5 亿美元/四年
,LeCun 则在年底离场。产品线一路小跑:Muse Spark(4 月)→ 付费 API(7 月)→ Muse Code(8 月)→ Muse(9 月)→ Wonder(10 月)。一年时间,
Meta 从开源传教士变成了闭源帝国。
这个转折的深层逻辑值得中国从业者细品:Meta 不是"背叛开源",而是
找到了比广告更性感的变现——订阅+云
。
竞争格局:优势与天花板
Meta 的优势是结构性的:
36 亿日活的分发
(Meta AI 交互中 WhatsApp 占 63%、Instagram 27%,这是 AWS 和
Google
Cloud 永远无法复制的起点)、硬件-虚拟化层-模型-应用的全栈垂直整合(Prometheus 数据中心 → Secure VM → Wonder → Muse App),以及把 token 成本压缩到极致的工程能力。智能眼镜是下一个分发赌注:2025 年卖出超 700 万副,2026 年产能目标上调到 2000 万,无摄像头版 Audio($349,今日发货)是对隐私争议的直接妥协。
天花板同样清晰:
模型不是第一(
AA 评测落后 Opus 5.5)、
企业级能力缺课、监管逆风
(隐私、安全、反垄断三线作战),Reality Labs 上半年还亏了
86.5 亿美元
。对标来看:OpenAI 赢在 API 生态,Anthropic 赢在企业信任,Google 赢在全栈,AWS/Azure 赢在云基本盘。Meta 的赌注是:
当云的主要消费者从"写代码的工程师"变成"自主执行任务的智能体"时,分发和执行层比 API 生态更重要。
下一个验证点已经写好日期:
10 月 21 日美股盘后,Meta Q3 财报
。这是检验 Muse 叙事的第一场考试——市场要看到的不只是下载量,而是留存、付费转化和企业侧的早期信号。
Saasverse Insights
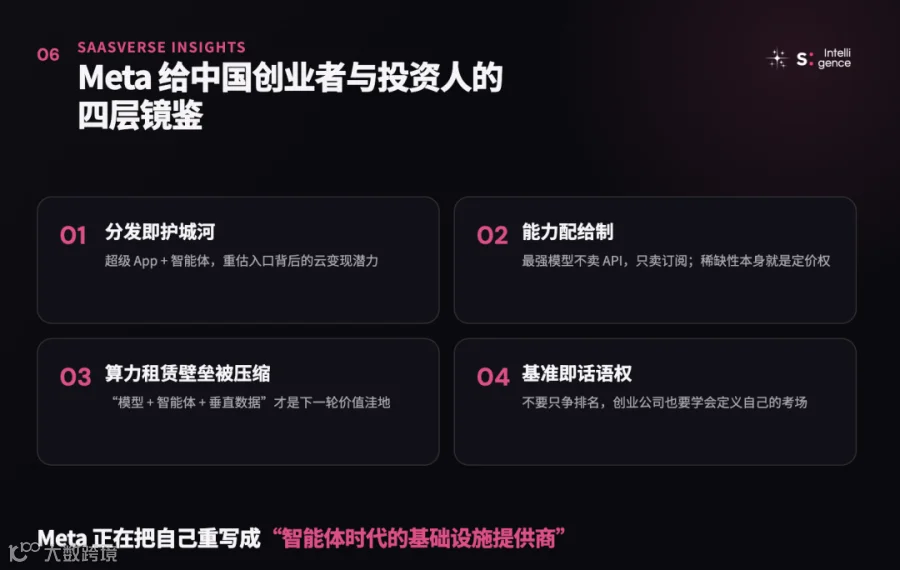
Meta 这一轮转型的深层逻辑,是把 36 亿用户的流量资产和吉瓦级算力,转化为可持续的 SaaS 与云收入,构建"分发即护城河"的商业闭环。这对中国市场有四层镜鉴:
第一,超级 App + 智能体的中国映射。
微信、抖音一旦深度整合自主智能体能力,其云变现潜力将被大幅重估——Meta 的剧本在中国有天然的复刻土壤,区别只在于谁先把执行层(支付、小程序、服务生态)打通。
第二,能力配给制的定价课。
最强模型不开放 API、只卖订阅——这给中国大模型厂商上了一课:当模型同质化,稀缺性本身就是定价权。API 价格战之外,"订阅+智能体"的第二曲线值得认真算账。
第三,纯算力租赁的壁垒正在被压缩
。
Meta 入场 NeoCloud 当天 CoreWeave 暴跌 14% 就是信号:有闲置算力的大厂都能做这门生意。下一轮价值洼地不在"卖铲子",而在"模型+智能体+垂直场景数据"的组合。
第四,基准即话语权。
Meta 自创 MemoryBench,把考场从代码数学搬到"记忆"——自己落后的地方不考,考自己领先的地方。创业公司同样要学会定义自己的考场,而不是在巨头的考卷上争排名。
一句话:Meta 正在把自己从"广告公司"重写成"
智能体时代的基础设施提供商
"。这个故事才讲到第三章,财报季见分晓。
#Meta
#AI智能体
#云计算
#大模型
#SaaS
End
【声明】内容源于网络
0
0
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
内容
467
粉丝
0
关注
在线咨询
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
总阅读
8.4k
粉丝
0
内容
467









 Saasverse