
在刚刚过去的 9 月,全球大模型竞赛进入新一轮高强度对垒。如果把时间轴拉到一个月内,几乎所有头部厂商都把旗舰模型压在了这个窗口:
⦿ 9月1日,Anthropic 率先发布 Claude Fable 5.1 及共享底层架构的 Mythos 5.1;
⦿ 9月3日,OpenAI 正式推出 GPT-6 Astra,总裁格雷格·布罗克曼在发布会上宣告"欢迎来到 AGI 时代";
⦿ 9月9日前后,谷歌连续放出 Gemini 3.8 Flash 与专攻网络安全的 Gemini 3.8 Flash Cyber——距离上一代 3.7 Flash 仅三周,已是 Flash 系列六周内的第三次迭代;
⦿ 9月10日,DeepSeek 上线 V4.1-Flash,依托全新 Causal Encoder–Decoder 架构;
⦿ 9月12日,马斯克旗下 xAI 推出 Grok 4.7,参数规模达 2.1 万亿,较上一代增长约 40%。
这是大模型行业有史以来最密集的一次"军备窗口期"。参数在膨胀,上下文窗口在拉长,推理能力在攀升,几乎每一项指标都在告诉外界:模型能力的曲线正以前所未有的斜率向上生长。
但把目光从发布会现场拉回到真实的商业世界,你就会发现:技术的热浪与商业的冷静之间,横亘着一道巨大的温差。这正是本文想谈清楚的事。
产品形态的根本迁移:从"对话"到"上岗"
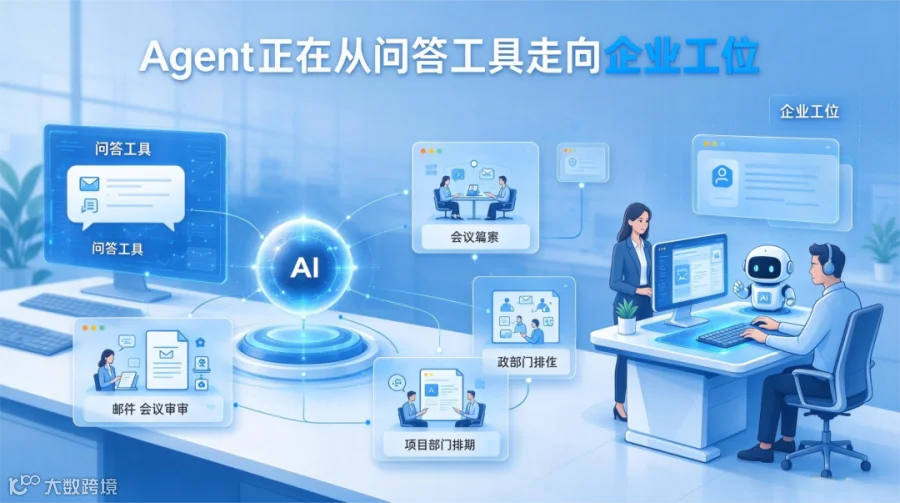
除了模型层,9 月发布潮在产品层上也体现为一个更根本的迁移:AI 正在从"对话框"走向企业一线的"真实工位"。
Salesforce 的 7 款"上岗即用"智能体: 9 月 11 日,Salesforce 发布 7 款预构建、可定制的 Agentforce 智能体,覆盖销售、客服、电商、员工支持、供应链与客户体验。关键更新是"长周期运行时":可跨会话保留上下文、持续或恢复执行计划,并在任务进行中接受用户动态调整。其中外呼销售智能体 Hunter 是首款采用该运行时的智能体,计划于 11 月全面推出。Salesforce 称,Agentforce 与 Slack 累计已完成 70 亿个"智能体工作单元",其中 2027 财年第二季度完成 32 亿个。
华为的开源 Agent 加速平台: 9 月 17 日,华为全联接大会召开,首推基于"九问"的一体机开源 Agent 加速平台,内置 SystemAgent,实现小时级企业端到端私有化部署。华为方面给出的现场数据是:Agent 亲和加速使任务执行效率提升 50%,具备原生多租户安全和独立沙箱隔离。这套系统以华为系列化一体机硬件为根基,依托 JiuwenAgentOS 构建,支撑行业打造自主可控的智能体一体机,面向全球企业、高校、科研机构开放。
OpenAI Agents API 进入公测: 9 月中旬,OpenAI 的 Agents API 进入公测,为开发者提供管理长周期自主智能体的运行时,自动处理会话、编排与上下文,运行于 GPT-6 Astra 旗舰模型,并支持 Cloudflare、Modal、Vercel 等合作执行环境。
GitHub HydraFusion:多模型编排降本: 9 月 4 日,GitHub 的 Project HydraFusion 以研究预览形式上线 Copilot CLI,根据任务难度动态编排多个模型:单模型执行、级联(便宜模型先试,质量不够再升级)、批判(一模型写、另一模型审、再修订)。官方称在三项基准上达到或超过 Claude Opus 5,同时估算 token 成本下降 36% 至 67%。
把这些动作放在一起看,一个清晰的产业信号是:行业焦点正在从"能不能做出来"转向"能不能在企业里跑起来"。模型发布会很热闹,但真正决定这轮 AI 浪潮能否沉淀为生产力的,是 Agent 能否规模化进入企业流程。
"温差"现象:88% 在用 AI,39% 在赚钱
回到那个最核心的问题:为什么模型这么强,企业却这么难赚钱?把这组数据摆在一起,温差会非常直观:
❖麦肯锡 2025:88% 企业应用 AI,仅 39% 带来可衡量利润贡献;
❖MIT:约 95% 企业级生成式 AI 试点无短期可衡量经营回报;
❖Gartner:超九成企业启动试点,仅 41% 进入生产环境;聚焦到 Agentic AI,仅 16% 的企业将其部署至生产环境,较 2025 年的 9% 仅提升 7 个百分点;
❖IDC 预测:到 2026 年,50% 的 AI 驱动数字化应用场景将无法达到 ROI 目标;
❖Forrester 与 Anaconda:86% 至 88% 的 AI Agent 试点永远进不了生产环境;
这里有一个看起来矛盾、其实非常合理的数字:IDC 与微软联合研究发现,AI Agent 一旦成功进入生产规模,全球平均 ROI 高达 171%,美国市场甚至高达 192%。但与之对应的,是 86% 至 88% 的试点永远到不了生产。
也就是说,问题不在 AI 本身——AI 一旦跑通,回报相当可观;问题在"跑通"这件事上,企业卡住了。
三道门坎:为什么 Agent 进不了生产
那么,卡点到底在哪?把 IDC、Gartner、Forrester、Deloitte、Teradata 等多家机构 2025 至 2026 年的调研叠在一起看,瓶颈不在模型够不够强,而在于企业是否准备好了。具体来说,Agent 在企业内有效落地,面临三道层层递进的门坎。
◎ 数据没打通,Agent 拿不到完整业务上下文
Agent 要跨 CRM、ERP、OA、HR 取数做决策,可企业内部系统各自为政,数据壁垒让 Agent 拿不到完整业务上下文。IDC 2026 中国企业智能化调研显示,67% 企业把"系统集成"列为 Agent 落地的头号障碍;IDC 另一项调研中,40% 企业把"连接实时数据"列为 top 障碍、46% 把"数据质量与一致性"列为 top 挑战。
Teradata 的调研更为刺眼:77% 企业可用于 Agent 的数据中,经过充分上下文化的不到 20%。具体看,Agent 进到一个系统,看到的往往是残缺、滞后、口径不统一的信息。
◎ 治理错配,Agent 成了没人管的数字员工
Agent 会自己调工具、跨系统动作,可企业对这些"数字员工"的管理还是一团乱。Forrester 2026 安全调研里,49% 的安全决策者把 Agentic AI 列为安全隐患:Agent 之间能互相冒充、越权提权,数量膨胀快过人工盘点。
Gartner 给出的判断更直接:企业 Agent 落地失败有 40% 的根因是"一刀切的治理":要么全锁死(步步人工干预,Agent 什么也干不了),要么全放开(人类放弃监管,出了事责任追不到)。Deloitte《State of AI in the Enterprise 2026》显示,仅 21% 的企业建立了成熟的 Agent 治理模型;Gravitee 2026 调研则指出,不到 25% 的企业对 Agent 之间的通信有完整可见性,近一半仍依赖共享 API Key,没有把 Agent 当作独立的、可审计的身份实体。
◎ 流程没重造,Agent 只是旧流程上的新按钮
部署 Agent 不是工具替换,是工作流重设计。波士顿咨询的研究显示,成功的 Agent 部署平均要重构 3 到 5 个核心业务流程。多数企业只是把 Agent 当作"更聪明的按钮"嵌进旧流程,没有重新定义哪些环节被替代、省了多少、谁受益。这种情形下,旧的 KPI 不适用,新的标准又没确立,ROI 自然无从算起。
更糟糕的是,把 Agent 当旧流程插件,原环节一个没删,反而多了一次 AI 调用。token 与接口费是纯新增账单,没替代掉任何旧成本。IDC 指出,67% 企业的 Agent 相关支出超预算 10% 以上,这正是插件式接入的典型后果。
数据不通,Agent 瞎;治理错配,Agent 险;流程不改,Agent 贵。这三道门坎层层递进,一道迈不过,企业就可能一直停留在试点。
给企业运营一线的几点务实建议
写到这里,回到一个更具体的问题:对于一个身处产品运营一线、负责 AIGC 内容生产、社交与外呼获客、智能销冠、电商运营等场景的从业者,9 月这一轮发布潮到底意味着什么,又该如何务实应对?
◎ 把"模型升级"从兴奋点改成"补丁日"
9 月这一轮发布潮意味着主流模型的计算机操作、长上下文与 Agentic 能力,同时跃上一个台阶。但对运营人来说,真正要做的不是急着把新模型铺进各类场景,是重新评估既有场景:上一个月还依赖外部记忆与提示词链搭建的应用,这个月是不是已经被原生能力覆盖了?
正如全景网报道所指出,GPT-4 抹平了法条引用的精度差距、Claude 持续优化推理能力、上下文窗口扩展到百万级别后,那些围绕模型早期短板搭建的"护城河"正在快速崩塌。运营人需要定期做一次"模型能力对账",把不再有独立价值的应用层剔除掉,把资源集中到模型短期内还做不到的差异化场景上。
◎ 选场景的标准要回到"高频、标准化、容错率高、效果可量化"
这条标准并非新创,但 9 月的数据再次证明其价值。腾讯云东区 AI 解决方案负责人在 2026 全球数字合作交流会论坛上提到,其内部已有 700 多个业务场景接入 Agent,选场景的标准就是高频、标准化、容错率高、效果可量化。
对于获客、电商、智能销冠这类场景,优先该用 AI 的是客服问答、报表生成、工单分流、外呼话术初筛这类可枚举、可统计的环节,不宜一上来就指望 Agent 全自动谈成一个大单。Salesforce 把外呼销售智能体 Hunter 作为首款长周期运行时的载体,但又明确 11 月才全面推出,本身就是"分阶段放量"的样板。
◎ 把 Agent 当受治理的身份,不是自动脚本
一旦 Agent 进入获客、外呼、电商场景,它就会接触到用户隐私、会触发对外动作、会产生合规风险。务实的做法是要求独立凭证、按需授权、全量日志、明确责任人,自主动作可审计、可回退。Forrester 2026 安全调研显示 49% 安全决策者已把 Agentic AI 列为安全隐患。这不是杞人忧天,Agent 越权冒充、提权越界这些风险已经真实发生。把治理写在试点验收合同里,比写在事后复盘里有用得多。
◎ 把 ROI 与回退路径写进试点验收
Uber 烧穿全年预算、微软砍掉数千 Claude Code 许可证的故事,暴露的是同一个问题:"用了多少"和"产出多少"之间没有建立链接。运营人在立项一个 AI Agent 试点时,就该把衡量指标(时长节省、准确率、成本、转化率提升)定清楚,并预设不达标时的有序退出路径,不宜"硬撑"。跑满周期后,ROI 达线就放量,不达线就退出。这比把项目统统拖成"长期试点"要负责任得多。
◎ 重新理解"人机协同":增强人,不取代人
波士顿咨询的研究显示,成功的 Agent 部署平均要重构 3 至 5 个核心业务流程。在获客与电商场景里,运营岗位的 JD 本身要重写:哪些能力被 AI 替代、哪些变得更重要、要补什么协作与校验能力。
IDC 与 AWS 的调研显示,67% 企业认为需要更多技能培训、55% 缺熟练人员,根因正是流程梳理不清导致的能力模型缺位。真正的智能销冠,不是用一个 AI 替代一个销售,是让一个销售带上 Agent 后能覆盖原来三倍的客户量、并能把异常处理与规则设计这种高阶工作做得更好。
9 月这轮发布潮给出的判断很清楚:模型能力仍在跃升,产品层已经从"回答问题"转向"完成工作"。而商业世界的数据反复说明同一件事:企业 AI 落地迟迟不能规模化,卡点不在技术本身,在企业仍用"纯人类组织"的架构来框定 AI。
Agent 一旦进入业务,就不再是工具,是承担判断、触发动作、跨系统协作的新组织成员。多数企业没给它正式编制:没有角色定义、权限边界、责任归属和绩效口径,它只能以插件形态游离在流程之外。
而席位只是起点。坐进流程之后,Agent 还得记住三件事:跨会话记住上一次说到哪里,跨系统记住同一套业务口径,跨时间记住组织对它的权限约束。这三件事,底层要的是同一种能力:记忆。没有记忆的 Agent 只能反复从零开始,接不住需要持续承担的工作。
这也是红熊AI一直在做的事,把记忆做成与推理并列的基础能力,让 Agent 有资格坐进组织的正式席位。
真正的"Agent 元年",不是上线数量的爆发,是组织头一回为机器留出正式席位,并让人机协同变成可复制、可考核、可进化的组织能力。
注:本文改编于「红熊AI实验室」公众号文章,原文如下:
从"模型狂奔"到"组织就绪": 9月 AI 行业密集发布潮背后的冷思考