10项违规涉及支付、账户、清算与数据治理
广发银行存在10项违法违规行为,具体包括违反金融统计管理规定,违反账户管理规定,违反清算管理规定,违反银行卡收单业务管理规定,违反数据安全管理规定,违反反假货币业务管理规定,占压财政存款或者资金,违反信用信息采集、提供、查询及相关管理规定,未按规定履行客户身份识别义务,以及未按规定报送大额交易报告。
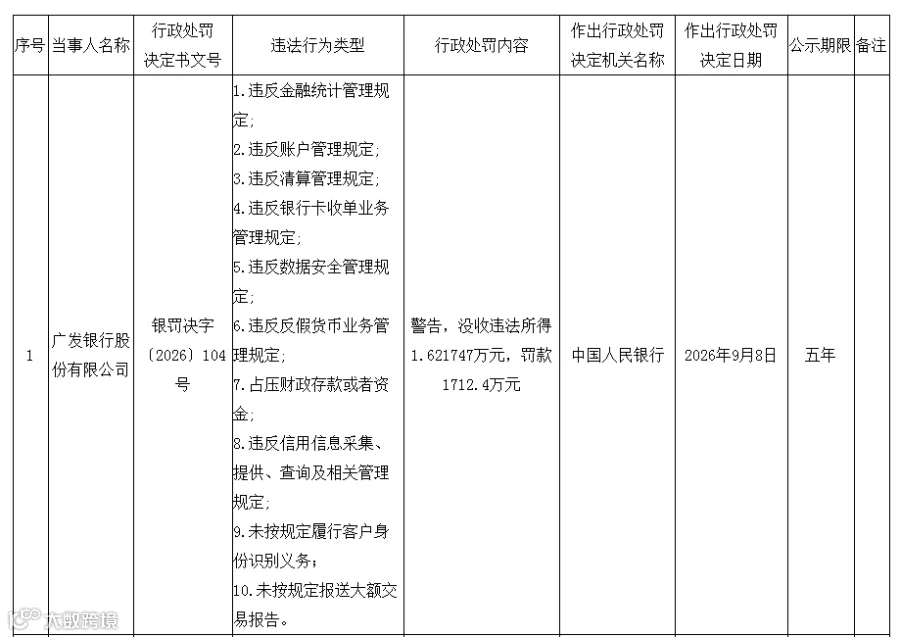
其中,违反清算管理规定和违反银行卡收单业务管理规定,直接触及支付清算与收单业务管理;违反账户管理规定关系银行账户开立、使用、变更和撤销等基础管理;未按规定履行客户身份识别义务和未按规定报送大额交易报告,属于反洗钱与交易监测的核心要求;违反数据安全管理规定和违反金融统计管理规定,则指向数据治理、信息报送和客户信息保护能力。
在双罚制度背景下,12名负有直接责任的管理人员被一并追责,合计罚款56万元,涉及资产托管部、信用卡中心、零售信贷部、普惠金融部、公司金融部、法律与合规部等多个部门。
其中,资产托管部蒋某因对银行卡收单业务违规负有责任,被警告并罚款16万元,为本次个人处罚最高金额。
银行卡收单业务涉及商户准入、终端管理、交易监测、资金结算和风险处置等多个环节。若收单管理不到位,可能引发商户资质审核不严、交易背景真实性不足、资金结算不规范、洗钱风险识别不充分等问题。此次由资产托管部人员因收单业务违规被追责,也反映出银行跨部门协同管理、责任边界划分和内控穿透能力,正成为监管关注重点。
多次收大额罚单
11月,国家外汇管理局广东省分局官网显示,广发银行因逃汇、违反规定办理资本项目资金收付、擅自提供对外担保、违反规定办理结汇与售汇业务、办理经常项目资金收付时未对交易单证的真实性及其与外汇收支的一致性进行合理审查等8项违规行为,被国家外汇管理局广东省分局警告、罚款、没收违法所得,罚没款金额达1537.83万元。
9月,该行因相关贷款、票据、保理等业务管理不审慎,监管数据报送不合规等行为,被国家金融监督管理总局罚款6670万元。
营收三连降,信用卡资产质量受关注
曾被视为广发银行“王牌”业务的信用卡,近年也面临着业务缩水、收入下降、不良抬升的压力。
早在1995年,广发银行就发行了国内首张信用卡,至2021年末发卡量达1.01亿张,信用卡贷款余额达4523亿元;但此后,信用卡贷款余额开始连年回落,2025年末降至3507亿元,四年累计减少超千亿元。
该行收入与资产质量同时走弱。2022年至2025年,个人银行及信用卡业务分部的营业收入由397.4亿元降至292.5亿元;信用卡不良贷款率在2024年升至2.19%,2025年小幅回落至2.16%。
综合此次央行处罚及近期监管动态,至少可以观察到三个趋势。一是支付链条合规要求更细。二是数据治理重要性上升。三是“双罚制”持续压实个人责任。
广发银行此次被罚,再次提醒金融机构和支付服务参与方:在账户管理、收单业务、交易监测和数据报送等方面,任何管理缺位都可能转化为合规风险、资产质量风险和业务调整成本。
温馨提示:由于微信修改了推送规则,需读者经常留言或点“在看”“点赞”,否则会逐渐收不到推文!如果你还想每天看到我们的文章,请将支付界设为星标或每次看完后点击一下页面下端的“在看”“点赞”,谢谢大家。