编者按:电动车的压缩机,正在悄悄完成一次身份的转换:不再只是“制冷用的硬件”,而是整车温控的核心。800V高压平台、热泵普及、系统集成化三股力量叠加,让这个零部件的功能边界、技术路线和竞争格局正在被重写。
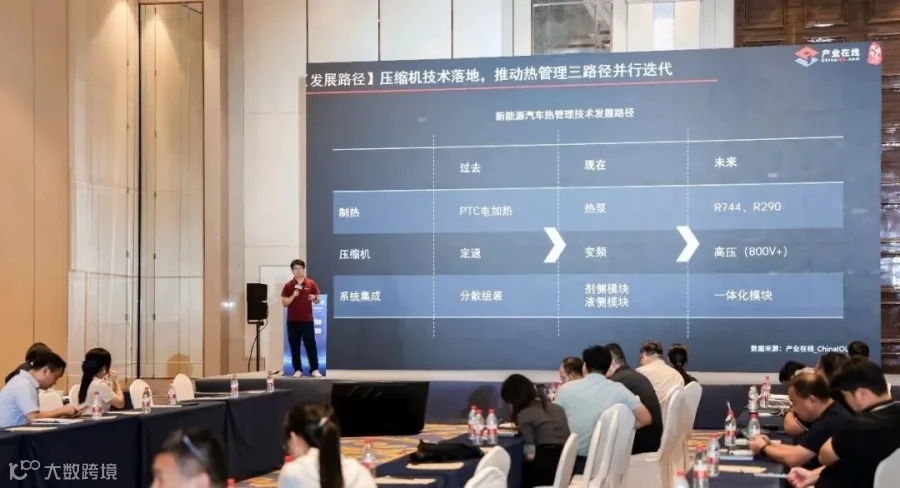
在第十八届中国冷暖产业发展峰会的新能源汽车压缩机圆桌论坛上,产业在线供应链事业部总经理庞玉新以《技术驱动下新能源汽车压缩机市场演变》为主题进行了分享,核心内容梳理如下:
一个被重新定义的零件:从制冷硬件到温控核心
燃油车时代,压缩机只干一件事:空调制冷,由发动机皮带带动。
到了电动车上,它的职责变成三件:制冷、制热、三电(电池、电机、电控)温控调节;驱动方式从皮带传动变成电机驱动;单车价值量相比燃油车翻番。
它已经从“制冷硬件”,上升为整车热管理的核心中枢。
背后有三股技术推力:800V高压平台、热泵、集成化。三者不是孤立发展,而是相互咬合、并行迭代。
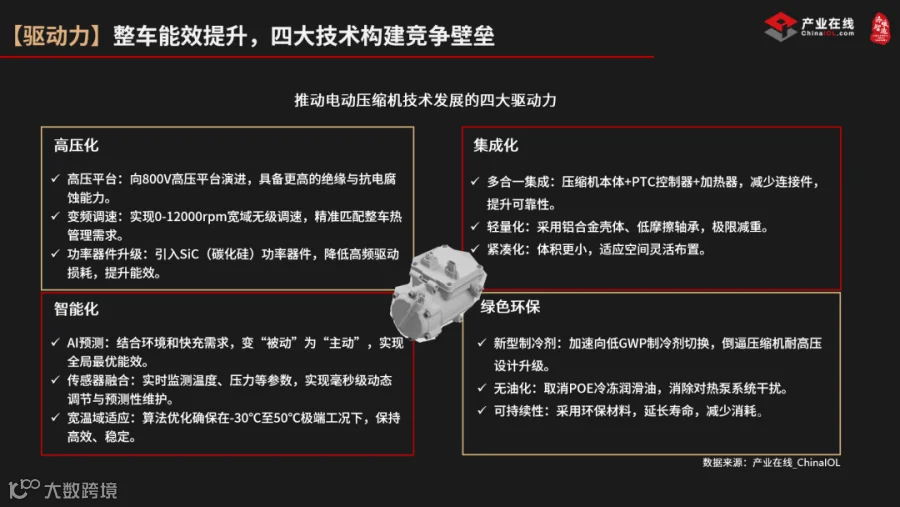
四条技术主线:高压化、集成化、智能化、绿色环保
高压化:向800V及以上演进,对系统材料、半导体提出更高要求,碳化硅等器件的引入是明显标志。
集成化:压缩机与PTC等部件二合一、多合一集成,减少连接件,提升可靠性,同时实现轻量化、紧凑化。
智能化:传感技术结合AI预测,让压缩机在更多工况下保持高效运行。
绿色环保:冷媒向低GWP切换,方向是R290、R744(二氧化碳)以及HFO类过渡冷媒,以及其他环保材料的应用。
在新能源汽车制热、压缩机和集成化发展的三条演进路径中,这些驱动技术并不独立,依靠压缩机融合、并行发展,实现新能源汽车热管理的持续迭代。
市场在涨,但增长的逻辑变了
先看大盘:中国新能源汽车产量从2022年的700多万辆,增至2025年的1662.6万辆,以产量口径渗透率约48%;2026年上半年增速出现明显回调,与政策调整、补贴退坡导致需求前置有关。
再看热管理:2025年新能源汽车热管理国内销售额为781亿元,同比增长16%。其中,电动压缩机是单一部件中规模最大的产品,销售额约158亿元,同比增长接近15%;集成模块规模虽然较小,2025年国内销售额为73亿元,却实现306%的增长,这是值得关注的产品。

电动压缩机内销量:2023年为1060万台,2025年超过1800万台,同比增长约27%。国内市场占比约九成,增长主要由国内市场拉动;在贸易壁垒和整车出海的大背景下,压缩机海外市场是下一块增量空间。
产能狂奔:2027年或有过剩风险
行业产能持续扩张:当前总产能约2300万台,在建和规划产能超过1000万台,按现有节奏,到2027年落地产能可能超过4200万台。
对照整车需求判断,在增速放缓的情况下,2027年产能过剩的风险值得警惕。
竞争变局:集中度上升,中外攻守易位
竞争集中度更高:2025年,年销量超200万台的企业从3家增至4家,TOP4份额达60%;TOP8份额达86%。
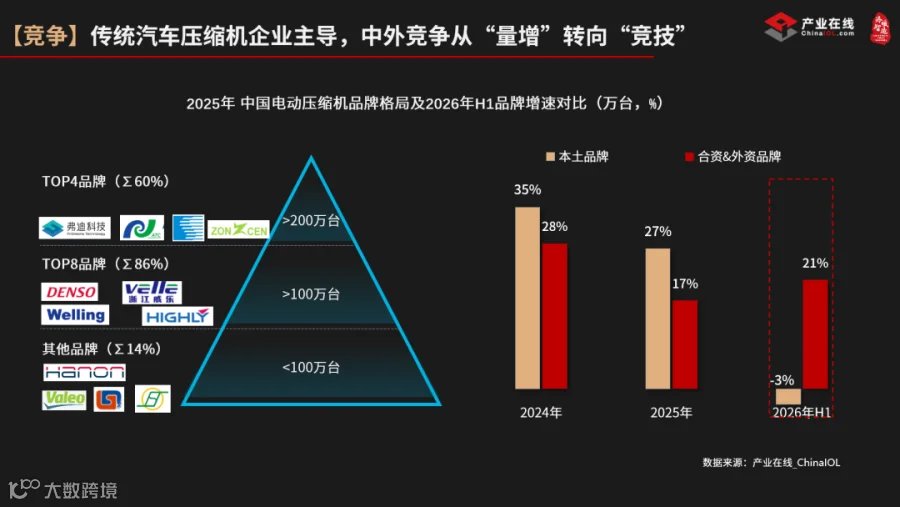
攻守易位:前几年本土品牌明显占优,但在2026上半年,本土品牌增速转负,外资和合资品牌保持增长。原因有两层:一是本土压缩机品牌前期主要基于国内整车品牌带动,今年整车放缓,受影响最大的是本土品牌,以及高基数带来的阶段性回调;二是外资车企电动化转型加速,及本地化新车型量产落地,带动其供应链放量。
另一个变量是整车厂自配套:在梳理的11家主流整车厂中,已有6家布局自有压缩机产线,吉利已处于验证阶段,零跑已开始量产、年底前或明年预计会大规模上车。自配套加强,将重塑第三方压缩机企业的配套格局。

产品结构:更大排量、更高电压、更普及的热泵
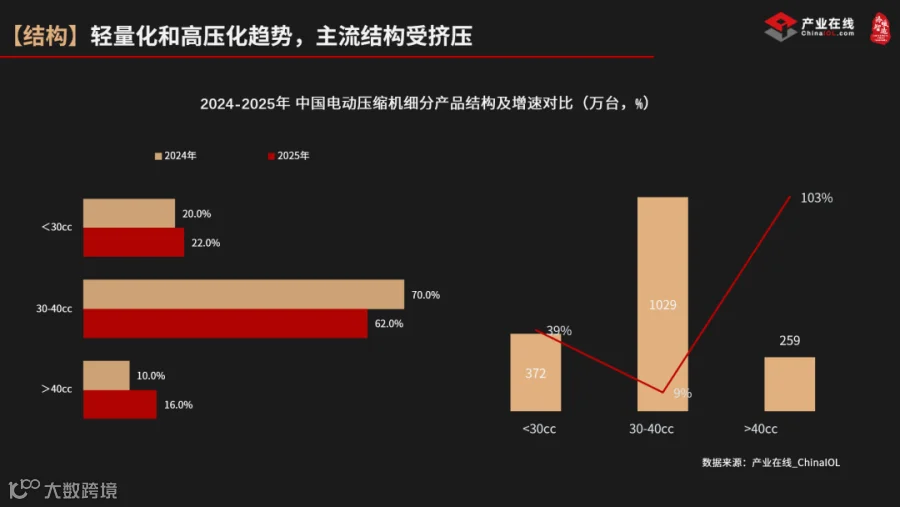
排量结构:在800V及小型化推动下,主流30-40CC区间正在被挤压,40CC以上排量产品增速明显,30CC以下同样在增长,出现两极化。
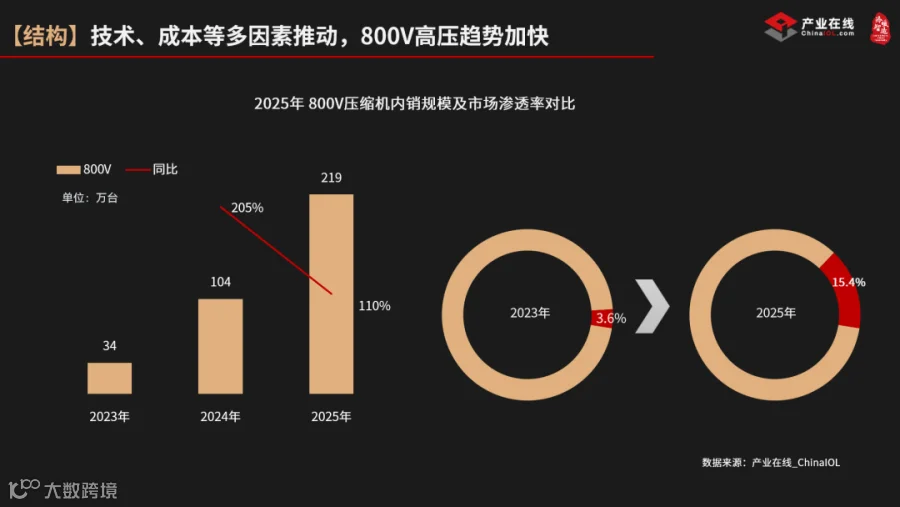
电压平台:800V高压压缩机从2023年的34万台,增至2025年的219万台,增速在110%,份额也从3.6%提升至15.4%,800V产品趋势明显。
热泵:2025年搭载热泵的整车约596万辆,同比增长33%;在整个新能源汽车市场占比只有39%,但在纯电车型热泵渗透率超60%。热泵正从高端标配向下沉车型普及。

集成化:最确定的趋势,才刚刚起步
热管理集成模块2023-2025年持续保持高增长,2025年内销量为780万台,同比增速84%。其中水侧集成模块占比从34%升至49%,水侧模块技术上更容易实现整车降本增效。
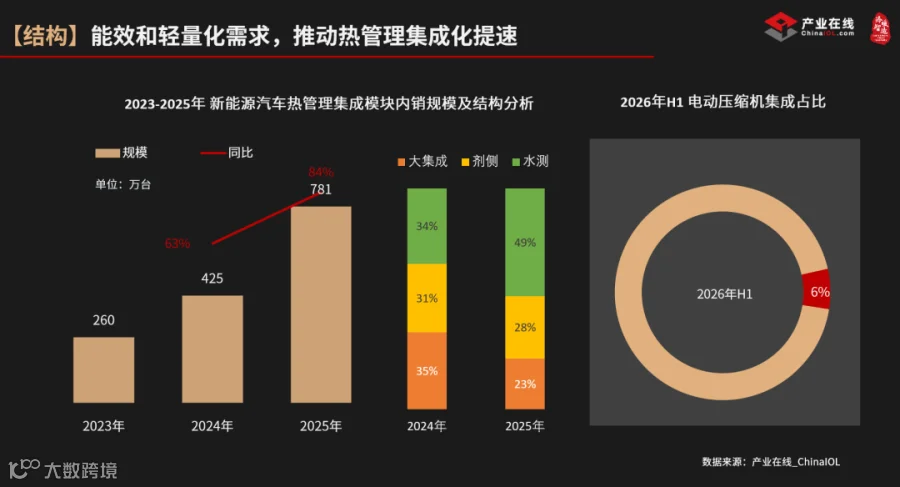
电动压缩机自身集成,目前2合1压缩机真正量产上规模的仍是少数,2026年上半年粗略统计只有几十万台,市占率约6%,量产集中在少数厂家。趋势明确,但规模化上量可能要到明后年。
冷媒切换:2029年是一个明确的节点
制冷剂正在被环保法规推着换代。按照《基加利修正案》时间表,我国2024年将HFCs冻结在基线水平,2029年起削减基线值的10%。

目前车用主流冷媒R134a的GWP值高达1430,将逐步让位于R290、R744(二氧化碳)和HFO类低GWP冷媒。目前国内真正上量的是R1234yf,但主要用于出口欧美市场,法规既是冷媒切换成本压力,也是产品结构升级的机会窗口。
写在最后:后补贴时代,比的是技术硬实力
基于政策、市场、技术三个维度,对2026年的判断:中汽协预计新能源汽车销量约1900万辆;基于此,产业在线预计电动压缩机销量约2050万台,集成模块预计增速约47%、规模超过1100万台;新能源汽车热管理国内市场规模预计达到840亿元、同比增长7.6%。

补贴退坡之后,行业比的已经不是谁规模更大,而是谁的技术硬实力更强。
对业内企业来说,重点可关注三个方面:集成化上量的速度、800V和低GWP冷媒的切换节奏、以及出海带来的格局变化。
相关阅读:
【独家分享】2026冷暖产业周期变局下的挑战、机遇与未来趋势
【独家分享】全球空调产业重构,机遇在哪?
第十八届中国冷暖产业发展峰会圆满收官