


mankoo
一些小微企业在日常经营中,会遇到这样的情况:
销售业务持续发生,开票记录比较完整,但采购端取得的发票相对较少;
部分经营支出已经支付,却没有及时整理合同、订单或收货记录;
月底进行账务核对时,才发现还有不少资料没有补齐。
由于小规模纳税人通常不按照一般纳税人的方式抵扣进项税额,有些企业会认为,采购发票对自己并不重要。
但不抵扣进项税额,不代表可以忽略采购凭证和成本资料。

2026年4月24日,国家税务总局征管和科技发展司发布《纳税人合规开具发票问题即问即答之一》,并公布合规开具发票的正负面清单。其中,“有销无进、进销倒挂、进销品目严重背离”等情形,被列入违规开票负面清单中的相关风险情形,特别强调了无法证明业务真实性的问题。
这项规定值得企业关注,但也需要准确理解:进项发票少,不等于企业一定存在税务问题;真正需要核实的,是发票数据与真实交易是否对应,收入申报是否完整,相关业务能否得到合理证明。
“有销无进”,究竟需要关注什么?
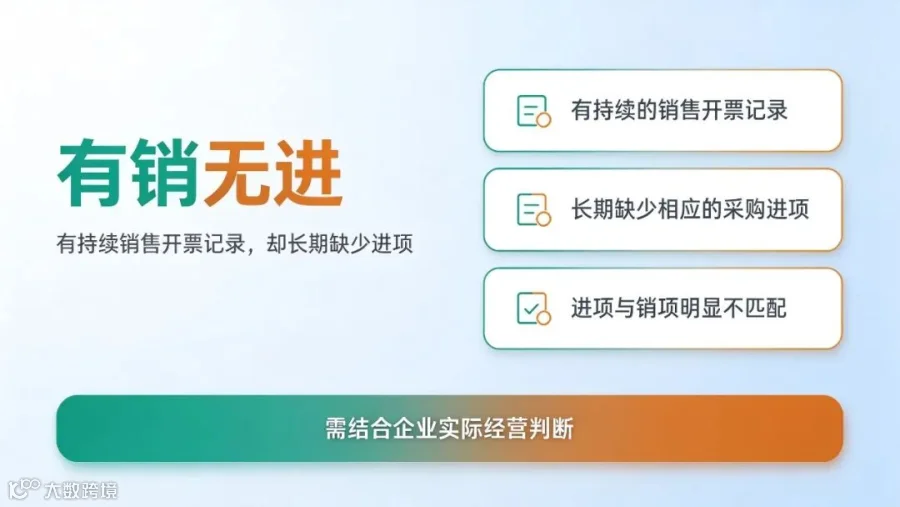
所谓“有销无进”,通常是指企业有持续的销售开票记录,却长期缺少相应的采购进项,或者进项与销项之间存在明显不匹配的情况。
这种现象需要结合企业实际经营判断。例如,一家贸易企业持续对外销售商品,却无法提供与销售规模相匹配的采购、入库、运输或交付资料;或者企业开具了大量商品销售发票,却没有对应的货源和真实交易记录。
这时,需要核实的就不只是发票数量,而是业务是否真实发生、商品从哪里来、销售如何完成,以及相关资金和凭证能否相互印证。
反过来说,不同企业的经营模式本就存在差异。
有的企业主要提供服务,采购成本较少;有的企业销售自有产品,采购可能发生在前期;还有的企业因业务结算周期、供应商开票时间等原因,出现进销记录暂时不在同一期间的情况。
这些情况都不能仅凭“有销无进”四个字直接判断为违规。
因此,企业需要关注的不是进项发票数量是否达到某个固定比例,而是实际业务、采购成本、销售开票及相关资料之间,是否存在能够合理解释的对应关系。
这三类情况,企业需要重点核对

销售业务已经发生,收入申报却不完整
有些企业的销售通过银行转账、微信或支付宝收款,部分交易暂时没有开具发票。
如果只根据已开具的发票统计收入,就可能遗漏已经发生的经营业务。需要注意的是,是否开具发票,与是否需要确认收入、履行纳税申报义务,并不是同一回事。
企业应根据真实交易、纳税义务发生时间及适用规定,判断相关收入如何进行账务处理和纳税申报。
建议重点核对:
实际销售、服务收入与开票记录是否存在合理差异;
不同收款渠道中,是否有尚未核实的经营性收入;
已发生交易但尚未开票的收入,是否按照规定进行了处理;
纳税申报数据是否能够反映真实经营情况。
如果存在未开票收入,不应直接认定为违规;关键在于是否按照规定进行了相应的会计处理和纳税申报。
实际发生采购,账上却缺少相应业务资料
以一家商贸企业为例。企业采购了一批商品,老板通过个人账户支付货款,供应商也已经将货物送到仓库。但到了月底,会计收到的资料只有付款截图,采购订单、入库记录和相关发票却没有及时整理。这笔付款记录能够说明资金发生了转移,却不能单独完整说明采购了什么商品、数量是多少,以及货物是否实际交付。
如果类似情况长期存在,企业的采购成本、库存和往来款项就可能缺少充分的业务依据,后续进行账务核对时也会增加沟通成本。
企业应根据实际业务,及时整理采购合同或订单、付款记录、送货单、入库记录、对账单及相关发票等资料。
如果交易对方尚未开具发票,应及时沟通取得;如果确实存在资料缺失,应根据真实业务补充相关材料,而不是长期将问题留在账上。
需要说明的是,不同行业的成本结构存在差异。服务类企业、商贸企业和生产加工企业的业务模式不同,不能仅凭进项发票数量,就判断企业经营是否正常。
进销品目明显背离,发票与实际业务对不上
相比暂时缺少发票,发票内容与真实业务不符,更需要企业认真核实。
例如,企业实际销售的是商品,却开具与真实交易无关的服务类发票;或者没有实际提供相关服务,却将收入开具为咨询费、服务费等项目。
国家税务总局发布的发票合规清单明确提出,发票所载的购买方、销售方、商品名称、金额、数量等信息应当与实际情况相符。对于进销品目不匹配、缺少真实采购或交付支撑等情况,需要结合具体业务判断其合规性。
企业不能为了补齐成本,取得与真实交易无关的发票;也不能仅凭发票已经开具,就认为相关业务自然成立。
处理这类问题时,应回到交易本身,核实合同约定、实际交付、付款记录及发票内容是否相符。
发票是业务凭证的一部分,不能代替真实业务本身。
公开案例提醒
除了发票,收入申报也要核实

2026年2月,国家税务总局公开了一起安徽企业骗享小规模纳税人、小型微利企业税费优惠的案件。
经查,2022年至2024年,安徽某科技公司通过设立空壳个体工商户,将本属于公司的营业收入拆分至相关个体工商户,并利用个人银行账户收款隐匿收入、进行虚假纳税申报,违规享受税费优惠,少缴增值税、企业所得税等税费共计160.80万元。
2025年9月,税务稽查部门依法作出追缴税费款、加收滞纳金并处罚款共计286.13万元的处理处罚决定,相关款项目前均已追缴入库。
需要注意的是,这起案件并不是单纯因为企业进项发票少而被查处。案件涉及的是拆分收入、隐匿收入和虚假纳税申报等行为。
它给企业的提醒在于:享受小规模纳税人税费优惠,应当建立在真实经营和依法申报的基础上,不能通过虚构经营主体、拆分收入等方式人为制造优惠条件。
2026年1月1日至2027年12月31日,小规模纳税人适用的增值税起征点标准为:按月纳税的,月销售额10万元;按季纳税的,季度销售额30万元。企业应根据自身纳税期限及实际经营情况,按照规定判断相关政策是否适用。
同一实际控制人名下存在多家企业,并不意味着各主体的销售额会自动合并计算;但如果通过空壳主体拆分原本属于同一企业的收入、隐匿经营收入或虚假申报,就需要结合实际情况承担相应的税务责任。
企业可以从这三个方面开展自查
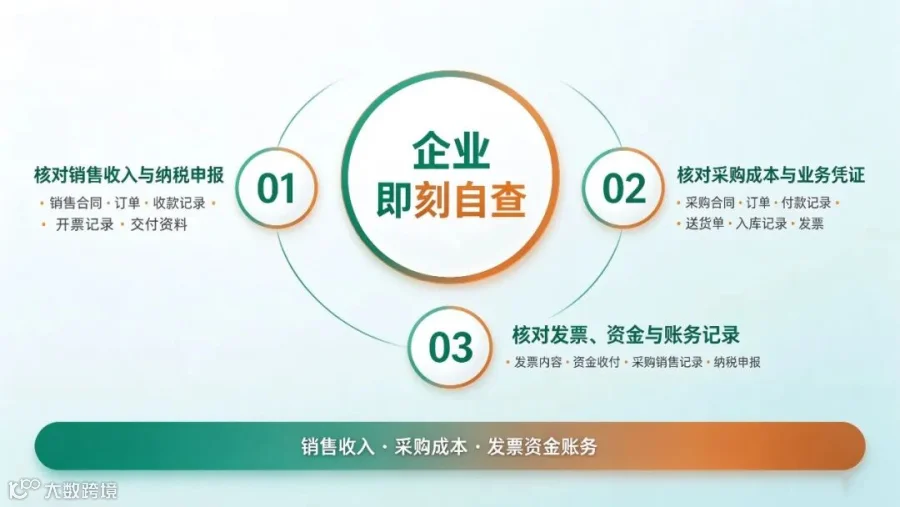
核对销售收入与纳税申报
整理销售合同、订单、收款记录、开票记录和交付资料,检查已发生的经营收入是否完整记录、依法申报。
对于已经收款但尚未开票、已经交付但尚未收款等不同情形,应结合实际交易和适用规则进行判断,不宜只根据开票金额确认全部收入。
核对采购成本与业务凭证
根据企业实际业务,检查采购合同、订单、付款记录、送货单、入库记录及相关发票是否完整。
对于暂时缺少发票或其他资料的交易,应及时核实原因、联系交易对方,并根据实际情况补充相关凭证。
如果发现发票内容与实际业务不符,应先核实交易事实,再按照相关规定进行处理,不能通过虚构业务或购买发票填补账面缺口。
核对发票、资金与账务记录
检查发票开具内容、资金收付、采购销售记录及纳税申报之间是否具有合理的业务逻辑。
对于长期挂账、用途不明确或缺少业务说明的款项,应及时与业务负责人核实,区分真实采购、费用报销、借款及其他往来。
企业自查的目的,不是让所有数据机械一致,而是确保重要信息有依据,出现差异时能够说明原因,相关交易能够还原和追溯。
发现收入申报不完整、凭证缺失或账务记录与实际业务不一致时,应及时核实,并根据具体情况更正账务、补充资料或依法更正申报。涉及具体税务处理的,应以适用政策及主管税务机关的要求为准。

有销无进风险警示

“有销无进”本身并不能直接证明企业存在违法行为,但如果进销数据与实际经营长期不匹配,相关业务又缺少合理依据,企业就需要及时核实原因。
对于小规模纳税人而言,财税管理不能只看发票开了多少、税款交了多少,还应关注收入是否完整申报、成本是否有合理依据,以及业务、资金、凭证和账务能否相互对应。
与其等到月底集中补材料,不如在日常经营中及时整理业务资料,把可能存在的问题尽早核实清楚。
芒果财税在日常代理记账服务中,会结合企业实际经营情况,对开票记录、采购资料、资金收付、成本费用及纳税申报信息进行核对。对于资料不完整、用途不明确或数据存在差异的事项,及时与企业沟通核实,再根据具体情况进行处理。
通过“事前立规、事中核验、事后校准”的服务方式与三级复核机制,帮助企业明确日常资料要求、及时发现需要核实的问题,让业务记录、账务处理与纳税申报形成合理衔接。
业务有依据,凭证能对应,收入申报完整,企业的财税基础才能更加扎实。
芒果财税·十年专注代理记账
服务好·有保障
温馨提示:本文依据国家税务总局及相关部门公开发布的政策文件、税务案例整理,仅供一般性财税知识参考,不构成针对具体企业的税务处理意见。企业应结合实际经营情况和适用规定进行判断。
